

数字银行可以提供免费账户、免费借记卡和移动应用,但这并不意味着它们放弃了银行业务的盈利逻辑。与传统银行相比,这类机构省去了大量线下网点和运营成本,收入则更多来自支付、利息、订阅和增值金融服务。
Revolut收入更分散
以 Revolut 为例,其 2025 年年报显示,卡支付贡献了 22.2% 的收入,利息收入占 21.6%,订阅服务占 15.7%,财富管理产品占 14.7%,外汇业务占 13.4%。全年总收入达到 45 亿英镑。
这意味着,数字银行的盈利方式并不只是向用户收取月费。随着产品线扩展,一名用户在平台上的多种金融行为都可能转化为收入。
刷卡手续费是重要来源
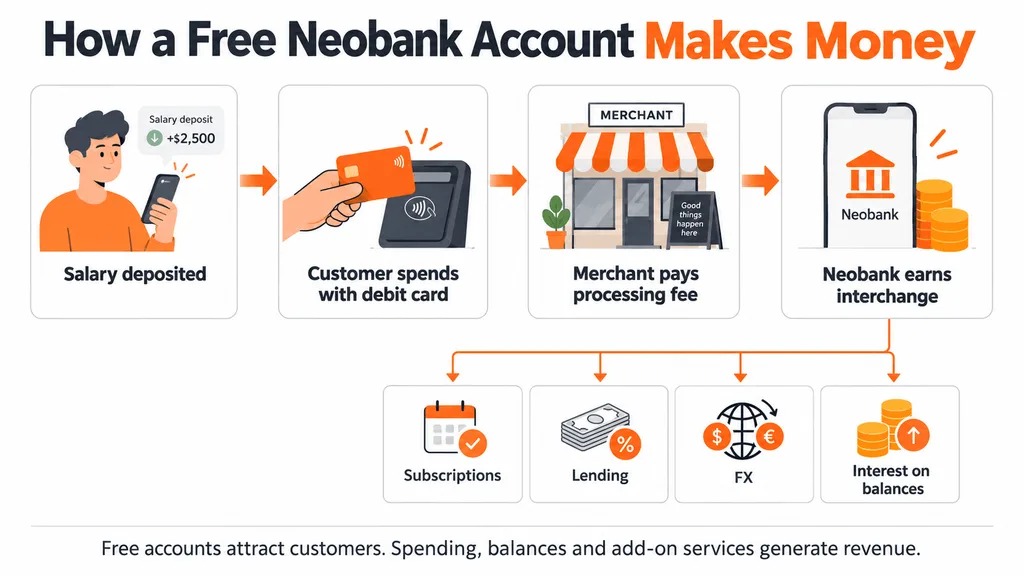
对不少数字银行来说,最直接的收入来源是刷卡手续费,也就是 interchange。用户每次使用借记卡或信用卡消费,商户支付的处理费用中,部分会分配给发卡机构。
Chime 的案例较为典型。其向美国证监会提交的文件显示,历史上绝大部分收入来自 Chime 品牌借记卡和信用卡带来的手续费。到 2025 年,借记卡手续费占其总收入的 49%,信用卡手续费再贡献 20%。
存款和增值服务也赚钱
除了支付,用户留在平台内的资金同样可以产生收入。若机构持有银行牌照,就可以利用存款进行放贷或资产配置,并通过资产收益率与支付给储户的利率之间的差额获得净利息收入。
不过,并非所有数字银行都具备完整银行资质。一部分机构通过合作银行提供受监管的存款服务。比如 Chime 与 The Bancorp Bank 和 Stride Bank 合作,由后者持有客户存款,Chime 则依据合作协议获得相关收入。
也有机构正推动牌照布局。文章提到,Revolut 申请美国银行牌照的重要意义在于,一旦获批,其可更直接地经营存款和贷款业务,减少对中间机构的依赖。
稳定币也在争夺账户场景
数字银行正越来越像综合金融平台。用户可能先从免费借记账户开始,随后购买高级订阅、进行外汇兑换、投资股票或加密资产、申请贷款,或把储蓄继续留在平台内。
这些行为都可能形成收入。其基本思路是,先用便捷的日常银行服务低成本获取客户,再通过更多产品提升单个用户的收入贡献。文章还提到,稳定币是否会替代部分银行账户功能,已成为银行、金融科技公司和加密行业共同关注的话题。