

苹果成立 50 年后,公司的财务结构已与早年明显不同。外媒梳理称,苹果已从更依赖硬件销售的公司,转向同时依靠服务收入、全球化销售和稳定现金流驱动增长。随着约翰·特努斯于 9 月 1 日接任 CEO,这套经营模式也进入新的检验阶段。
服务业务占比持续上升
iPhone 仍是苹果最重要的单一收入来源,约占 2025 财年销售额的一半。但更受关注的是服务业务的扩张。该业务涵盖 App Store、iCloud、Apple Music、Apple TV、支付和广告等,15 年前规模仍较小,如今预计已贡献超过四分之一的年度营收。
这意味着苹果在硬件销售之外,逐步建立起利润率更高、重复性更强的收入来源。对投资者而言,这也在一定程度上减轻了市场对硬件换机周期波动的担忧。
利润从20亿增至1120亿美元
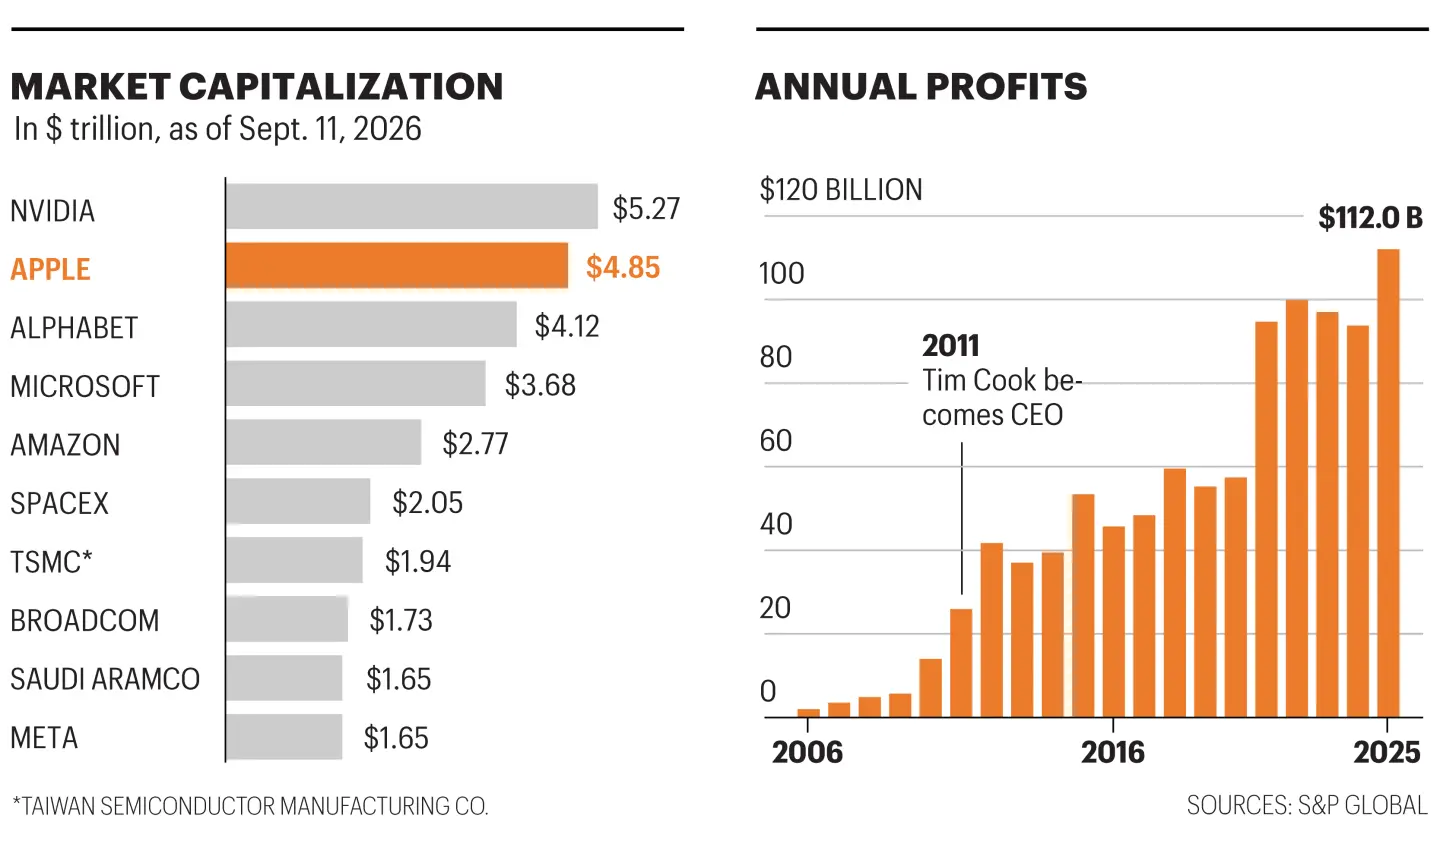
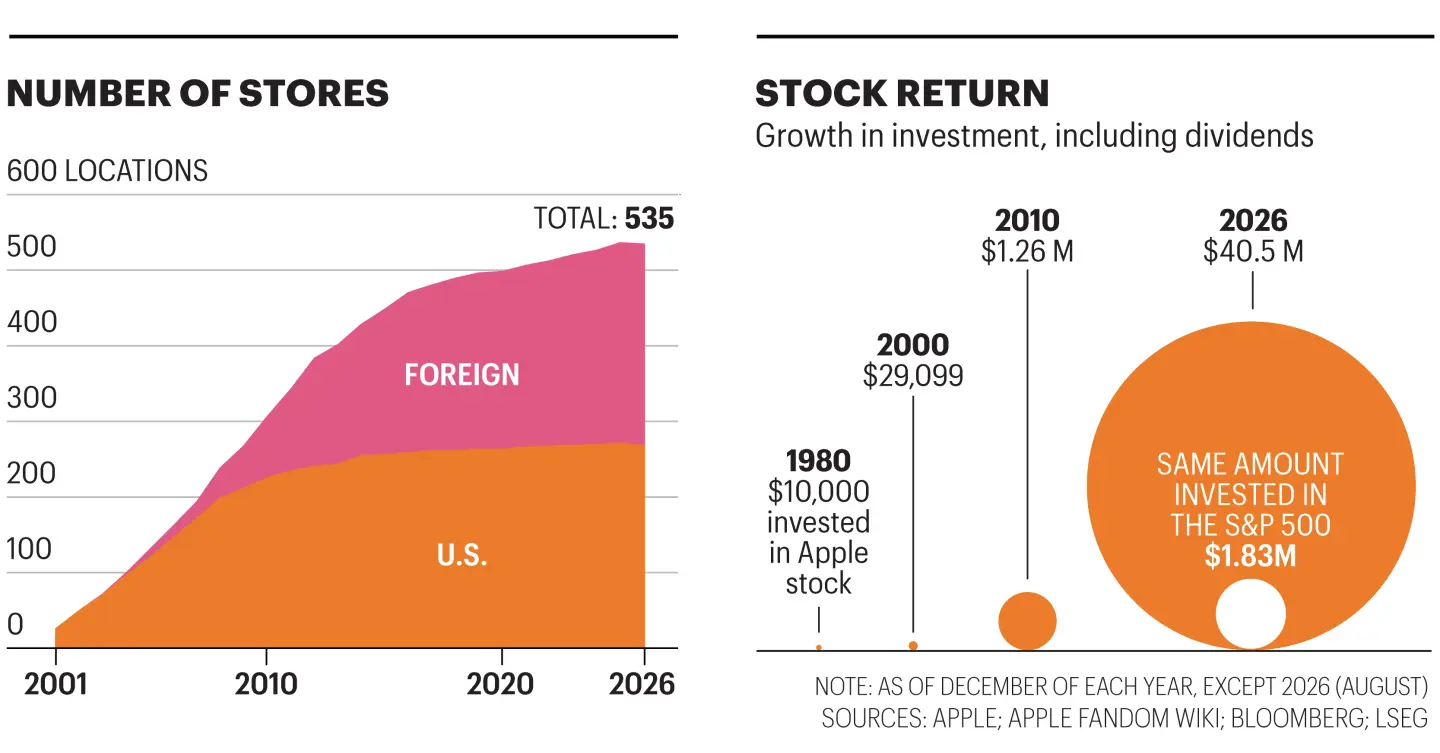
报道显示,苹果年利润已从 2006 年的约 20 亿美元,增至 2025 年的约 1120 亿美元,近二十年增长接近 60 倍。长期股价表现同样突出。按 Fortune 的测算,若投资者在 1980 年苹果 IPO 时投入 1 万美元,并在此后持续持有至 2026 年年中,按拆股调整后对应市值约为 4050 万美元。
苹果目前的财务基础,主要形成于蒂姆·库克执掌时期。报道认为,库克依靠供应链管理和现金流能力,将苹果带入约 5 万亿美元市值区间,而不是依赖产品发布会式的个人风格推动公司扩张。
新管理层面临AI投入考验
不过,这套模式正面临新的压力测试。微软、谷歌、Meta、亚马逊和甲骨文都在为 AI 竞赛投入数百亿美元建设数据中心,苹果则没有跟进大规模基础设施扩张,而是继续押注以隐私为优先、更多依托高端硬件实现的端侧 AI 路线。
市场接下来关注的重点,是这种相对克制的资本开支策略,最终会被证明更有效,还是会拖累苹果在 AI 竞争中的增长速度。对刚接任 CEO 的特努斯而言,这也将成为其任内最重要的经营考题之一。