

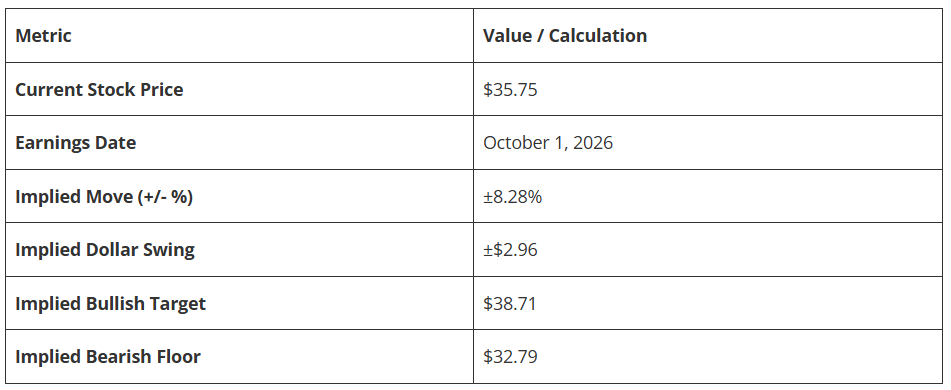
运动服饰和鞋类公司耐克(Nike,NKE)定于10月1日公布其2027财年第一季度财报。由于销售持续疲弱、创新不足以及竞争激烈,NKE股价年初至今已下跌超过42%。期权市场目前计入财报后股价约8.3%的双向波动,显示市场预期反应将较为剧烈。
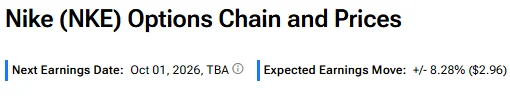
需要注意的是,期权隐含波动衡量的是财报后股价预期变动幅度,而不是股价会上涨还是下跌。
近期财报后的股价波动
作为参考,耐克过去四次财报后的股价波动,按绝对值计算平均为9.34%。这一隐含波动低于该平均水平。值得注意的是,过去几次反应的绝对值介于4.90%至15.51%之间。需要说明的是,历史波动只是提供背景,而不是预测。
什么因素可能推动耐克股价
如果耐克本季度业绩和营收明显超出预期,在2027财年第一季度财报前市场预期偏低的情况下,可能有助于股价回升。华尔街预计,耐克2027财年第一季度每股收益(EPS)将同比下降10.2%,至0.44美元。营收预计下降3.3%,至113.3亿美元。
投资者将密切关注管理层指引以及公司转型努力的最新进展。若出现转型进一步延迟的迹象,可能会拖累投资者情绪。
关于利润率、批发业务复苏,以及中国等关键国际市场的动能的评论,也可能影响NKE股价。
财报前分析师的预期
在耐克公布2027财年第一季度财报前,美国银行分析师Lorraine Hutchinson将耐克股票评级从“持有”下调至“卖出”,并将目标价从47美元下调至30美元。该分析师警告投资者,耐克业务面临的风险正在上升,并预计转型所需时间将比预期更长。她认为,随着公司经典款业务持续拖累表现,创新难以显现,叠加品类疲软和宏观压力,盈利预期和估值都面临下行风险。
Hutchinson将其对2027财年和2028财年每股收益的预估分别下调11%和12%。她现在预计,耐克在2027财年内的销售增长将继续为负,而她此前曾预计春季会出现拐点。
与此同时,BTIG分析师Robert Drbul重申对耐克股票的“买入”评级,目标价为55美元。这位四星分析师预计,耐克2027财年第一季度营收将同比下降2.4%,至114亿美元;毛利率将提高12个基点,至42.3%;营业利润率将收缩70个基点,至7.2%。Drbul预计耐克将公布调整后每股收益0.44美元。他指出,在首席执行官Elliott Hill领导下,耐克正努力重新获得“文化品牌相关性”并重振产品组合。Drbul表示:“产品创新是股价回升最重要的催化剂之一。”
该分析师指出,耐克预计,其重组后的体育业务结构下推出的首个完整季节产品,要到2027年春季才会进入市场。Drbul预计,耐克将在11月投资者日上就2027年的创新管线提供更多清晰信息。他认为,尽管转型进展慢于预期,但耐克的资产负债表依然稳健,这为公司在转型推进过程中提供了相当的灵活性。
现在买入耐克是否合适?
在2027财年第一季度财报前,华尔街对耐克股票的共识评级为“持有”,基于14个“持有”、8个“买入”和6个“卖出”评级。NKE股票的平均目标价为44.91美元,意味着约26%的上涨空间。
免责声明与披露 举报问题
Nike 新闻 更多