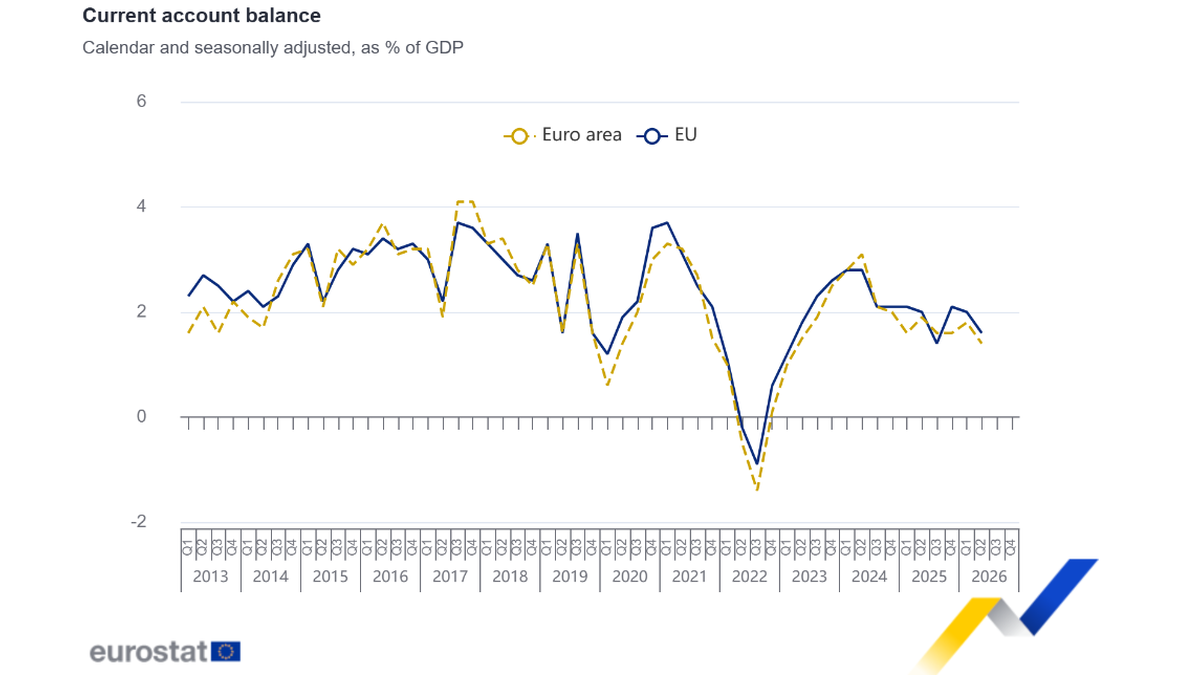


欧盟统计局10月2日公布的国际收支数据出现一个值得拆开的变化:2026年第二季度,欧盟经季节调整后的经常账户顺差为802亿欧元,占GDP的1.6%;一季度为980亿欧元、占比2.0%,去年同期为917亿欧元、占比2.0%。顺差连续两个比较基准都收窄,但不能顺手写成“欧盟出口突然失去竞争力”。构成数据显示,商品贸易顺差只是从636亿欧元小幅降至629亿欧元,更大的变化来自初次收入账户。
经常账户记下的是一地与境外之间的商品、服务、收入和经常转移往来。一个经济体卖出更多货物,可能积累商品顺差;居民和企业从海外收到的股息、利息、工资,也会改变初次收入余额。把所有变化都归因于货物出口,既遗漏跨境投资,也会误读金融市场对实体经济的影响。802亿欧元不是“欧盟现金账户里多了这笔钱”,而是按国际收支框架计算的一个季度净额。
商品差不多,服务和初次收入把顺差拉低
欧盟统计局的分项表显示,二季度商品账户顺差629亿欧元,一季度为636亿欧元;服务账户顺差从481亿欧元降至417亿欧元。更醒目的变动是初次收入账户:一季度顺差157亿欧元,二季度仅8亿欧元。二次收入账户仍是逆差,但从约293亿欧元收窄至252亿欧元,部分抵消了前两项的下降。把几项合起来看,顺差回落并不是某一种贸易单独造成。
初次收入包括跨境劳动报酬和投资收益,受企业利润分配、利息和股息收支等多因素影响。季度间从157亿降到8亿,值得观察后续是否延续,却不能仅凭一季数据推定欧洲资产回报系统性下滑。国际收支统计常随新资料更新而修订,而且季度波动可能受少数大额交易或结算时间影响。新闻写法应保留这个不确定性,而不是给变化硬找一个未经官方验证的单因解释。
服务顺差减少也不自动代表旅游转弱。服务贸易涵盖运输、旅行、金融、知识产权和商业服务等多类交易。没有细项数据支撑,就不能把64亿欧元的季度差额全说成旅客减少或数字服务竞争失利。相反,分项的意义在于提示接下来应该追问哪里变了。读者需要的是“哪些数字确定,哪些因果还不知道”,不是一条听起来顺口却无从核对的宏观故事。
统计口径还藏着一个容易踩的坑:这份802亿欧元数据是“欧盟”总量,不是“欧元区”总量。欧盟包含未使用欧元的成员国,欧元区的国际收支由欧洲央行编制,两组数不能互换。报告中的欧元区二季度经常账户顺差另为570亿欧元,占GDP的1.4%。若标题写“欧元区顺差802亿”,数字主体就已经错了。
不能把经常账户一项当成欧洲经济全貌
国际收支还有金融账户。经常账户顺差说明某个口径下对外经常交易净收入为正,不等于资本不需要流入,也不等于国内需求必然疲弱。资金可能以直接投资、证券投资或其他形式跨境配置。对企业来说,汇率、融资条件和供应链安排常常比单季顺差数字更直接。对政策观察者来说,经常账户可以提示外部平衡变化,却不能替代通胀、就业、消费与生产数据。
欧盟统计局还提供未季调的伙伴和成员国数据。这里必须守住统计边界:不同表格一个经过季节调整,一个没有;一个只看欧盟对外整体,一个可能包含成员国之间的交易。不能把未季调的国别余额直接加总去解释已季调的802亿欧元。媒体经常为了一个漂亮的国别排序把口径混在一起,结果读者看似得到更具体的故事,实际却失去可比性。
顺差由980亿降至802亿,也并不等于欧盟从盈余转为赤字。它意味着净对外收入仍然明显为正,只是相较于一季度和去年同期有所收窄。百分比口径同步由2.0%降至1.6%,显示变化不只是欧元金额受经济规模影响。接下来可留意服务贸易是否回升、初次收入是否反弹,以及季度数据之后是否修订,这比猜测某一次读数会立刻决定汇率更有价值。
二季度报告给出的最清晰结论,是欧盟外部顺差下降的结构并不符合“货卖不出去”这种单线叙事。商品仍保有较大顺差,服务有所回落,初次收入变化更明显。宏观数据的读法就是把总量拆开,再把每一项放回正确口径和时间区间。只有如此,802亿欧元才是理解欧洲对外经济关系的线索,而不只是一枚可以随意贴上乐观或悲观标签的数字。
资料来源:欧盟统计局《EU current account surplus €80.2 bn》,2026年10月2日,https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-cp