

摩根士丹利给出的SpaceX目标价为每股300美元,分析师Adam Jonas在周日的一份报告中重申了这一观点,并维持“增持”评级。
SpaceX股价在10月5日收于171.09美元,上涨7.63%。这意味着,300美元的目标价较该水平约有75%的上涨空间。摩根士丹利的这一判断发布之际,埃隆·马斯克刚刚确认了SpaceX与台积电就Terafab芯片项目进行的讨论。
另请阅读:SpaceX股价预测:Needham看250美元,Bernstein看248美元,BofA看235美元
SpaceX目标价、300美元预期与台积电谈判的解释
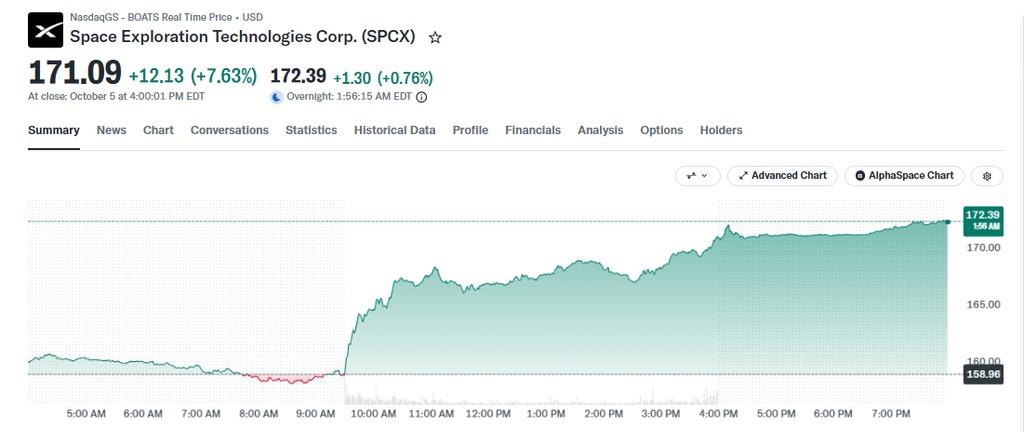
截至发稿时,SpaceX股价在夜盘交易中报172.21美元,盘中一度从158.62美元升至172.47美元。成交量约为1.344亿股,明显高于91.3百万股的平均水平。300美元的目标价也显著高于227.44美元的一年一致预期和225.64美元的52周高点。
为什么摩根士丹利将SpaceX目标价维持在300美元
Adam Jonas表示:
SpaceX与台积电的谈判带来新的芯片看点
马斯克10月3日在X上确认,由SpaceX和特斯拉支持的芯片合资项目Terafab,正与台积电进行早期讨论。该工厂将为SpaceX、特斯拉和xAI生产芯片。
埃隆·马斯克表示:
“目前还只是讨论,但可能会有结果。”
目前尚无合同、时间表或金额,台积电也未作评论。就目前而言,SpaceX与台积电的谈判更像是额外利好,而不是SpaceX股价目标真正依赖的因素。
Starship飞行15是下一个重要考验
Jonas表示:
“我们认为,未来AI产品发布、Starship进展,以及更多neocloud合同继续维持在每瓦30至50美元的定价,都是偏向上行的催化因素,可能推动股价更接近我们每股300美元的目标价。”
接下来将有几项事件,例如Starship飞行15预计在10月下旬或11月初进行。Jonas表示,如果飞船回收成功,这可能成为自IPO以来最大的积极催化剂。第三季度财报预计在11月3日左右公布。上述任何事件都可能让围绕SpaceX目标价的讨论朝不同方向发展。
目前过去12个月每股收益仍为负1.10美元,因此SpaceX的300美元目标价建立在数年后的盈利基础之上。TD Cowen的John Blackledge上周开始覆盖该股,给予“买入”评级和200美元目标价,这也为SpaceX目标价讨论设定了更低门槛。对于关注摩根士丹利SpaceX观点的人来说,Starship和AI交易如今都需要按计划推进,因为SpaceX股价可能会因任何一次试飞结果而大幅波动。