石油期权市场正在押注一个单边结果:防范油价下跌,却几乎忽视油价再度飙升。更重要的是,原油定价的主线正从供应风险转向美债收益率。
最新数据显示,油价回落并未缓解债券市场压力。自9月18日以来,WTI从约100美元跌至90.80美元附近,跌幅约9%,但10年期美债收益率却从约5.00%升至约5.32%。这意味着,如果油价重新上涨,美债市场承受冲击的起点已经更高。
据高盛FICC与Equities commodities团队分析师Isabel Blaze,Brent期权波动率曲面出现“错位”:看跌期权偏度大幅走高,看涨期权偏度却跌回战前水平。Brent现货仍在100美元上方,但市场更愿意为油价下跌支付保护费,而不是为油价继续上冲买保险。
这一定价扭曲对投资者的影响不止于能源市场。高盛交易员称,WTI与10年期美债收益率的相关性已升至35年来最紧密水平。若油价再度上行,可能触发美债第二轮抛售,并通过利率、信用和股票市场放大波动。
期权市场的异常:只买下行保护
在正常的危机市场中,原油期权两端都应有需求。冲突升级时,投资者买入看涨期权,防范供应中断推高油价;局势缓和时,投资者买入看跌期权,防范风险溢价消退带来的下跌。
但据高盛,当前Brent期权市场并非双向定价。看跌期权需求显著升温,看涨期权需求疲弱。高盛称,Brent看跌偏度正在强劲上升,而看涨偏度已跌破战前水平。
25-Delta风险逆转指标也显示出这种变化。该指标曾在3月11日跌至-0.41,随后在3月24日反弹至+0.13,反映战争初期市场快速重估双向风险。但截至9月29日,该指标回到约0.012,接近战前平静水平。
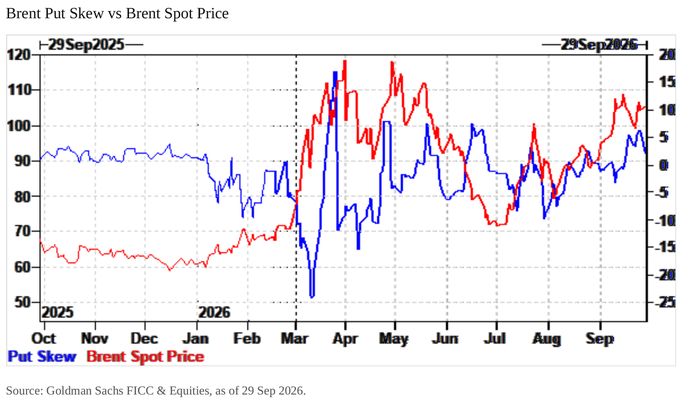
换言之,现货油价仍包含战争溢价,但上行期权的定价却像风险已经消失。市场正在支付高额成本防范油价崩跌,却几乎没有为油价再次暴涨定价。
供需缓和解释了部分看跌需求
部分看跌需求来自实物市场的缓和。实物原油的极度短缺在9月初达到顶峰,随后显著改善。
运输端也出现恢复迹象。霍尔木兹海峡油轮通行量回升,沙特阿拉伯东西输油管线与延布港口出口恢复运力。同时,全球原油市场进入季节性低需求窗口。
这些变化支持了部分交易员押注现货价格回落。对这类投资者而言,油价在高位时买入看跌保护,是防范风险溢价下降的一种方式。
但这只能解释市场为何需要下行保护,不能解释为何上行保护如此便宜。真正的变化在于,宏观资金已经把原油纳入利率风险框架。
美债收益率正在主导原油交易
高盛的核心判断是,当前原油越来越像利率交易,而不只是供应冲击交易。
部分宏观组合押注的是“和平交易”:油价回落,美债上涨,收益率下降。这类组合在危机缓和时受益,但如果油价冲向130美元,则可能遭受更大损失。换句话说,它们在隐性层面做空了高油价尾部风险。
当美债收益率快速上行,这些组合的债券多头承压。为控制风险,机构可能被迫买入原油Delta,或调整原油敞口。此时原油买盘不一定来自供应判断,而是来自债券端亏损后的止损和对冲。
这就是“债券市场接管石油叙事”的含义。原油不再只反映油轮、管道和库存,也在反映宏观账户面对利率上行时的风险管理。
脱钩之后,冲击起点更高
此前,油价与美债收益率的联动一度非常紧密。高盛交易员称,WTI与10年期美债收益率的正相关性达到35年来最高水平。
9月23日前后,这一联动进一步强化。BofA信用策略师将当天称为一次“迷你利率冲击”:5年期美债收益率跳升17个基点,为近两年来最大变动,背后包括强劲的美国和欧洲PMI,疲弱的5年期美债拍卖,以及Brent上涨4%。
但到9月底,情况发生变化。油价下跌并未拉低收益率。自9月18日以来,WTI下跌约9%,10年期美债收益率却升至约5.32%。
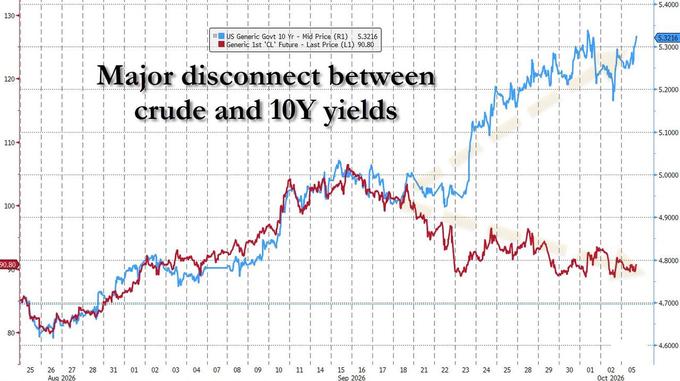
这不是风险下降的信号,反而使风险更集中。债券市场已经不需要油价上涨也能继续下跌,说明利率抛售拥有自身动能。若原油之后重新上涨,美债市场面对的不是低位收益率,而是已经在5.3%左右的收益率水平。
因此,下一轮油价上行的冲击可能更大。油价若重新与利率同向共振,美债可能承受第二轮压力。
做市商仓位放大波动率错位
高盛指出,当前主要资金流集中在买入看跌期权。这使期权交易商结构性做空看跌期权。
这种仓位结构形成负Vanna环境。油价上涨时,做市商平仓会压低隐含波动率;油价下跌时,做市商空头压力加重,隐含波动率上升。
结果是,原油期权呈现出类似股票市场的特征:价格下跌,波动率上升;价格上涨,波动率反而回落。这与供应冲击市场通常应有的表现相反。若市场真正担心供应中断,油价上涨时看涨期权应更贵,波动率也应上升。
高盛数据显示,原油平值期权隐含波动率大约在50多,远低于3月中旬约150的高点。也就是说,市场不是没有交易原油风险,而是没有充分交易上行尾部风险。
债券波动与油市冷淡并存
当前更值得警惕的是,债券市场已经明显不稳定,但原油上行保护仍然便宜。
BofA称,MOVE指数在9月达到100,为3月伊朗战争开始以来最高水平。1个月10年期利率隐含波动率也在9月23日利率冲击后升至3月以来最高。
与此同时,原油波动率仍处于低位。债券恐慌与油市冷淡并存,说明市场并未充分为油价上行对利率的二次冲击定价。
如果中东局势再次恶化,宏观基金可能面临双重打击:油价上涨本身造成损失,油价上涨又可能加剧美债抛售,进一步压低债券组合表现。高盛交易员还指出,股票与收益率的相关性处于1960年以来最负水平,意味着收益率上行对风险资产的压力更直接。
高盛建议利用曲面错位构建不对称头寸
在这种波动率曲面扭曲下,高盛建议利用便宜的看涨期权和昂贵的看跌期权构建不对称交易。
若投资者防范局势恶化,高盛建议买入深虚值看涨期权,或构建虚值看涨期权价差。理由是,现货油价已经处于高位,直接做多容易受到和平消息冲击;而当前虚值看涨期权相对便宜,可以用有限成本获得上行凸性。
若投资者押注局势缓和,高盛建议构建平值附近的看跌期权价差,而不是单腿买入看跌期权。原因在于,看跌期权已经昂贵,通过价差组合卖出高溢价期权,可以降低对冲成本,同时保留油价下行收益。
核心结论是,油价下跌并不等于市场安全。真正的风险在于,当债券市场已经接管原油叙事,10年期美债收益率又已在5.3%左右时,油价若重新上涨,冲击不再只是能源问题,而可能成为美债、信用和股票市场的新一轮压力源。