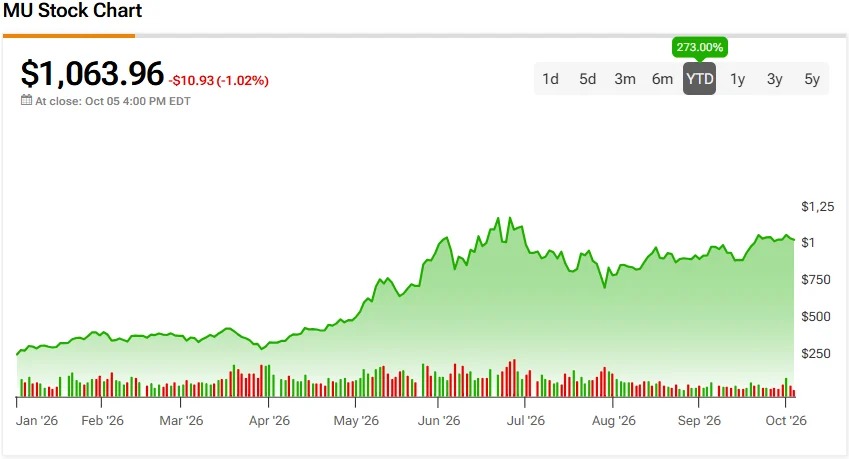


美光科技(Micron,NASDAQ: MU)最近似乎有点“财报后疲态”。这家存储芯片巨头不断交出亮眼业绩,但市场热情往往难以维持太久。继6月发布财报后,MU在随后一个交易日大涨约16%,因为业绩大幅超出预期;然而,5个交易日后,财报后的几乎全部涨幅都已回吐。
最新一季又出现了类似情况:投资者在强劲业绩公布后不久便再次失去热情。美光公布2024财年第四季度营收为542.3亿美元,同比增长379%,高于华尔街预期的514.9亿美元;调整后每股收益为33.42美元,也高于市场预期。管理层随后给出2025财年第一季度营收指引为600亿至630亿美元,区间中值也高于市场一致预期。不过,MU周四仅上涨约3%,随后两个交易日又回吐了这部分涨幅。
一位认为这种财报后的犹豫值得认真看待的投资者是 Rational Techne(RT)。尽管公司财务表现出色,他仍然非常看空。他的担忧部分集中在散户投资者身上;尽管股价难以延续另一份强劲季报后的涨势,散户对MU的信心似乎仍然完好。
RT表示:“在泡沫氛围中,散户投资者的行为,整体来看,通常是长期投资者最佳行动的反向指标。”
在他看来,这种信心可能会让买家在预期过度领先于可持续业绩时面临风险。RT并不认为近期盈利能力的改善意味着永久性转变,而是认为有几股力量可能让未来环境变得不那么有利。
其中一个担忧是未来几年将有更多存储芯片供应进入市场。新的制造产能预计将从2027年开始进入市场,并持续到2028年,而中国厂商长鑫存储(CXMT)也可能成为全球竞争的另一来源。RT还怀疑,长期客户协议在行业走弱时是否真能像多头所期待的那样提供保护。
这些担忧让RT再次回到美光在另一份爆炸性季度业绩公布后依然反应平淡这一点上。他说:“市场认为,我们极有可能正处于美光的周期高点。”
按照这种解读,仅凭出色的季度数据,并不足以支撑MU当前的估值。RT认为,如今的股价已经计入了未来几年存储芯片环境持续有利的预期;一旦供应扩张或人工智能支出放缓,股价就会更脆弱。考虑到该股在2026年已累计上涨273%,他认为剩余上行空间与潜在下行风险之间的平衡并不有利。