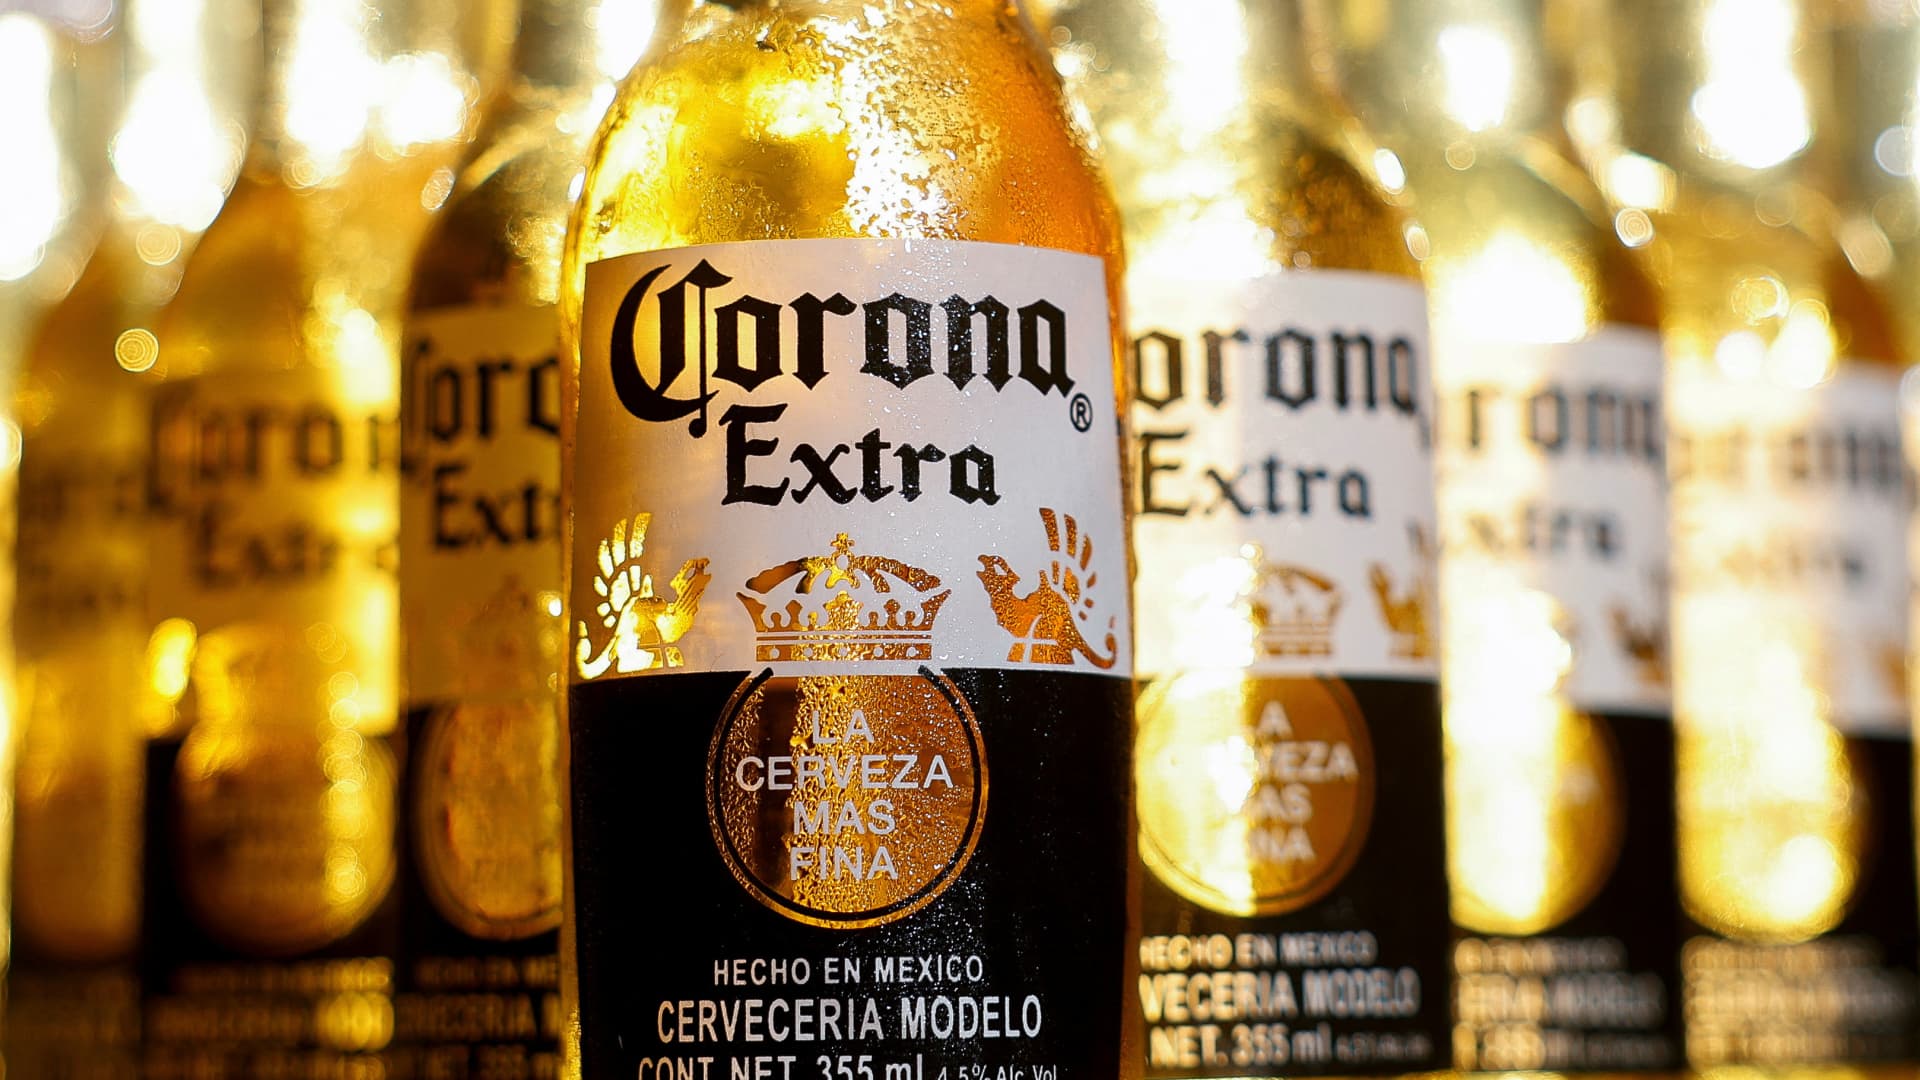


Modelo Especial、Corona和Pacif代币发行的母公司星座品牌(Constellation Brands)季度每股收益和营收均超出预期,因其啤酒品牌获得了市场份额,但消费者持续谨慎仍对业绩形成压制。
在食品和燃油价格高企、消费者挑剔选购的环境下,星座品牌正借助特殊消费场景和业务多元化来推动销售。
这家酒类公司周三公布,2026财年第二财季调整后每股收益为3.74美元,营收为26.3亿美元,高于华尔街预期的每股3.56美元和25.4亿美元。
啤酒业务营收增长5%,至约24.7亿美元;啤酒出货量增长5.5%。不过,公司表示,衡量分销商向零售商及其他客户销售情况的啤酒去库存量(depletions)在本季度略有下降,这表明消费者需求弱于出货数据所显示的水平。
“上半财年大部分时间里,我们都在重建分销商库存水平,”星座品牌首席执行官Nicholas Fink在周四的财报电话会上表示。“虽然月度之间总会有波动,但9月的去库存趋势正朝着正确方向发展。”
对啤酒销售商而言,整体环境依然充满挑战。根据尼尔森最新数据,截至9月19日的两周内,美国啤酒销售同比下降1.8%。
不过,Fink表示,9月啤酒去库存改善不仅仅受益于劳动节时间偏晚,而且这种复苏在各个渠道都较为广泛。他说,消费者“整体上”都在参与这一品类消费。
一些分析师表示,结果显示高油价削弱了星座品牌的表现。
Roth Capital分析师Bill Kirk写道:“[星座品牌]在2026年初的进展曾加快,但被更高的燃油成本打乱了。”不过他也表示,星座品牌仍在按其2027财年计划推进。Kirk给予该股“买入”评级,目标价为209美元,而截至周三该股股价约为每股116美元。
Fink表示,星座品牌在仓储会员店渠道表现尤其强劲,因为资金紧张的消费者会去这些渠道寻找燃油和食品杂货优惠。公司也在努力根据不同渠道更好地调整产品和包装规格,因为消费者会根据购物地点和消费场景作出不同选择。
这种对消费场景的关注也延伸到了年轻饮酒者。Fink表示,消费者越来越多是为特定时刻购买啤酒,而不是把它当作默认购买项,因此星座品牌正加大在体育、音乐、海滩活动及其他场景上的投入,以带动销售。
公司的定价策略也反映出消费者在支出上的谨慎。
首席财务官Garth Hankinson表示,星座品牌在提价方面一直较为克制,考虑到“宏观经济背景及其对消费者造成的影响”,公司将提价幅度维持在通常区间的低端。Hankinson说,“留住消费者的成本效益,远高于失去之后再把他们争取回来。”
鉴于星座品牌对西班牙裔消费者的依赖,这种价格敏感性对公司尤为重要。根据公司数据,星座品牌啤酒消费支出中约40%来自西班牙裔消费者,而整个啤酒品类这一比例约为15%。
这一群体面临更多经济担忧,包括劳动力市场和家庭财务方面的压力,部分原因是总统唐纳德·特朗普的大规模驱逐政策。星座品牌此前曾表示,在西班牙裔人口占比较高的地区,啤酒需求更为疲弱,不过公司也指出,一些市场的趋势正在改善。
星座品牌扩张罐装烈酒业务
星座品牌也在拓展核心啤酒业务之外的领域。公司周二宣布,将收购以烈酒为基底的即饮饮料品牌SpikedAde,预付款为7500万美元,另外最多还可能支付2.78亿美元,具体取决于未来业绩表现。
这笔交易让星座品牌切入一个更受消费者关注的新细分市场。Fink表示,公司希望“继续与消费者和客户保持相关性”,并补充称,分销商一直在敦促星座品牌进入啤酒之外的增长品类。
一些分析师也认可这项举措。
Piper Sandler分析师Michael Lavery表示:“我们认为这项收购具有吸引力,使[星座品牌]得以涉足快速增长的RTD(即饮)子品类。”他还指出,Stateside Vodka旗下竞争品牌Super Lyte在美国东海岸也“开局非常强劲”。
Lavery给予星座品牌股票“中性”评级,目标价为161美元。
尽管Fink表示,啤酒仍将是公司创造价值的主要来源,但他称SpikedAde为星座品牌品牌建设和分销能力提供了一条“漫长且广阔的跑道”。
根据美国蒸馏酒委员会(Distilled Spirits Council of the United States)数据,包括烈酒基RTD在内的预调鸡尾酒销售额在2025年增长16.4%,达到38亿美元,成为烈酒行业增长最强劲的品类。