要点
- 波音盈利不及预期,尽管季度营收上升
- 商用飞机部门在生产挑战下亏损6.97亿美元
- 创纪录的7450亿美元订单积压凸显需求仍然强劲
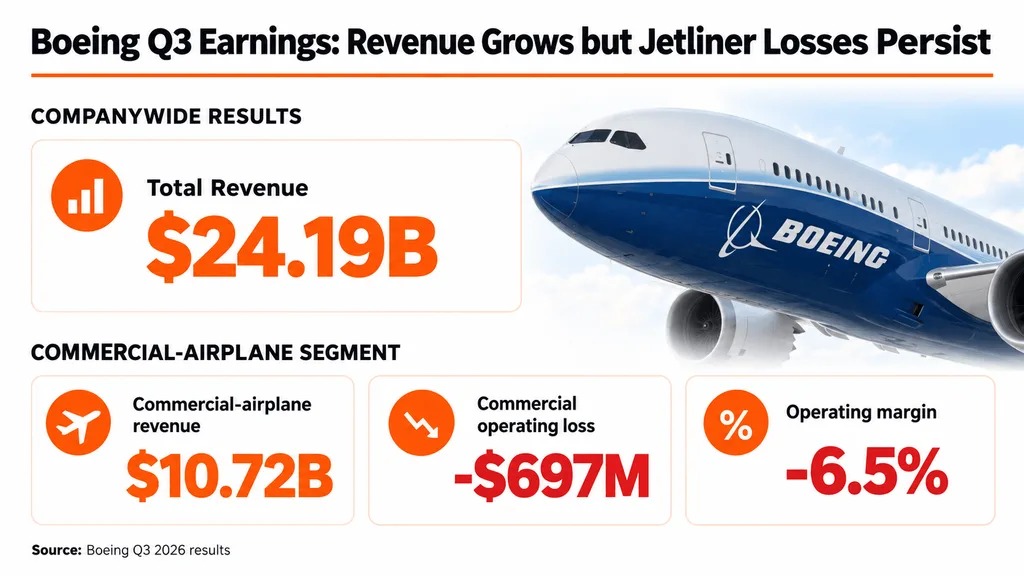
波音在10月27日公布第三季度营收为242亿美元,但由于更高的生产成本将商用飞机部门推入6.97亿美元的经营亏损,其盈利表现低于华尔街预期。
根据波音第三季度业绩,公司还实现了正的自由现金流,并将订单积压扩大至创纪录的7450亿美元,显示其财务复苏仍在不均衡推进。
波音商用飞机业务仍未实现盈利
波音商用飞机业务本季度营收为107.2亿美元,同比下降约3%,经营利润率降至负6.5%。
这6.97亿美元的经营亏损反映出预期中的更高生产和供应链成本,以及飞机交付结构中盈利能力较弱的组合。
波音本季度交付了161架商用飞机,低于前一个季度的171架。将737 MAX的月产量从42架提升至47架的努力一直面临挑战,部分原因是机翼制造受限。
尽管如此,近期监管方面仍有进展。美国联邦航空管理局已对737 MAX 7和MAX 10完成认证,为这两款长期延迟的机型扫清了重要障碍。
波音的生产问题也与航空公司强劲需求形成对比,包括一些考虑采购新飞机用于国际扩张的航司。
创纪录的7450亿美元订单积压掩盖了不均衡复苏
波音截至9月底的订单积压达到创纪录的7450亿美元,高于6月底的7150亿美元,其中包括超过6300架商用飞机。
不过,订单积压代表的是尚未履行的合同工作,而不是立即可确认的收入。波音必须在控制成本的同时制造并交付飞机,才能把这些需求转化为可持续利润。
这一点类似于公司此前1310亿美元的F-15合同,其合同上限并不意味着可获得等额收入。
波音的国防业务则是相对亮眼的一面,营收约为79.4亿美元,同比增长15%,经营利润接近5亿美元。
其国防业务组合也受益于阿帕奇直升机支持工作,但长期订单仍必须在盈利的前提下执行。
波音能否把强劲需求转化为现金?
波音第三季度自由现金流约为4.64亿美元,尽管飞机生产问题仍在,这已是又一个正自由现金流季度。
不过,前九个月自由现金流仍约为负3.59亿美元,这意味着公司仍依赖更强劲的第四季度,才能实现全年自由现金流转正。
这一转机也发生在充满挑战的航空市场背景下。美国航空最近公布燃油支出大幅增加,说明即便旅行需求保持韧性,运营成本上升也会给客户带来压力。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品,以及推动市场变化的数据点。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。