要点
- 美国天然气产量预测将达到创纪录的112.2亿立方英尺/日
- 美国LNG出口预计在2026年增长17%
- 欧洲价格接近100欧元,冬季库存走弱
美国天然气产量正朝着又一个年度纪录迈进。美国能源信息署(EIA)预计,2026年美国天然气产量将达到112.2亿立方英尺/日,而欧洲天然气价格则因对能源危机的担忧再度升温,逼近每兆瓦时100欧元。
这一对比凸显出全球最大天然气生产国与欧洲买家之间日益扩大的分化。欧洲买家正面临进口中断和异常偏低的冬季库存。
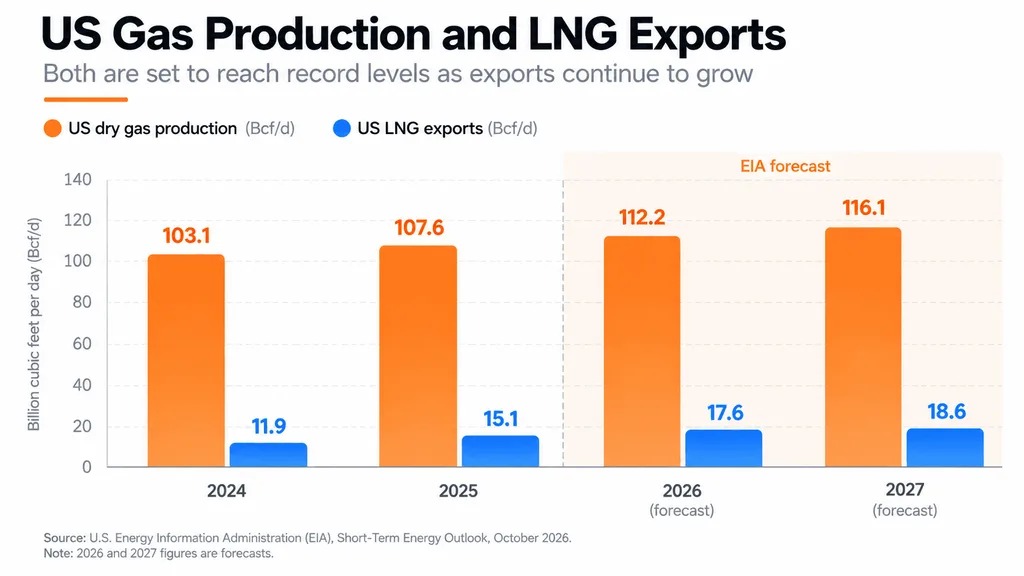
根据美国能源信息署的数据,美国天然气产量预计将从2025年的107.6亿立方英尺/日升至2026年的112.2亿立方英尺/日,并在2027年进一步升至116.1亿立方英尺/日。
与此同时,Trading Economics数据显示,10月28日欧洲基准天然气价格约为98.99欧元/兆瓦时,较上月上涨42.5%,同比涨幅超过200%。
EIA预计,美国液化天然气(LNG)出口今年将平均达到176亿立方英尺/日,高于2025年的151亿立方英尺/日。
这意味着约16.6%的增长,原因是出口设施扩张以及国际客户需求更强。该机构还预计,2027年出口将进一步增至186亿立方英尺/日。
产量增长主要集中在二叠纪盆地和Haynesville页岩区,相关企业在控制支出的同时扩大产出。
Expand Energy预计,2026年其产量将达到74亿至76亿立方英尺当量/日,资本支出约为27.5亿至29.5亿美元。
EQT还同意以130亿美元全股票交易收购Range Resources,此举可能打造出美国最大的天然气生产商,合并后产量将超过90亿立方英尺当量/日。
这一扩张建立在此前美国天然气纪录之上。此前,美国天然气产量在8月曾达到约111.5亿立方英尺/日,当时欧洲价格已经开始上升。
欧洲天然气逼近100欧元,冬季库存落后
欧洲的供应形势看起来明显更弱。
欧洲联盟能源监管机构ACER报告称,截至10月21日,储气设施约为75%满,低于历史季节平均水平。
更近期的库存数据显示,截至10月26日,库存为74.9%,低于一年前的82.9%,也低于约89.6%的五年均值。
德国储备尤其偏低,约为61.6%,这使欧洲最大经济体更容易受到冬季需求上升的冲击。
中东LNG运输中断也进一步收紧了国际供应。
ACER估计,地区冲突已使欧洲天然气进口成本增加180亿至330亿欧元,而美国LNG目前约占欧盟天然气总供应的30%。
为何创纪录的美国产量无法立即缓解欧洲危机
尽管欧洲价格大幅上涨,美国Henry Hub天然气价格仍接近每百万英热单位3美元,明显低于欧洲LNG等价价格。
这种差异反映出运输、液化和再气化成本、出口能力有限,以及国内和国际天然气市场之间的差别。
对美国出口商而言,更高的欧洲价格可能带来更强的商业机会,不过长期合同决定了其中有多少差价最终转化为利润。
国内消费也在增加,因为AI数据中心需要更多电力,可能会在未来增加数十亿立方英尺的天然气需求。
更广泛的电力短缺也促使科技公司寻求新的发电能力,其中包括燃气发电项目。
更高的欧洲能源成本也可能重新带来通胀压力,使央行在冬季临近之际的决策更加复杂。
与此同时,美国能源成本上升表明,天然气供应充裕并不意味着汽油、柴油或其他石油产品会更便宜。
Ethan Mercer
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习经济学和金融学,后来转向市场报道,尤其关注比特币、股票、货币政策和投资者情绪。他的工作重点是解释每日市场波动以及背后的更广泛趋势。