IT之家10月30日消息,京东方今日发布2026年前三季度(2026年1月~2026年9月)及三季度(2026年7月~2026年9月)报告:
前三季度累计口径显示,营业总收入为1518.09亿元,同比下降1.77%;毛利润231.81亿元;毛利率15.27%;归母净利润42.51亿元,同比下降7.61%;扣非净利润30.4亿元,同比下降4.37%;经营现金流322.12亿元,同比下降12.41%;加权平均净资产收益率3.14%;基本每股收益0.11元;稀释每股收益0.11元;资产负债率53.26%。
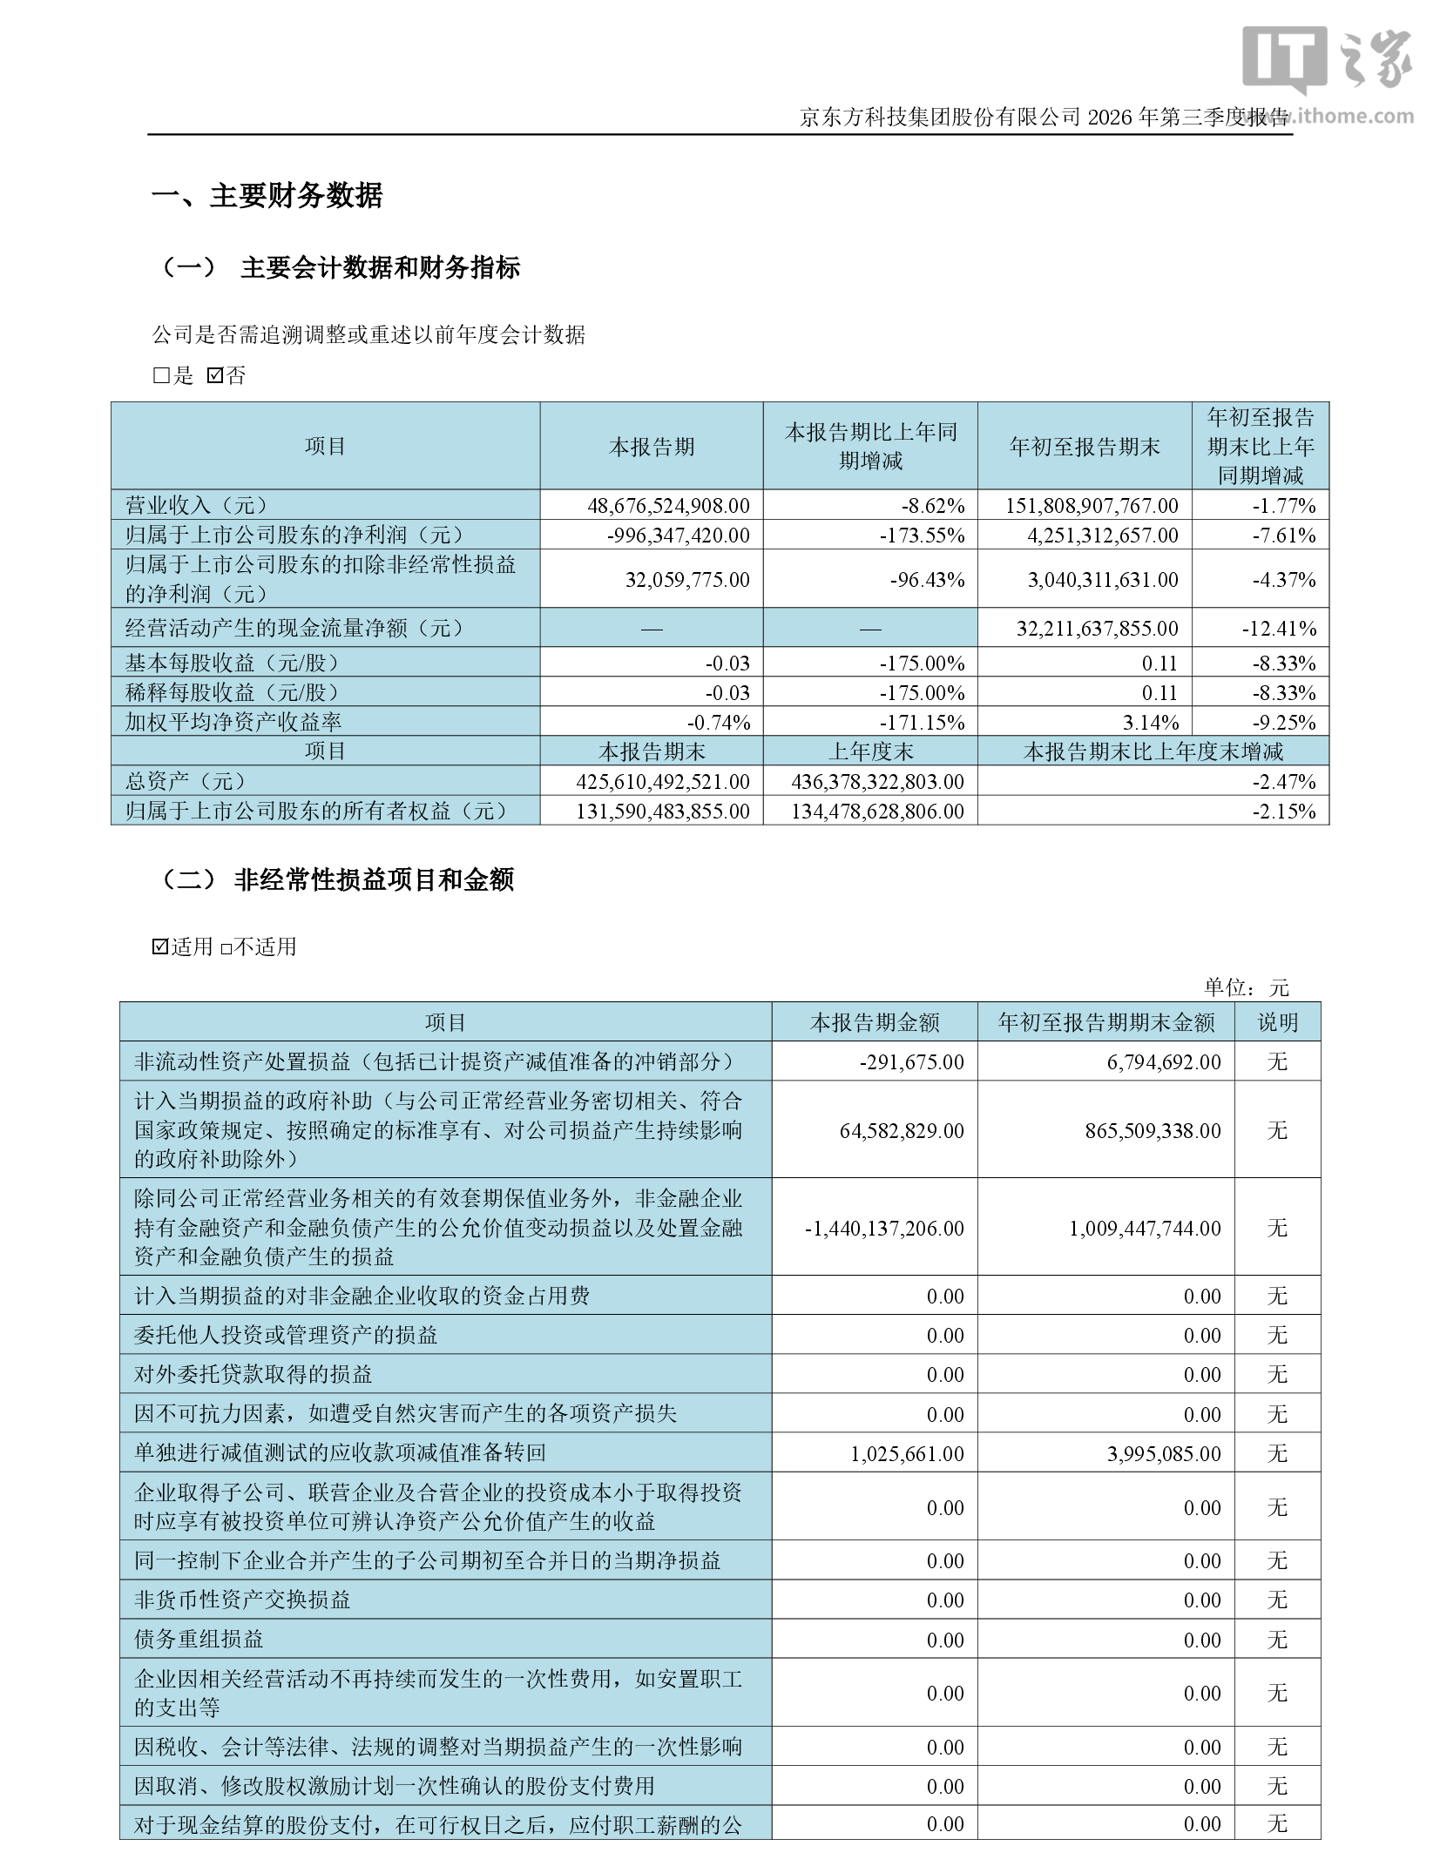
第三季度单季口径显示,营业总收入486.77亿元,同比下降8.62%;归母净利润-9.96亿元,同比下降173.55%;扣非净利润3205.98万元,同比下降96.43%;加权平均净资产收益率-0.74%;基本每股收益-0.03元;稀释每股收益-0.03元。
文中AI解读称,本次京东方A前三季度业绩低于市场机构此前一致预期,叠加第三季度单季由盈转亏,整体表现弱于预期。
文章还称,京东方A是全球半导体显示龙头企业,核心业务覆盖LCD、柔性AMOLED显示面板,同时布局物联网创新、传感、MLED、智慧医工等创新业务,LCD主流应用出货量持续稳居全球第一,柔性OLED出货量居国内第一、全球第二。
对于经营变动,文章提到,LCD业务方面,第三季度全球笔记本电脑、平板等中小尺寸IT显示出货量同比下降超两位数,NB显示产品出货量环比下降约20%,电视、桌面显示器等中大尺寸出货量同比小幅下降,公司LCD中小尺寸业务盈利贡献下滑,中大尺寸盈利相对稳定,后续将推进RGBX、UB Cell、Super Oxide、自然光显示等技术升级。
柔性AMOLED业务方面,文章称第三季度国内AMOLED厂商出货量同比下降超20%,环比下降约10%,叠加产品价格持续下探,公司该业务承压明显,后续将通过折叠、LTPO等高端产品占比提升优化产品结构。
利润表变动方面,文章称前三季度财务费用同比增加99%,主要受汇兑净损失增加影响;投资收益同比增加82%,主要来自对联营公司确认的投资收益增加;公允价值变动收益同比增加455%,来自持有金融资产公允价值变动增加。
股东回报与股权变动方面,截至2026年9月30日,公司累计回购A股9439.26万股,支付总金额5.5亿元;累计回购B股8868.67万股,支付总金额4.11亿元,持续落实股东回报规划。
控股股东北京电控累计增持公司A股1.8612亿股,增持金额10亿元,增持计划已实施完毕。北京国资委将北京国管所持公司40.63亿股A股无偿划转至北京电控,划转完成后北京电控直接持股占公司总股本14.43%,表决权比例提升至16.37%,仍为公司控股股东、实际控制人。
文章还提到,截至当前,公司总市值约1652亿元,PS(TTM)约0.8倍,21家机构一致预测2026年全年归母净利润均值约84.82亿元,前三季度已实现归母净利润42.51亿元,完成全年预测的50%左右。短期来看,存储短缺带来的成本压力传导、消费电子需求疲软导致面板量价承压,是当前业绩的主要压制因素;中长期来看,公司在LCD领域的龙头壁垒、OLED高端化进展、玻璃基先进封装、钙钛矿等新业务布局,以及持续的回购增持,仍构成长期价值支撑,需后续观察行业需求回暖节奏及新业务放量进度。