周一,美股三大股指冲高回落,科技股抛售重启,投资者评估又一个财报、中期选举和关键就业报告密集的一周。
道指涨213.67点,涨幅0.41%,报51983.98点;标普500指数跌38.67点,跌幅0.51%,报7541.40点;纳指跌272.68点,跌幅1.07%,报25164.31点。
芯片股普跌,费城半导体指数跌3.37%,Cerebras跌11.7%,英特尔跌近9%,西部数据、AMD、希捷科技跌超7%,闪迪跌超6%。
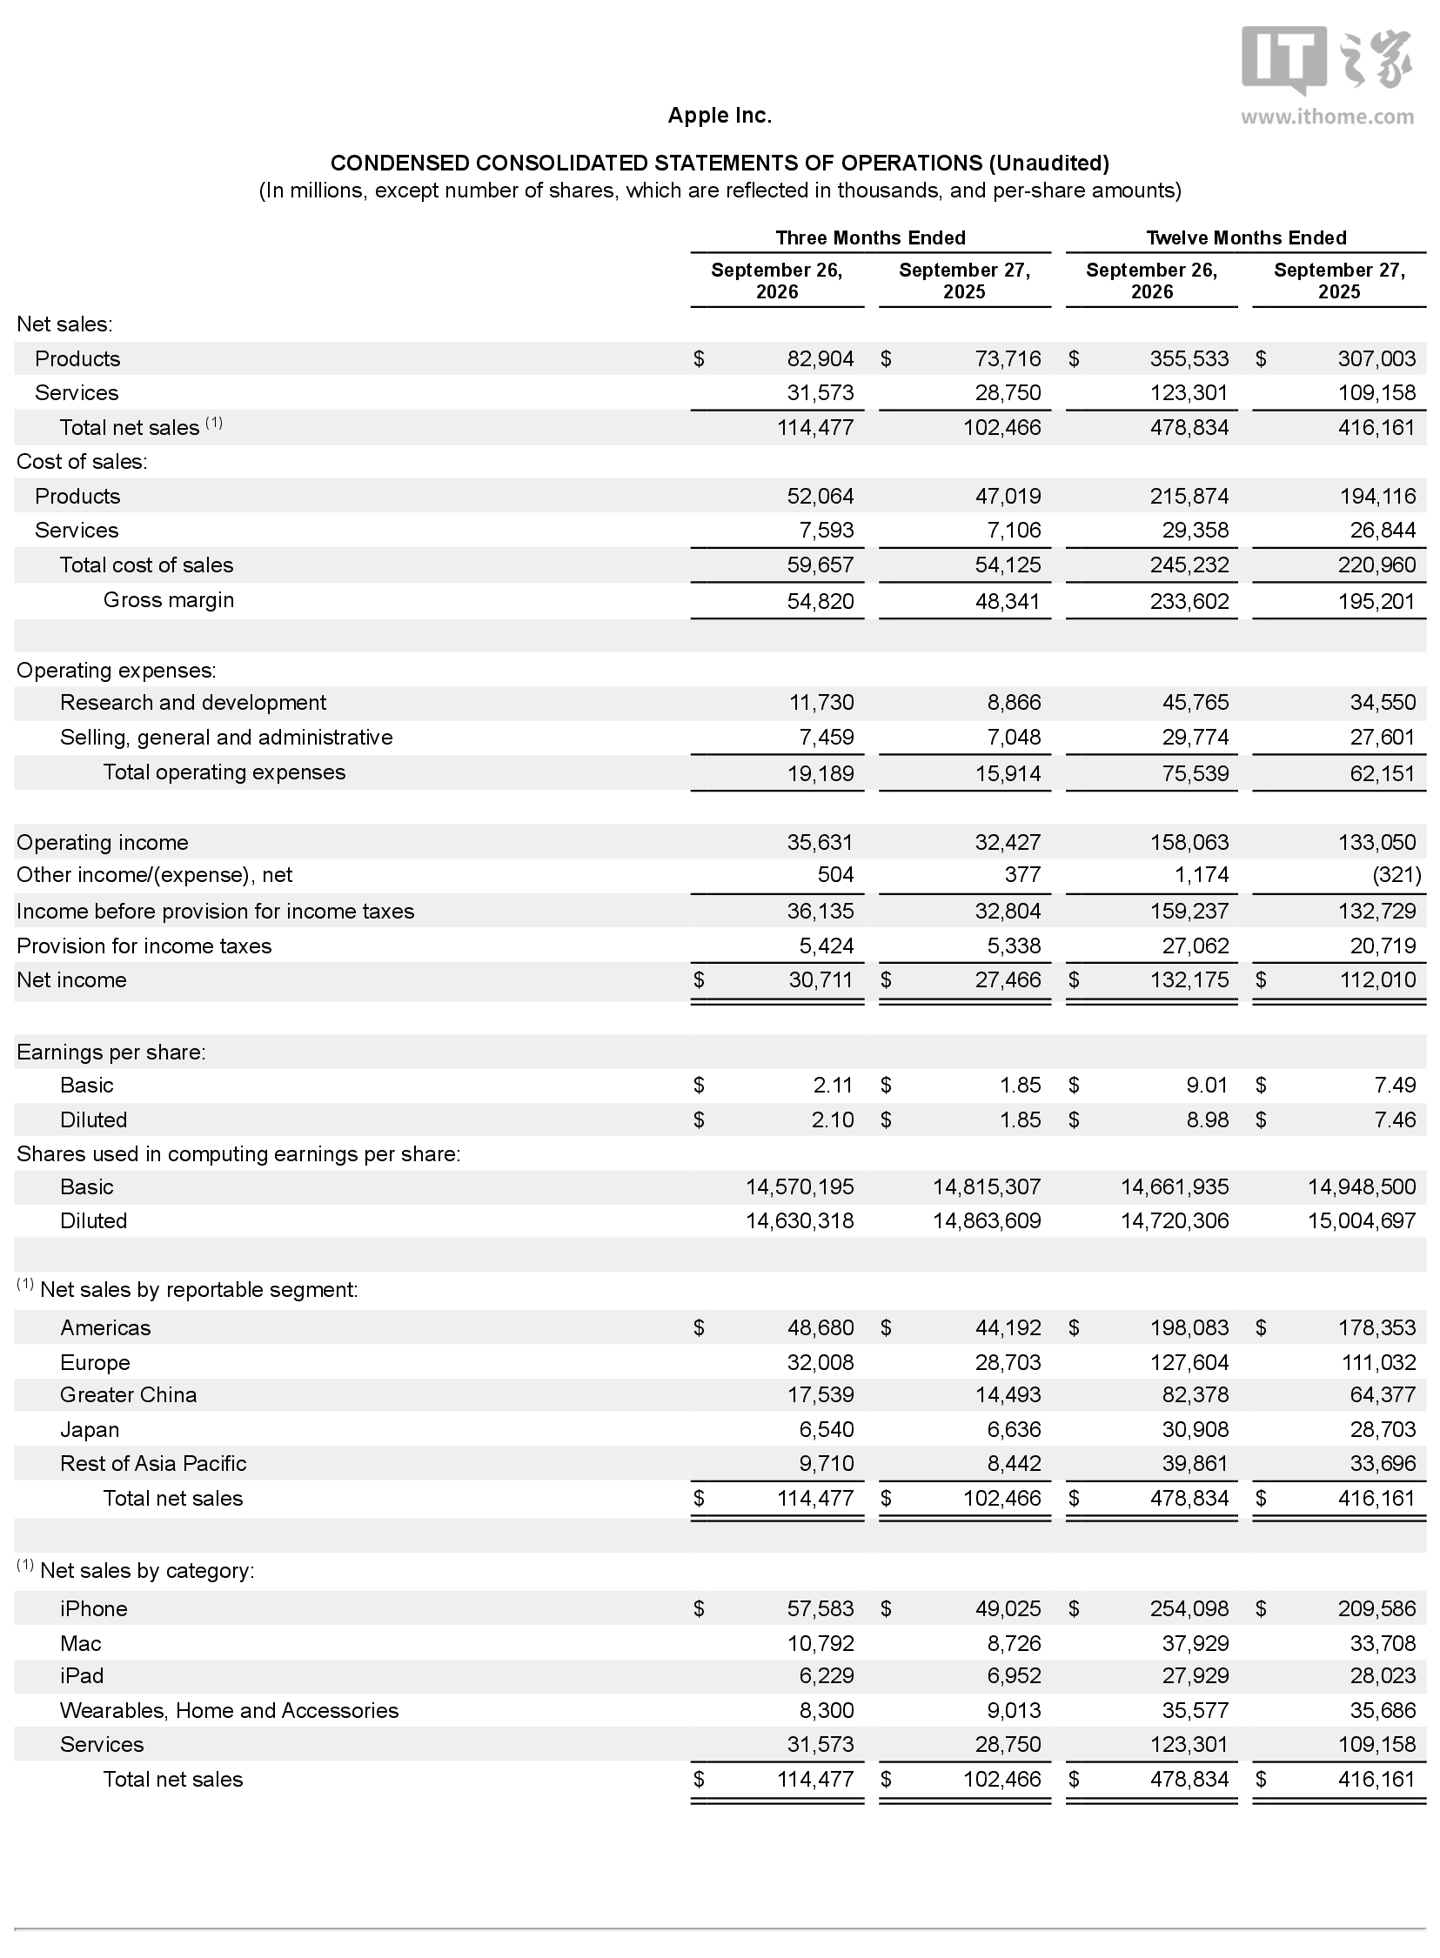
英伟达和Meta Platforms股价均下跌1%。苹果收盘下跌近2%,该公司将在收盘后发布财报。Marvell Technology股价暴跌近13%,Lumentum下跌18%,此前两家公司宣布Marvell将以1150亿美元收购Lumentum。甲骨文股价也下跌8%,此前该公司表示计划出售100亿美元普通股和100亿美元债券,为其AI建设融资。
在AI驱动的抛售导致纳斯达克综合指数10月下跌5.2%后,投资者继续审视与AI建设相关的股票,资金持续撤离科技板块。
“股市的长期看涨叙事在过去几周可能受到一些打击,但仍然完好,”E-Trade交易与投资董事总经理Chris Larkin表示。“挑战在于短期动能——连续几天不被飙升的油价、对AI支出的担忧、通胀或地缘政治所打断。”
美国中期选举将于周二举行,预计民主党将控制众议院,而参议院控制权仍不确定。
有报道称美国与伊朗正寻求通过外交途径解决中东战争,原油价格暴跌。截至当天收盘,纽约商品交易所12月交货的轻质原油期货价格下跌7.66美元,收于每桶96.46美元,跌幅为7.36%;1月交货的伦敦布伦特原油期货价格下跌8.66美元,收于每桶104.77美元,跌幅为7.63%。
在币安遭63亿美元黑客攻击后,加密货币受到打击,比特币下跌1%,跌破每枚77000美元。
经济数据方面,近期调查显示,美国10月制造业扩张,通胀压力持续。本周剩余时间将发布多项劳动力市场数据,压轴的是周五政府发布的10月非农就业报告。