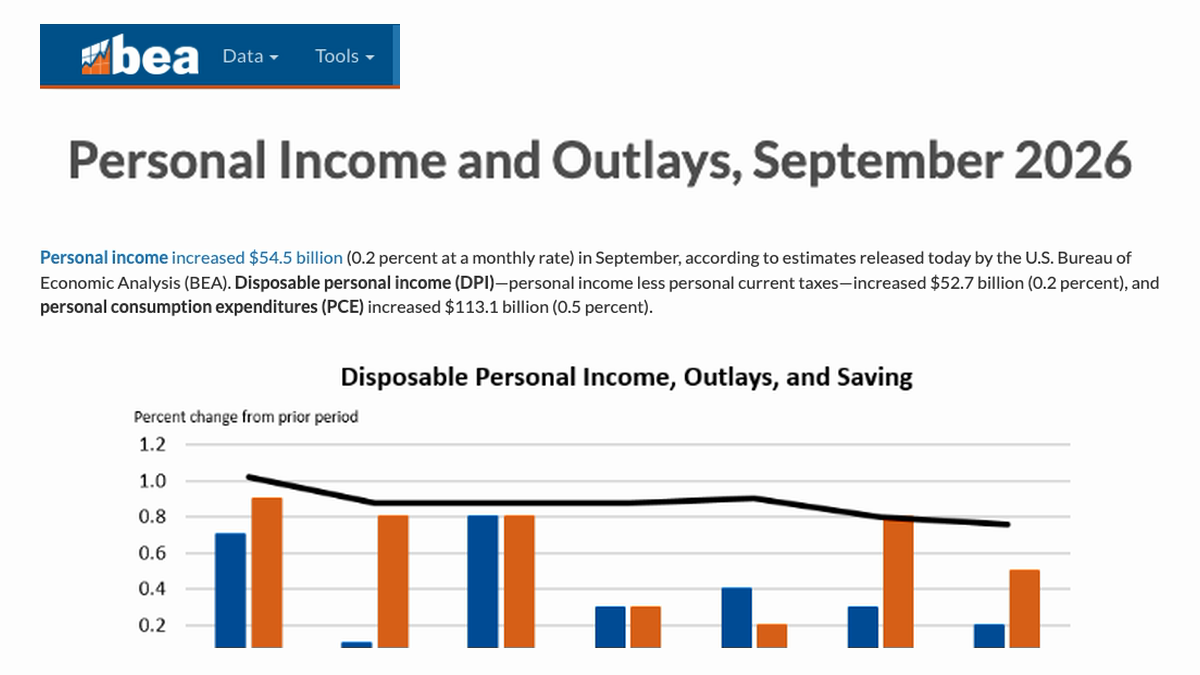
美国居民9月的消费账面金额继续增加,但扣除价格变化后,新增购买量几乎停在原地。美国经济分析局10月29日公布,个人消费支出PCE按当月价格增加1131亿美元,环比上涨0.5%;实际PCE只增加26亿美元,按月增幅不足0.1%。金额增长与实际数量之间的落差,说明当月消费扩张很大一部分来自价格。
同期个人收入增加545亿美元,环比0.2%;可支配个人收入增加527亿美元,同样上涨0.2%。当消费支出增速高于可支配收入,家庭需要从储蓄或其他资金来源中补足差额。9月个人储蓄为9111亿美元,储蓄率为3.8%。
这些数字都来自同一套国民经济账户,口径却各有用途。个人收入包含工资、社会福利和其他收入;可支配收入扣除个人税;PCE记录家庭购买商品与服务的支出。把收入增量和支出增量直接当成同一批家庭的现金流并不准确,但总量差异仍能展示当月家庭部门受到的压力方向。
商品和服务都多花了,实际量却被价格吞掉
1131亿美元的名义PCE增量中,商品支出增加351亿美元,服务支出增加781亿美元。两项相加存在四舍五入差异。仅看到服务贡献更大,还不能判断服务实际消费量增长更多,因为各类价格变化并不相同。
9月PCE价格指数环比上涨0.5%,高于8月的0.3%;扣除食品和能源后,核心PCE价格指数上涨0.3%。同比看,总PCE价格指数上涨3.6%,核心指数上涨3.1%。当月价格上升解释了名义支出与实际支出之间的大部分距离。
实际可支配个人收入环比下降0.3%,进一步说明名义收入增长没有抵消价格影响。这里的“实际”是统计调整后的总体购买力,不代表每个家庭收入都下降0.3%。不同工资、资产收入、福利和消费结构会让个体体验差异很大。
一个热消费数字,不能单独证明需求强
名义PCE上涨0.5%看起来仍有韧性,但实际PCE不足0.1%,说明需要把价格因素拆开。若只用消费金额判断企业销量,就可能高估实物或服务数量的增长;若只看实际总量,又会忽略家庭确实要支付更高金额。
收入端的545亿美元增量主要来自雇员报酬和政府社会福利。报酬增长由私人部门工资和薪金带动,社会福利增长以医疗保险相关项目为主。官方没有把这些总量细分到每个收入阶层,因此不能由此判断低收入或高收入家庭谁贡献了更多消费。
本次数据还修订了7月和8月的个人收入估计,原因包括劳工统计局就业数据修订,以及财政服务局提供了新的货币利息资料。宏观数据发布不是一次封死的账本,后续信息会改变早期月份。用单月转折交易或制定预算时,需要保留修订空间。
下一份10月个人收入与支出数据计划在11月25日发布。当前能确认的是:9月家庭名义支出增幅超过名义可支配收入,价格指数加快,实际消费接近不变,储蓄率停在3.8%。对零售和服务企业,这意味着营收增长不等于销量同步增长;对家庭而言,账单上涨也没有被同等幅度的实际收入改善覆盖。
PCE价格指数还是美联储观察通胀的重要指标,但本次3.6%的同比总指数和3.1%的核心指数,不能直接替代消费者价格指数。两套统计的商品权重、医疗支出处理和更新方式不同。看到一个指标升降时,应先确认比较的是同一口径和同一时间段。
企业做需求预测时,也需要把351亿美元商品增量与781亿美元服务增量继续拆到实际数量。名义销售可以帮助判断现金收入,实际PCE更接近经济活动量;两者同时放缓或背离,给库存、定价和人员安排的含义并不一样。