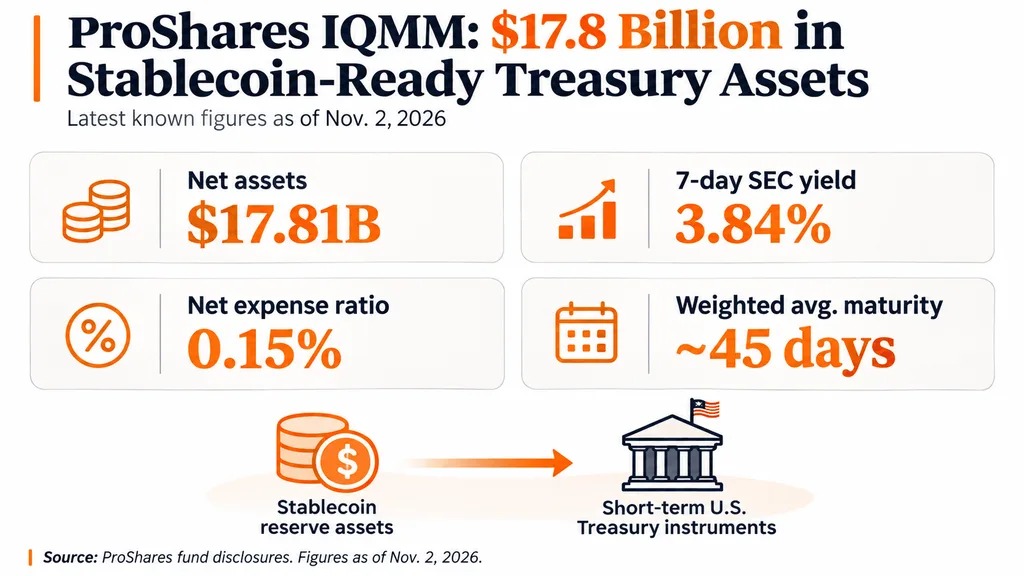
该基金于2026年2月推出,目标客户是在《GENIUS法案》框架下管理稳定币储备的机构,凸显出围绕数字美元所产生的美债收益竞争正在形成。
IQMM仅投资于现金和美国短期国债,单项投资的剩余期限限制在93天或以下。
这一结构与《GENIUS法案》下的储备要求相匹配,使符合条件的稳定币发行方能够将该ETF计入其支持资产的一部分。
与传统货币市场基金不同,IQMM在交易所交易、每日计算两次净值,并提供当日结算。
这些特点对管理数十亿美元可赎回代币的公司尤其具有吸引力。
其0.15%的年度净费率带来了持续性的管理费机会。若以178.1亿美元资产作示例计算,在资产规模和费率不变的情况下,这一费率每年约相当于2670万美元。
这一机会正在吸引竞争者。Franklin Templeton已调整其机构基金以适配受监管的稳定币储备,而BlackRock此前也重组了一只面向同一市场的美国国债流动性基金。
谁真正从美债交易中获利?
其经济逻辑始于客户用美元兑换稳定币。
发行方将符合条件的储备资产投资于可产生利息的工具,而持有者通常获得的是旨在维持1美元价值的代币。
由此产生的储备收入支撑了稳定币发行方,而资产管理公司则收取投资管理费。
Circle体现了这一业务的规模。该公司2026年第二季度的储备收入达到6.677亿美元,占其营收的95%以上。
不过,营收并不等于利润。分销合作伙伴、托管服务提供商以及运营开支也会消耗相当大的一部分收入。
面向稳定币的货币市场ETF中的隐性风险
如果投资者快速赎回稳定币,发行方可能需要出售大量ETF持仓以筹集现金。
随着稳定币采用范围扩大,这一机会的受益者已不只限于代币发行方,还延伸至资产管理公司、托管机构和金融中介。
Ethan Mercer
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习过经济与金融,之后转向市场报道,尤其关注比特币、股票、货币政策和投资者情绪。他的工作重点是解释每日市场波动及其背后的更广泛趋势。