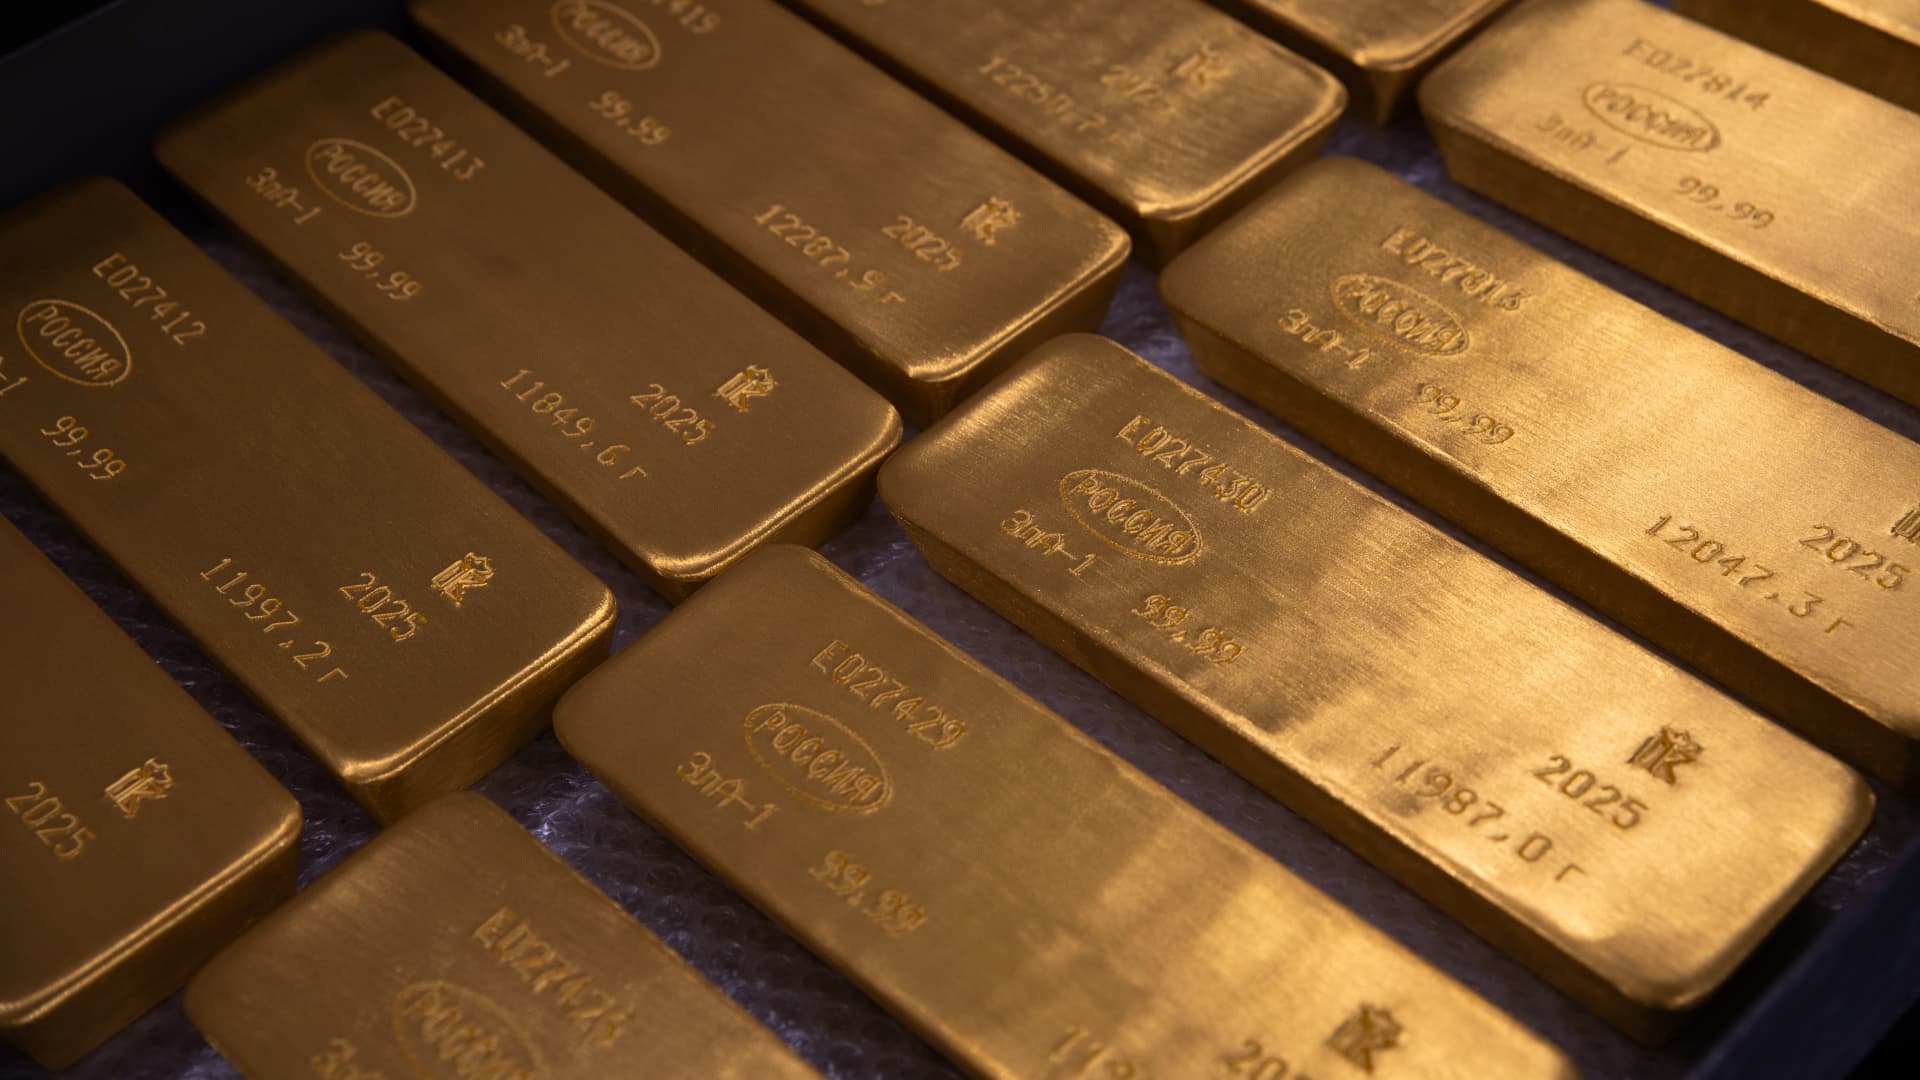













新加坡正加大力度争取成为全球黄金市场的重要参与者,押注新的央行金库服务和税收激励将帮助其吸引更多黄金流入。
新加坡金融管理局周二推出了一项面向外国中央银行和主权机构的黄金仓储服务,初始容量为500公吨。
这座城市国家还计划对某些批发黄金相关服务提供税收豁免,例如仓储、精炼、重铸、检测和经纪业务。6月,新加坡公布了建立实物黄金清算系统的计划,以便利在该国的金条交易结算,预计运营将于2027年第一季度开始。
这些举措标志着该国最新一次尝试,旨在与伦敦和瑞士等成熟中心并肩,确立自己作为关键金条枢纽的地位,因为越来越多的黄金交易活动正转向亚洲。
不过,打入一个由既有交易中心主导的市场可能并不容易。例如,截至10月底,伦敦金库持有约9850公吨黄金,其中包括商业和央行存储。
新加坡的推进也发生在竞争对手香港同样扩大黄金存储和清算基础设施之际,后者正利用其靠近中国这一全球最大黄金市场的地理优势。
瑞士亚洲资本首席投资官Juerg Kiener表示:“新加坡入局已经非常晚了,因为建立一个实体枢纽需要交易量,尤其是由交易支持的结构。”
他对CNBC表示:“最大的黄金市场是中国,而中国通向世界其他地区的窗口是香港。”他补充说,新加坡在黄金支持型交易方面并不具备与香港竞争的有利位置。
Kiener表示,新加坡或许可以在面向金融机构的实物黄金存储方面开辟一个细分市场,尽管该城市国家已经提供商业金库服务,包括樟宜机场附近高安全级别自由港内的设施。
托管雄心
与商业金库不同,这一新设施将由新加坡央行运营,为外国货币当局提供另一种主权级黄金托管选择。
世界黄金协会全球央行主管Shaokai Fan表示:“这不是我们在黄金市场或央行圈子里经常看到的事情。”
Fan说,随着地缘政治紧张局势加剧,各国央行正越来越多地重新评估黄金的存放地点。根据世界黄金协会9月发布的一份报告,过去12个月里,已有多个国家分散了黄金存储,还有许多国家计划这样做。
他补充说,新加坡的政治稳定、健全的法律框架以及广泛的航空连接,可能使其成为传统存储中心之外的一个有吸引力的替代选择。
Metals Focus董事总经理Nikolas Kavalis表示,主权金库服务是新加坡现有黄金基础设施的重要补充,但他提醒,仅靠存储并不足以建立一个完整运转的金条市场。
更大的挑战是建立足够的流动性和交易活动,以与伦敦竞争,后者仍是全球场外黄金市场的主导者。
Kavalis说,新加坡和香港都仍在发展本地清算基础设施,这意味着两者都还没有建立起支撑伦敦主导地位的那种深度交易生态。
如果本地存放的金条还能被用于交易,而不仅仅是保管,那么吸引央行黄金可能有助于新加坡建立这种流动性。
增长潜力
新加坡的努力发生在黄金流向过去十年已发生显著变化的背景下。
历史上,全球大量黄金都经由伦敦和瑞士流转,大型金条先在那里交易或精炼,再运往亚洲市场。
但亚洲精炼厂的扩张以及区域需求的增长,正越来越多地使黄金能够在亚洲市场之间直接流动,减少了它们对欧洲交易中心的依赖,Kavalis说。
亚洲更成熟黄金枢纽的发展可能会加速这一转变。
不过,香港在服务那些金融活动与中国联系更紧密的央行和机构方面可能更具优势,而新加坡则可能吸引那些已经活跃于其银行和金融市场的客户,Kavalis说。
Fan认为,这两个中心都有成长空间。“我们认为这两个中心是互补的,而不是彼此竞争,”他说。
新加坡副总理Gan Kim Yong也淡化了外界关于这两个金融中心争夺同一块蛋糕更大份额的说法。“这不是零和博弈,”Gan周二表示,并补充说,新加坡的金库服务将为央行在分散储备持有地点方面提供另一个选择。
新加坡能否把其作为可信金融中心的声誉转化为实质性的黄金流入,仍有待观察。Fan说:“这有点像鸡和蛋的问题,因为要吸引交易量,你需要流动性;但要获得流动性,你又需要交易量。”