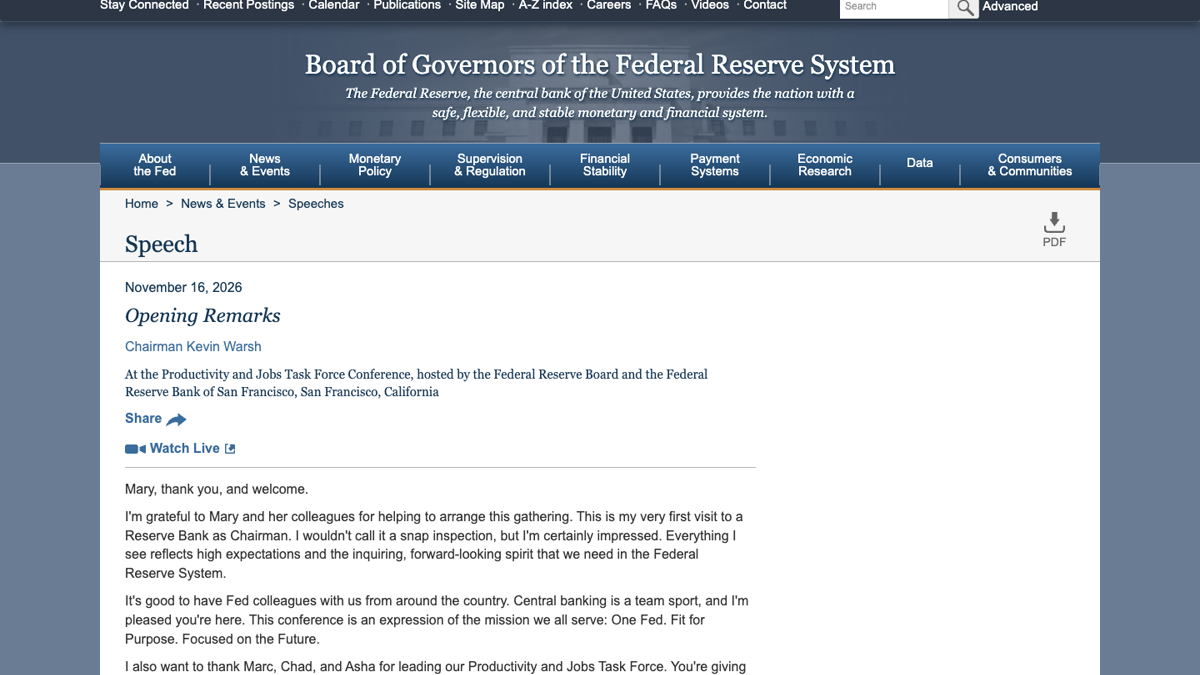














美联储主席凯文·沃什11月16日在旧金山提出,美联储工作人员已开始用模型推演“超级智能”对经济的几种走向。三种情景里,有一种从预期回报转弱、股票估值下跌开始。
这番话出自美联储理事会与旧金山联储合办的生产率与就业工作组会议开幕致辞。沃什说,这是他就任主席后第一次到访地区联储,该工作组是他召集的五个工作组之一。
员工模型里的三条路
沃什强调,这些只是用来讨论的示意情景,由理事会工作人员用风格化模型框架生成,最终最准确的结果很可能不在其中。第一种情景里,生产率提高带来的收益在劳动者和资本所有者之间广泛分享,实际GDP增速持续高于长期平均水平,美国保持接近充分就业。
第二种情景里,GDP增速同样高于长期平均,可部分岗位被技术替代而非补充,自动化加上劳动力市场摩擦,会把失业率推到与充分就业不相符的水平。增长和就业在这里分了岔。
第三种情景是超级智能令人失望。在大量资本投入和股市上涨之后,预期回报转弱,股票估值下跌,经济放缓,失业率出现更明显的上升。经济最终会复苏,但拿不到原先期待的生产率收益。
一个政策制定者的提问清单
沃什没有给出政策结论,他列出的问题是:全要素生产率会不会上升,专业知识普及能否显著提高生活水平,浪潮何时开始、何时减弱,美国会不会比其他国家来得更早更快,对手会不会为了伤害美国经济而抢先部署。
他先描述了正在发生的变化:几年前,口袋里随时能找到一位几乎无所不知的专家还像天方夜谭,如今满足好奇心的边际成本正在快速下降,甚至趋近于零。他接着用经济学文献解释了押注所在。按他引用的估算,自上世纪30年代以来研究投入增加了20多倍,研究生产率却下降得更多;美国近几个季度生产率增长相当强,但还没有出现决定性的结构性突破。超级智能如果能加速创造新想法,增长才可能长期维持在明显更高的水平。
他给出的理由是,想法一旦被发现,使用起来几乎不花钱,一个人用了也不妨碍别人用。内燃机和电力带来了几十年的后续创新,却没有把“产生想法”这件事本身自动化;超级智能可能改变的正是创新的方法和速度。他还提到,人口增长放缓曾让不少经济学家回到“长期停滞”的担忧,这项技术可能改写这个判断。
他说美联储官员到会的身份并非未来学家,也不打算预测技术的下一步,任务是做应急规划,世界变化越快,这件事越重要。风险部分只占几句,却很具体:超级智能同样会赋能坏人,美联储尤其在关注关键基础设施的潜在脆弱性。他还说,机器可以积累甚至超越人类知识,但人类必须做最终决定者。
致辞里也有明显的立场表达。沃什提到经济学家蒙代尔关于美国在二十世纪崛起为超级大国的说法,随后反问:没有超级智能,还能做超级大国吗。他说自己不做预测,但对美国在这一时期的领导地位“并非完全中立”。
对仓位的提示停在情景层面
致辞对货币政策只说了一句:这项技术的大规模采用会显著影响经济,并在未来对货币政策产生重要含义。美联储的角色既不是倡导也不是反对,讲话没有提到利率路径。
对重仓AI概念股、并把AI叙事当成加密市场风险偏好来源的读者,可以记住第三种情景的触发链条:先是资本投入和股价上涨,然后预期回报转弱,估值下跌,再传导到就业。这条下行路径由美联储主席公开描述,他没有给出概率,但央行已经把AI估值回落列进了要提前准备的情形。
沃什说,随着时间推移他预期会看到更多清晰度。这场会议之后,AI带动估值回落的可能,已经是美联储工作人员在评估的情景之一。