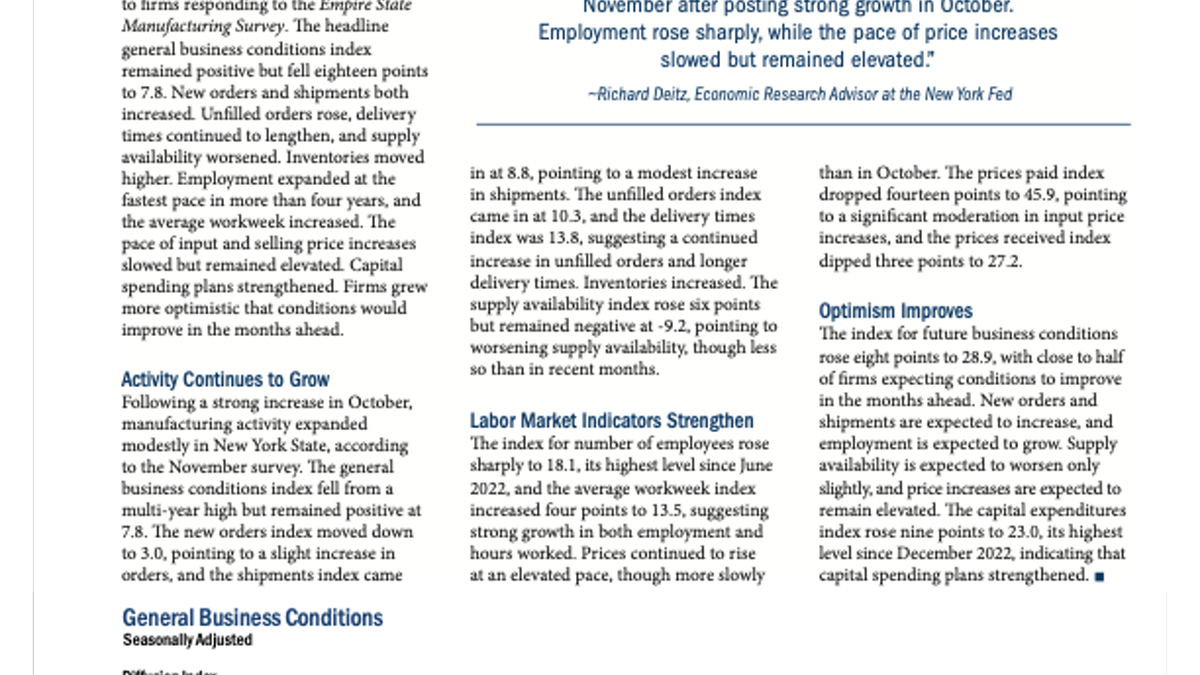














纽约联储11月16日公布的制造业调查显示,总体经营状况指数从10月的25.5跌到7.8,回吐近18点。同一份调查里,雇员人数指数升到18.1,是2022年6月以来的最高读数。
这项帝国州制造业调查的回答收集于11月2日至9日,对象是纽约州制造业企业。指数为正代表报告改善的企业多于报告恶化的企业。10月的25.5是多年来的高点,所以11月的回落有一部分是从高位回来。11月有31.0%的企业说经营状况变好,23.2%说变差,10月这两个比例是44.4%和18.9%。
订单降温,人手却在加
降温最明显的是订单。新订单指数从23.2降到3.0,降幅20.2点,接近停滞;出货指数从13.1降到8.8。未完成订单指数10.3、交货时间指数13.8,说明积压订单仍在增加,交货仍在变慢,只是速度比10月放缓。
就业的方向相反。雇员人数指数从10.3升到18.1,报告增员的企业占21.5%,报告裁员的只有3.4%;平均工作周指数升4点到13.5。订单增长几乎停住时,企业仍在加人加班,可能是在消化此前积压的订单,调查本身没有问企业原因。
供应端还没恢复。供应可得性指数上升6点,但仍为负值-9.2,表示仍有更多企业遇到供应变紧,只是程度比最近几个月轻。库存指数为9.2,库存继续增加。
调查页面还注明,数据刚做过年度基准修订,部分历史数据按新的季节因子调整。拿旧报道里的10月数字和这次对比时,应以本期公布的修订值为准,本文引用的10月读数都来自11月报告。
涨价的企业变少,降价的企业没有
价格是这份报告里对利率最敏感的一组数。支付价格指数从59.5跌到45.9,降13.6点;10月有60.5%的企业说投入成本上涨,11月降到45.9%。收取价格指数从30.6降到27.2,27.2%的企业在提高售价。
另一个细节是,两项价格指标里报告“价格下降”的企业比例都是0.0%。涨价的企业变少了,没有企业在降价。纽约联储经济研究顾问理查德·戴茨的评语是,价格上涨的速度放缓,但仍处于高位。
企业对未来的价格判断更能说明压力还在。对六个月后的预期里,支付价格指数为66.7,比10月的70.9略低,七成企业预计成本还会上涨;收取价格预期从48.0降到41.2,计划提价的企业在减少。成本仍在涨、售价涨得慢,利润率可能受到挤压,调查没有直接问利润。
企业对未来几个月更乐观
前瞻指标在改善。未来经营状况指数上升8点到28.9,接近一半企业预计未来几个月情况会好转;资本开支指数上升9点至23.0,是2022年12月以来最高。企业预计订单和出货会增加,就业会继续增长,价格涨幅仍会偏高。
前瞻分项里也有降温信号。对未来交货时间的预期指数从14.0降到2.3,未来库存预期从9.3降到4.6,未来雇员预期从19.5降到16.8。未来新订单预期指数为24.5,略高于10月的22.4。企业对总体前景更乐观,对供应链继续拉长和大量补库存的预期在减弱。
这份调查只覆盖纽约州制造业,样本有限,与全国工业产出数据也不总是同步。对关心美联储下一步的读者,可以把支付价格指数当作判断标准:10月59.5、11月45.9,下个月若继续回落,投入成本压力的缓和才算有了延续性。
11月已经能确认的变化是:订单增速明显放慢,企业招人的意愿却是四年多来最强,涨价的企业比上月少了近15个百分点。