

美联储三年多来首次加息后,华尔街在周四迎来一轮技术性反弹。油价和美债收益率回落,缓解了前一交易日急跌后的紧张情绪,道指、标普 500 指数和纳指盘中均走高,其中科技股表现更强。
三大股指盘中回升
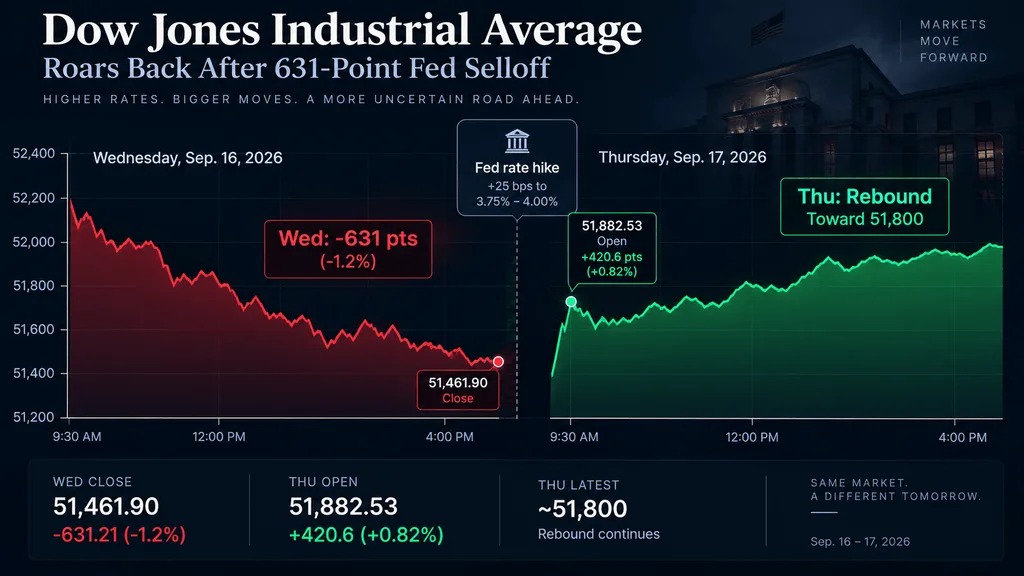
周四晚些时候,道琼斯工业平均指数上涨约 300 点,涨幅约 0.6%。标普 500 指数上涨约 1.1%,纳斯达克综合指数上涨约 1.6%。
这次反弹距离前一日大跌不到 24 小时。周三,道指下跌 631.21 点,跌幅 1.2%,收于 51461.90 点,创下近三个月最低收盘水平。
油价和收益率同步回落
当天市场压力有所缓解,主要来自两个方向。美国 10 年期国债收益率回落至 5% 下方,约为 4.95%。这一水平被市场视为重要关口,收益率回落意味着融资成本压力暂时减轻。
国际油价也出现下行。布伦特原油跌逾 2%,向每桶 103 美元靠近;美国西得州中质原油在每桶 101 美元附近交易。
能源价格回落之所以重要,是因为此前油价持续走高,令通胀前景更复杂,也加大了市场对美联储维持紧缩政策更久的担忧。
科技股领涨,但加息预期仍在
在利率和能源压力暂时缓和后,科技板块反应最明显。英伟达和亚马逊涨幅均超过 2%,其他半导体和 AI 概念股也普遍走高。
不过,周四的回升并未消除市场对后续政策的担忧。周三,美联储将基准利率上调 25 个基点至 3.75% 至 4.00%,这是自 2023 年 7 月以来首次加息。联储官员同时表示,在通胀仍高于目标的情况下,不排除进一步收紧政策。
据路透社援引 CME FedWatch 数据,交易员对 10 月再次加息的押注升至约 51%,高于前一天的约 44%。这意味着当前市场仍在两股力量之间摇摆:一边是油价和收益率回落带来的喘息空间,另一边是进一步加息的预期。
短线来看,投资者关注的焦点已转向这轮反弹能否延续。当前油价仍接近每桶 100 美元,美债收益率仍在 5% 附近徘徊,而美联储立场也未明显转向,市场波动短期内仍难快速降温。