

Polygon在9月21日为Open Money Stack加入周期性稳定币支付规则。用户只需在开始订阅时批准一次,商家之后可以在约定的金额、用途和有效期内按计划发起扣款;钱包会在执行时核对条件,超出范围的请求由合约层拒绝,用户也可以撤销授权。这个设计针对的是稳定币支付长期存在的体验缺口:每月订阅不该每月都要求用户重新打开钱包签名。
传统银行卡订阅让商户保存一个支付凭据,到期自动扣费。非托管钱包的默认逻辑恰好相反:每次资金移动都要持有人签名。这对一次性转账是安全优势,对流媒体、软件、会员和云服务却很麻烦。Polygon OMS试图用“受限权限”在两者之间折中,让自动化发生,但不把整个钱包控制权交给商户服务器。
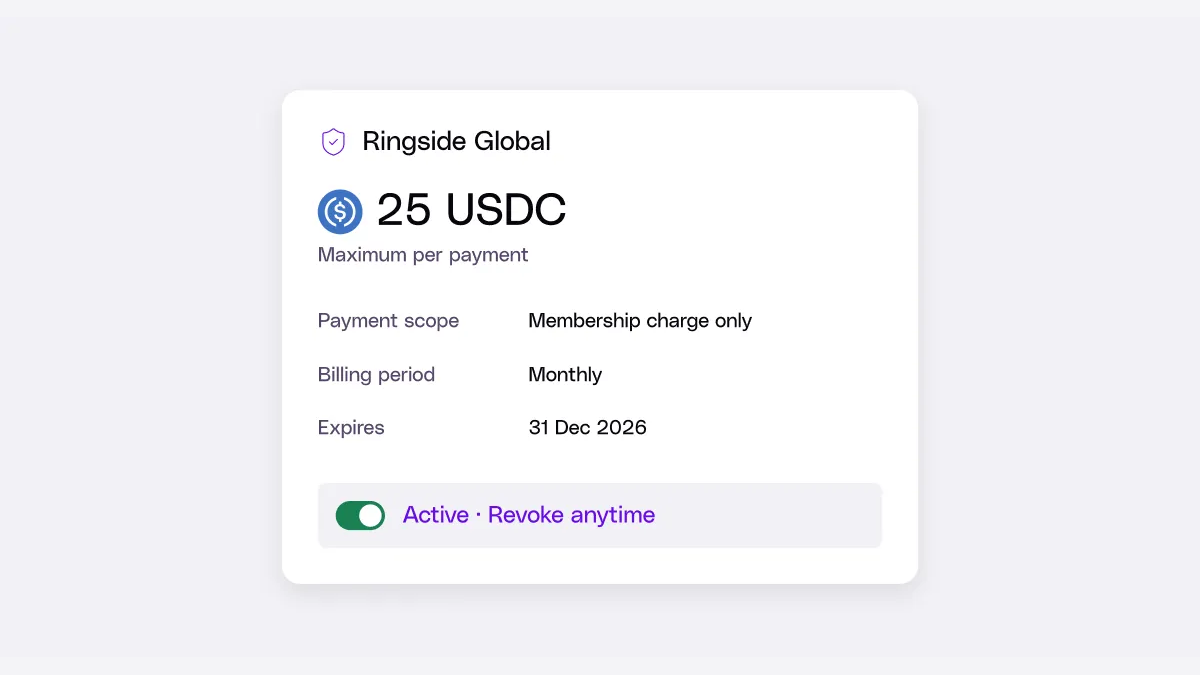
一次授权不是无限授权,金额、调用范围和到期日都写进规则
按照Polygon公布的机制,用户先在产品界面看到价格、周期和结束日期,再批准一条钱包规则。规则可以限定单次最高金额、允许调用的合约与方法、结算周期和失效时间。账单到期后,商户后端发出请求,钱包逐项检查;只有请求与原授权一致,付款才会执行。
权限存放在钱包的链上Sessions Module中。后端可以请求支付,却不能在用户批准后自行放宽金额或调用范围。这个差别很重要:如果限制只存在商户数据库,服务器被入侵或程序出错时,攻击者可能篡改规则;由钱包合约执行边界,至少能让越权请求在资产移动前失败。
用户撤销授权后,后续请求会被阻止。这让稳定币订阅拥有类似银行卡“取消自动续费”的出口,但实际体验仍取决于应用是否把撤销按钮放在显眼位置、链上操作是否需要手续费、撤销状态是否及时同步。技术上可撤销,不等于产品上一定容易取消,开发者仍要遵守所在地的消费者保护与自动续费规定。
规则也不能防住所有问题。如果用户批准了错误金额、误认了商户,或者合约本身存在漏洞,系统只会忠实执行已经签署的条件。稳定币价格、网络拥堵、余额不足和Gas支付也会导致扣款失败。商户需要设计重试、通知和宽限期,不能把链上交易失败简单当作用户拒付。
稳定币走向日常支付,竞争重点从“能转账”转向“能管理关系”
链上支付过去强调速度和跨境能力,但真实商业关系很少只有一次转账。订阅涉及套餐变更、试用期、退款、暂停、税费和客服争议。Polygon这次加入的是底层授权与执行能力,并没有自动解决全部业务流程。企业仍需把账单系统、用户身份、会计记录和合规要求接在外面。
不过,补上周期支付确实扩大了稳定币余额的用途。用户可以用它购买软件、内容会员或定期服务,平台也可以把收款、付款、路由和结算放进同一套基础设施。对跨境产品而言,稳定币可能减少银行卡覆盖和本地收单限制,但出入金、当地监管和税务义务不会因此消失。
与信用卡相比,链上规则的优势是边界更透明,用户可以看到批准的合约、金额和有效期;商户也不必保存一份可以广泛扣款的卡号凭据。代价是用户要理解钱包授权,交易不可逆性更强,争议处理没有统一的卡组织框架。两种体系解决问题的方式不同,不能只用手续费高低判断优劣。
对开发团队来说,上线前应重点测试四类场景:商户重复请求是否会重复扣款,套餐涨价是否必须重新授权,授权撤销与已排队交易发生冲突时如何处理,以及跨月失败后重试是否仍在原时间窗口内。任何一个边缘条件处理不当,都可能伤害用户对自动扣款的信任。
安全审计也要覆盖前端显示与链上参数的一致性。用户看到“每月10美元”,签名内容却允许更高上限,是最典型的界面与权限错位。产品应该用人能读懂的语言展示商户、代币、金额、频率和截止日期,并在每次扣款后发送通知。透明不能只停留在区块浏览器里。
Polygon在公告中将这项能力描述为OMS的新功能,并提醒功能可能因司法辖区和法律要求而受限或调整。因此,准确的说法是“周期支付规则已经加入产品”,不是所有钱包、所有国家和所有商户从此都能无条件使用。它向稳定币日常化迈出了一步,能否形成规模,还要看钱包接入、商户采用和消费者保障是否同步跟上。
当转账本身越来越容易,支付基础设施的差距会体现在授权、撤销、对账和异常处理上。一次授权按规则扣款看似只是一个小功能,却触及钱包从个人工具走向商业账户的关键问题:怎样让自动化足够方便,同时让资产控制权仍然留在用户手中。