

一份贸易数据里,“顺差扩大”往往被读成出口更强。欧盟委员会9月28日更新的农食贸易月报,却给出一个更值得追问的组合:2026年1月至7月,欧盟农食产品累计顺差301亿欧元,比上年同期多29亿;同期出口累计1387亿欧元,反而少了16亿、下降约1%;进口累计1086亿欧元,减少45亿、下降约4%。顺差变大,并不等于卖货更顺利,很大一部分原因是买入金额缩得更快。
农食贸易是观察价格、消费和供应链的一扇窗。它既有粮食、肉类、乳制品等生活必需品,也有酒类、咖啡、可可和加工食品。账面金额变化,可能来自实物数量,也可能来自国际价格。欧盟委员会在这次报告里特别点出可可价格回落:主要产地进口金额明显下降,相关价格约为2025年春季峰值的一半。如果不分价格和数量,容易把“买同样多但花得少”误读成“需求突然消失”。
顺差为何会在出口下降时扩大
先看两端的绝对量。前七个月出口少16亿欧元,进口少45亿欧元,差额自然扩大约29亿欧元。这是会计上的直接解释,却还不是经济上的完整答案。出口减少1%,说明欧盟农食产品海外销售额并未普遍大涨;进口减少4%,则提示外部农产品和原料的计价变化更大。新闻标题如果只写“顺差创新高、竞争力提升”,会把最重要的背景藏掉。更稳妥的说法是:在这一时期、这一统计口径下,贸易顺差扩大;出口额和进口额却同时回落。
具体品类的分化也说明不能用一个总数概括全局。欧盟委员会说,咖啡、茶、可可和香料的出口额同比少13亿欧元、降16%;猪肉、橄榄和橄榄油也出现明显下滑。另一方面,其他动物产品出口多5.49亿欧元、增11%,烈酒和利口酒多4.70亿欧元、增10%。不同产品所面对的价格周期、消费市场和供应条件都不一样。一个酒类企业看到的景气,未必与可可加工企业相同。
进口端的变化更集中。报告称,咖啡、茶、可可和香料的进口额少48亿欧元、降19%,其中从科特迪瓦进口的金额下降12亿欧元、降21%;从喀麦隆和尼日利亚的进口金额也都下降46%。这些数字不能直接拿来断言种植者或出口国的发货量按同样比例减少,因为价格变化在其中扮演重要角色。相反,巴西来源进口多5.28亿欧元、增5%,主要与大豆数量增加有关;阿根廷来源进口多2.40亿欧元,与葵花籽有关。一个进口总量的下降,里面仍有原料结构调整。
对企业和消费者意味着什么
对食品加工企业来说,原料进口额下降可能改善采购账面压力,但价格传导通常不会即时、等比例地来到超市货架。采购合同可能提前签好,能源、人工、运输和包装成本也在独立变化。顺差扩大本身不说明消费者食品价格会下跌;还需要把进口单价、国内生产、零售竞争以及库存周期放在一起观察。
一个具体例子是可可。若国际可可价格从高位回落,欧盟进口同等数量的原料可能花更少欧元,贸易顺差因而改善;但巧克力工厂此前购买的高价库存和长期合同,可能仍在账上。零售端何时降价、能降多少,并不由海关账面一个月的进口额决定。反过来,若低价刺激加工企业增加采购数量,金额和实物量的方向也可能不同。因而观察贸易时最好同时看数量、单位价格和库存,而不是用顺差一项替代完整的供需分析。
对农产品出口商而言,欧洲整体农食出口降1%也不是全面失速。目的地表现差异很大:欧盟委员会提到,对埃及出口额增加2.51亿欧元、增22%,主要由小麦带动;对土耳其和乌克兰也有所增加。相关变化既可能反映目的地需求,也可能受产量、价格和物流安排影响。企业做市场判断,不能拿“欧盟出口下滑”一个平均数替代自己的产品和目的地数据。
还有一个时间口径不能忽略:这份月报覆盖的是2026年前七个月,不是全年结算,也不是9月当月的即时贸易额。后续月份若国际价格、收成或运输条件改变,全年顺差可能与眼下趋势不同。对于宏观观察者,更有信息量的下一步,是比较金额与实物数量的同步变化,尤其追踪可可、大豆、小麦等权重较高的品类。数字表面是“顺差多了29亿”,背后其实是价格和结构两股力量在重新分配成本。把这层关系看清,才不至于把一项贸易余额误读成欧洲食品产业全面转强。
贸易余额也不等同于某个产业的利润。出口商可能因售价下降而收入减少,同时原料进口商因采购成本降低受益;生产者、加工商、零售商以及消费者承担的变化并不一样。农食产业链很长,总顺差是跨产品、跨国家加总后的结果,不会告诉我们每个环节过得如何。接下来如果报告显示出口额继续下滑、进口额仍被价格拖低,顺差可以维持高位,企业利润却未必同步改善。这也是把“顺差扩大”与“景气改善”分开讨论的理由。
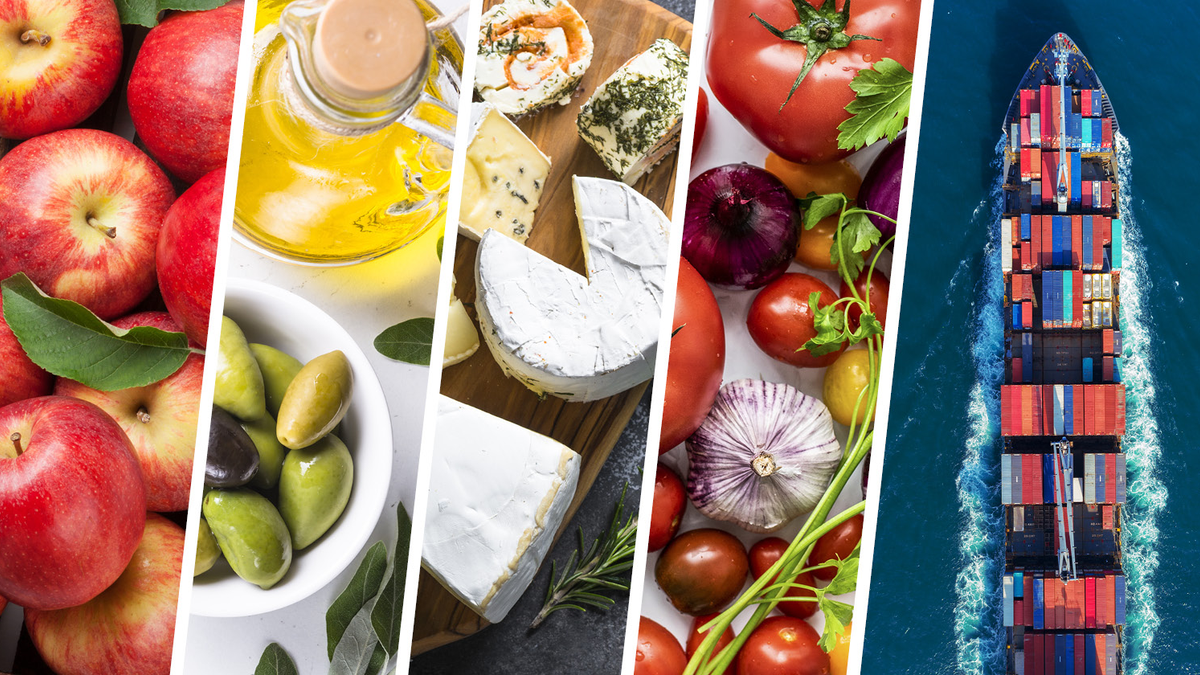
封面素材:欧盟委员会该期农食贸易报道配图,含农食产品与货船的真实素材拼接,编辑裁切;不将其表述为单一现场。