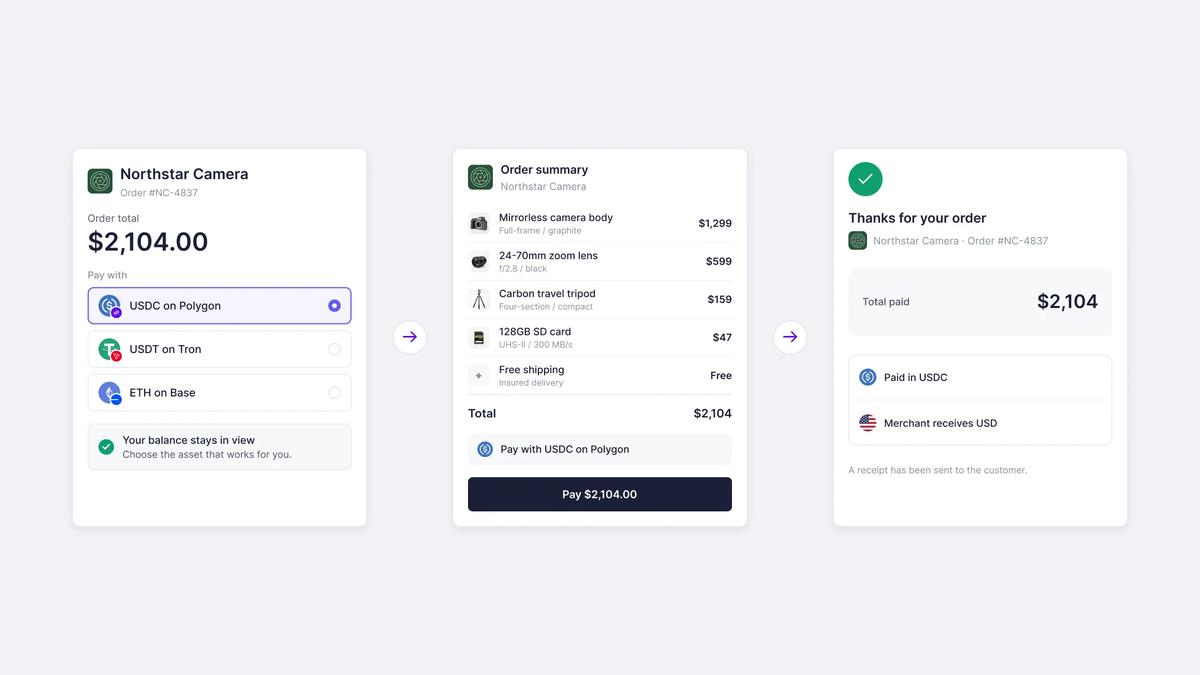


Polygon在9月30日介绍其Checkout产品,把加密货币付款嵌入现有商户结账页。方案由Polygon OMS负责路由:消费者可从支持的钱包、资产和链选择付款,商家则选择希望收到的加密货币或法币结算结果。过去“商家要接受USDC,就得让顾客先换成指定链上的USDC”的摩擦,被放到后台处理。产品发布说明了设计方向,但并不等于已有大量商户采用,也不能把页面中的示例订单当成真实销售数据。
官方演示使用一台价格2104美元的相机订单,展示顾客在结账页看到的选项以及资产转换流程。这是解释产品工作方式的示意案例,不是被证实的实际交易。报道此类产品时,容易把流畅的交互图与大规模成交混为一谈。真正要检验的是:用户手中的资产是否有足够流动性,兑换报价是否透明,网络费用是否合理,商家是否能按约定金额和时间收到款项。
前台少一道换币,后台多了几层责任
Polygon给出的流程包括生成支付请求、显示顾客可用余额、确认交易,以及在商家履约前核验付款。它也提供“Pay with Crypto”放在商户已有付款方式旁边的模式,意图降低改造结账页的成本。对用户来说,体验应该接近挑选一个支付方式,而不是先去交易所买入某一种代币、再跨链转移。对商家来说,核心诉求并非顾客使用哪条链,而是最终对账容易、收入稳定。
但把复杂性藏起来,不代表复杂性消失。系统可能需要识别多条链上的余额、估算路径和费用,并在价格波动时保护商户到手金额。若用户交易已经发起但确认缓慢,商家不能仅凭钱包弹窗就认定款项到账。若报价过期或兑换路径失败,也要清楚告诉用户订单状态,并避免重复扣款。结账是一个高频、容错要求很低的环节,产品好坏最终由异常场景决定。
消费者“可以用任何资产付款”的说法也必须放在支持范围内理解。并非世界上所有代币、钱包和区块链都已接入,同一种资产在不同网络上的流动性和安全性也不同。产品文案强调选择自由,落地时仍需要逐一公布可用资产、地区、链与结算方式。尤其涉及法币结算时,还会出现合作支付机构、银行账户、身份核验和本地监管要求,绝非单靠链上协议即可自动完成。
官方材料还对比了加密支付结算与银行卡拒付。链上已确认交易一般不能像部分卡交易那样由持卡人直接发起拒付,但这并不代表商家没有退款、争议或消费者保护义务。商品未送达、欺诈或重复扣款仍要处理,只是机制和责任分配不同。把“不可撤销”当成商家可以不售后的理由,会伤害支付产品的长期信任。
产品能否走出演示,要看商户的四笔账
第一笔是总成本。商家关心的不只是链上Gas费,还包括兑换价差、路由服务费、收款通道费和财务对账工时。若加密付款只是把银行卡费率换成更难预估的隐性成本,采用动力会很弱。第二笔是到账确定性:商家是否能在发货前获得可信确认,是否承担资产价格变化,遇到网络拥堵由谁补偿。
第三笔是客户体验。消费者看到的钱包连接、签名、网络切换若过于复杂,转化率可能下降。与现有卡或本地转账相比,优势需要体现在真实用户完成付款的比例上,而不是展示页上的步骤数量。第四笔是合规和风控:商户是否知道资金来源筛查、制裁规则、退款和税务记录应由谁负责。大品牌不会因一次演示就忽视这些责任。
Polygon此前也发布过其他支付和稳定币相关产品,本次Checkout的不同点在于明确指向商户前端结账,尝试把消费者资产偏好与商户收款偏好解耦。它将是支付基础设施竞争中的一项新工具,而非宣布加密货币已经成为主流电商支付。下一步有价值的证据,应是具体商户上线、真实交易成功率、处理时间与费用数据。眼下能确认的是产品及流程已公布;市场采用程度仍待验证。
商户还需要把结账产品放入既有经营流程。订单系统要知道哪一笔链上交易对应哪一张订单,财务部门要处理汇率和退款,客服要能解释付款失败或等待确认的原因。如果这些后台步骤仍要人工逐笔核对,前台按钮再顺畅,也未必能够扩大规模。对消费者而言,最好的支付体验通常不是看到更多技术术语,而是清楚知道要付多少、何时完成、出现问题如何得到帮助。
此外,不同国家对加密资产支付的税务和会计处理并不相同。即便顾客看到的是美元标价,付款时若卖出另一种代币,个人可能要记录资产处置,商家也要记录成交时的汇率。产品若能给出清晰凭证,会比单纯增加可支持代币数量更有价值。技术路线的灵活性,最终要落到普通财务人员可以核对的流水上。