

美国9月非农就业报告意外大幅降温,市场对美联储短期加息的预期进一步降温。周五美股走高、美元走弱,美债收益率则在数据公布后短线大幅下行,随后快速V形反转并转升。与此同时,七国集团(G7)宣布释放1亿桶石油和石油产品储备,国际油价盘中大幅跳水。
美国劳工部周五公布的数据显示,9月非农就业人数仅增加2.9万人,远低于市场预期的9万人;8月新增就业人数由16.2万人下修至13.3万人,失业率升至4.2%,平均时薪同比增速放缓至3.0%。数据公布后,市场预计美联储10月加息概率进一步降至约20%至21%,低于数据公布前的约26%。
美股和美债随后走出截然不同的行情。美股尤其是科技股受到“加息压力减轻”的提振,纳指涨超1%,英伟达盘中创历史新高;美债则未能延续最初的上涨行情,基准10年期美债收益率一度较非农就业报告公布后刷新的日低反弹超10个基点。
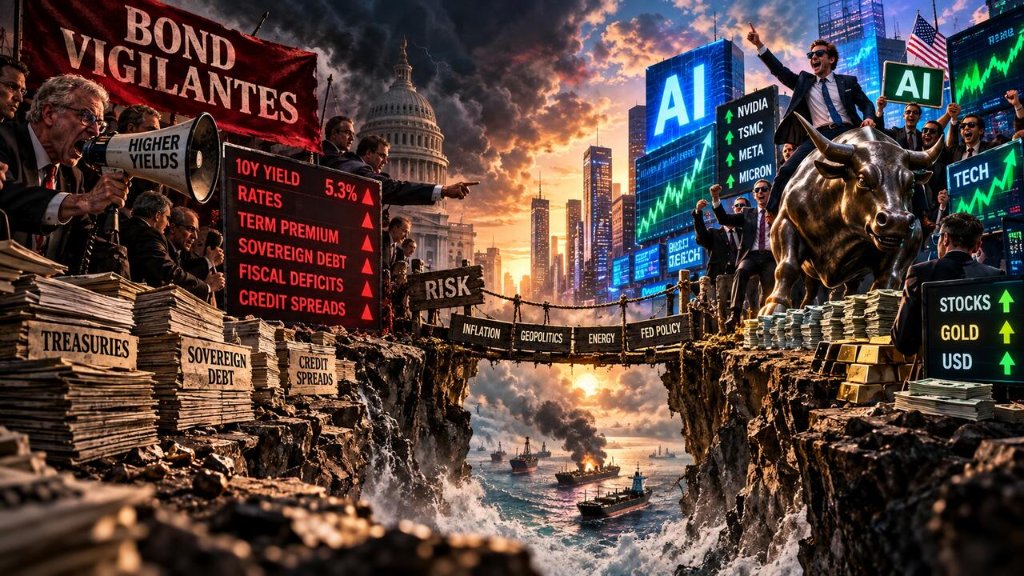
媒体分析称,债券投资者最初押注疲软就业将降低美联储继续加息的压力,但随后重新关注能源价格、通胀预期、财政赤字以及期限溢价等因素;评论称,疲软的非农并未完全排除未来数月再次加息的可能性。
本周,全球资产的主线并非单一的“风险偏好”,而是AI科技股与传统宏观资产之间的明显分化。科技板块成为本周表现最好的主要板块,金融和医疗板块表现垫底。
长短端美债收益率走势也出现分化:10年期收益率延续一个月来周度升势,而对利率更敏感的2年期收益率在连升六周后回落,显示市场对短期美联储政策的押注有所缓和,但对长期通胀、财政供给和期限溢价的担忧仍然存在。原油则在中东供应风险、战略油储释放和成品油供应紧张之间反复博弈;贵金属金银在周初大跌后未能收复失地,继续受到美元和高国债收益率的压制。
美股:纳指涨超1%、盘中新高,交付数据提振特斯拉,东芝扩产消息冲击存储芯片股
三大美股指周五集体高开,全天保持涨势。纳指收涨1.19%,报27190.86点,创9月22日以来收盘新高,早盘曾涨3%、创盘中历史新高;标普500指数收涨0.73%,报7722.72点;道指涨250.40点,涨幅0.49%,报51176.96点;纳斯达克100指数涨约1%,盘中及收盘均刷新纪录。罗素2000指数收涨0.94%。
全周,标普500指数累跌0.27%,为近四周第三次周跌;道指累跌1.26%,为近五周第四次周跌;纳指累涨0.45%,连续第三周上涨;纳斯达克100指数涨0.65%,同样连续第三周上涨;罗素2000指数跌0.16%,连续第四周下跌。科技板块成为本周表现最好的主要板块,而金融和医疗板块表现垫底,KBW银行指数全周跌2.78%。
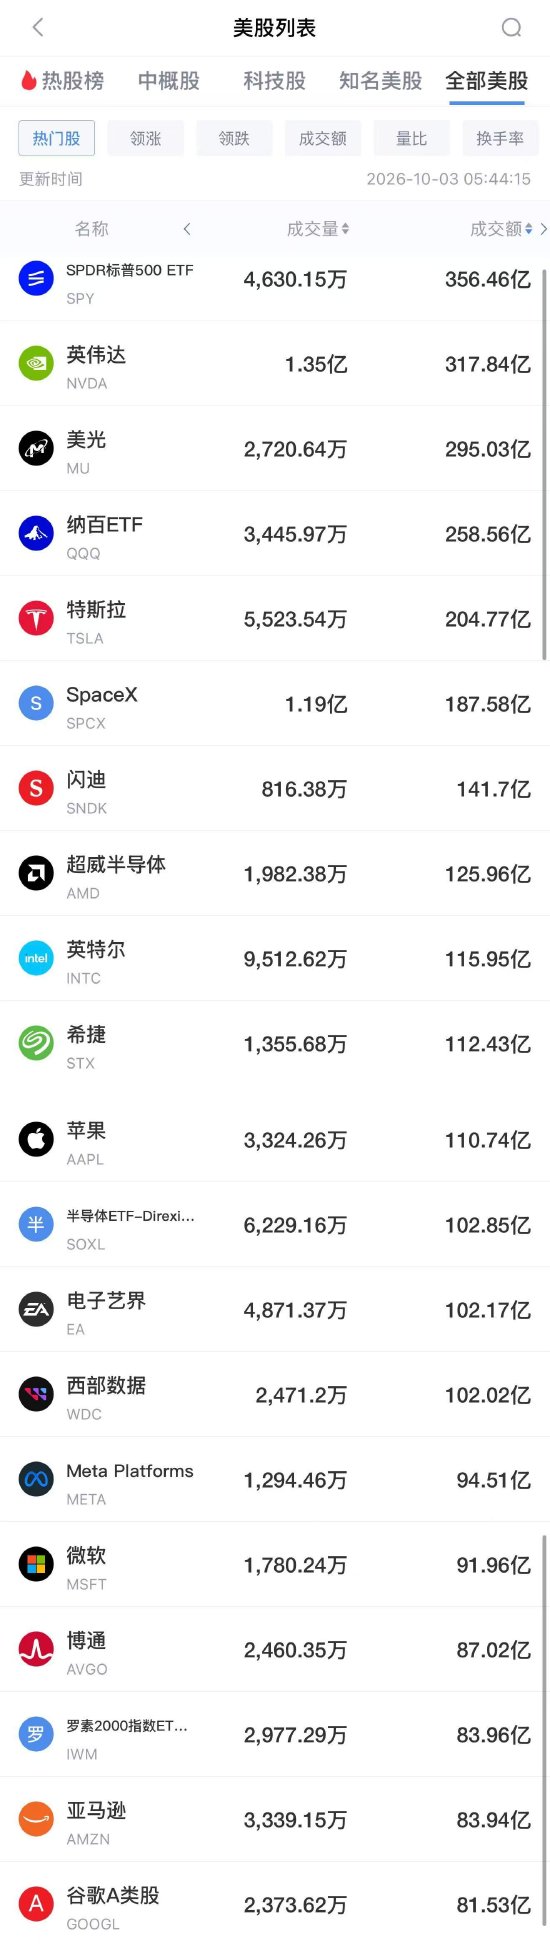
个股方面,英伟达(NVDA)盘中一度上涨约3%,继5月中之后时隔四个多月又创盘中最高纪录,最终收涨约1.3%,逼近5月中所创的收盘最高纪录;特斯拉(TSLA)受到第三季度交付数据提振,盘中一度涨超5%,最终收涨约4.7%。特斯拉第三季度交付48.65万辆,同比下降2.1%,但较分析师预期高约5%。
芯片股周五总体走高,费城半导体指数收涨约2.4%,本周累计上涨3.69%。但存储芯片股当天遭抛售。
日经新闻称,东芝计划到2027财年将用于AI数据中心的传统硬盘(HDD)产能提高一倍,市场担忧供应增加可能削弱当前的供需紧张格局,希捷科技(STX)和西部数据(WDC)周五均跌约10.2%,闪迪(SNDK)跌约3.8%,美光(MU)跌超2%。
其他个股方面,博通(AVGO)涨约3.4%,此前有报道称公司同意向Anthropic提供最高420亿美元贷款;安森美(ON)因提高对Synaptics(SYNA)的收购报价至每股123美元而上涨,Synaptics大涨约14%;耐克(NKE)则因中国市场销售疲软、下调业绩指引并宣布裁员,早盘曾跌收跌逾3.6%。
美债:非农就业后 10年期收益率刷新日低 后一度反弹超10基点
非农数据公布后,美债一度迎来明显买盘。10年期美债收益率一度跌破5.16%,2年期收益率也一度降至4.70%左右。但随着交易深入,收益率迅速反弹,10年期收益率盘中一度升至5.30%附近,最终收于约5.28%,单日上涨约4个基点;2年期收益率收于约4.82%,上涨约3个基点。
MarketWatch指出,债市最初认为就业降温将降低美联储继续加息的压力,因此买入美债;但随着市场重新评估,能源价格上涨可能推高通胀压力,同时美国财政赤字和巨额国债供给仍在对长期收益率构成压力。此外,在近期全球债市遭遇抛售的背景下,期限溢价也成为投资者关注的因素。
换言之,疲软非农降低了短端利率预期,却不足以彻底扭转长期美债面临的供给、通胀和期限溢价压力。
全周来看,10年期美债收益率累计上升约12个基点,连续第五周攀升,为2024年11月以来最长周度连升;2年期收益率则累计下降约3个基点,结束此前连续六周连升。这种长短端分化,反映出市场对短期美联储政策路径的押注有所缓和,但对长期通胀、财政供给和期限溢价的担忧依然存在。
欧债:法德10年期利差扩增扩至2011年来最大
欧洲债市继续剧烈波动。
周五德国与法国10年期国债收益率利差扩大至2011年以来最宽水平;法国2年期国债收益率盘中一度升至3.84%,德国2年期收益率则在2.94%至3.06%之间波动。过去一周,德国2年期收益率下降近25个基点,而法国2年期收益率反而上升近14个基点。
市场更关注法国财政状况。此前法国10年期国债收益率一度逼近4.95%,创约20年来高位,法德10年期国债利差一度突破140个基点,达到2012年欧债危机以来最宽水平。
全周,德国2年期国债收益率累计下降近25个基点,而法国2年期收益率则上升约14个基点。
在全球债市整体受到高油价、通胀以及财政赤字压力冲击之际,法国正在成为欧洲债市风险最集中的市场之一。法国财政状况和政治不确定性持续成为欧洲债市的重要定价因素。
汇市:非农就业后 美元指数加速跌离一年半高位 离岸人民币曾逼近6.70
非农公布后美元明显走弱。ICE美元指数(DXY)在美国非农就业报告公布前曾短线转涨,报告公布后跌幅迅速扩大,美股午盘刷新日低至101.67,日内跌逾0.4%,跌离周四涨破102.20刷新的2025年4月以来高位,在连涨四日后回落、本周首日下跌,但本周继续累涨、连涨三周。
两连跌的日元反弹,美元兑日元在美国就业报告后迅速扩大跌幅并跌破157.00刷新日低,靠近周三跌至156.37刷新的9月18日以来低位,日内跌逾0.7%;欧元兑美元在美国就业报告后迅速转涨,美股早盘刷新日高至1.1286,脱离周四所创的2025年5月以来低位
离岸人民币(CNH)兑美元在亚市早盘刷新日低至6.7175,不久转涨后保持涨势,美国非农就业报告公布后,涨幅迅速扩大,美股早盘曾逼近6.70关口至6.7008,刷新9月23日以来高位,在两连跌后反弹,本周累涨、在上周回落后反弹。
比特币(BTC)在欧股盘中涨破8.71万美元、刷新9月23日以来高位,美股开盘后持续回吐涨幅、午盘转跌,午盘曾跌破8.39万美元刷新日低,较日高跌超3000美元、跌近4%,美股收盘时处于8.44万美元下方,最近24小时跌约0.5%,最近一周涨约0.5%。
原油:G7将释放1亿桶储备,油价盘中跳水
国际油价周五受到G7释放战略储备的消息重创。G7宣布,将通过国际能源署(IEA)协调释放1亿桶石油和石油产品储备,计划持续四个月,其中包括大量柴油储备。
消息公布后,美国WTI原油盘中一度跌至88.06美元/桶附近,跌幅超过5%;布伦特原油一度跌至98.40美元附近,跌幅接近4%。截至收盘,WTI 11月合约跌1.90%,报91.11美元/桶;布伦特12月合约跌约0.06%,报102.25美元/桶。
按即月合约收盘口径,美油本周累计跌约1.41%,连续第二周下跌;布油则累涨约4.94%,连续第二周上涨。
媒体指出,当前能源市场的主要压力已经不仅是原油供应,还包括炼油能力和成品油供应。中东和俄罗斯炼油能力下降,使柴油等成品油供应成为市场新的关键压力点,这也是G7此次行动重点释放成品油储备的原因之一。
黄金:非农后一度冲高,金银全周继续大跌
黄金同样经历了明显的盘中反转。非农公布后,黄金期货一度升至4259美元附近,涨幅超过1%,现货黄金一度突破4220美元;但随着美债收益率反弹,金价回吐涨幅,美股早盘转跌。
到周五收盘,即月合约COMEX 10月黄金期货收跌0.94%,报4133.7美元/盎司,在三连涨后回落,刷新8月4日以来收盘低位,本周累跌3.59%、创6月5日一周以来最大单周跌幅,连跌两周。
周四扭转三连跌的纽约期银和期金均在美国非农就业报告后涨幅扩大、但美股早盘转跌。即月合约COMEX 10月白银期货收跌1.23%,报59.977美元/盎司,刷新8月3日以来收盘低位,本周累跌6.68%,创6月26日一周以来最大周跌幅。
本周期金和期银均连跌两周、最近六周内第五周累跌。
纽约期铜在周四回落后小幅反弹。COMEX 10月期铜收涨0.15%,报6.492美元/磅,暂别周四刷新的9月16日以来收盘低位,本周累跌3.1%,创6月26日以来最大周跌幅,在连涨两周后回落。