

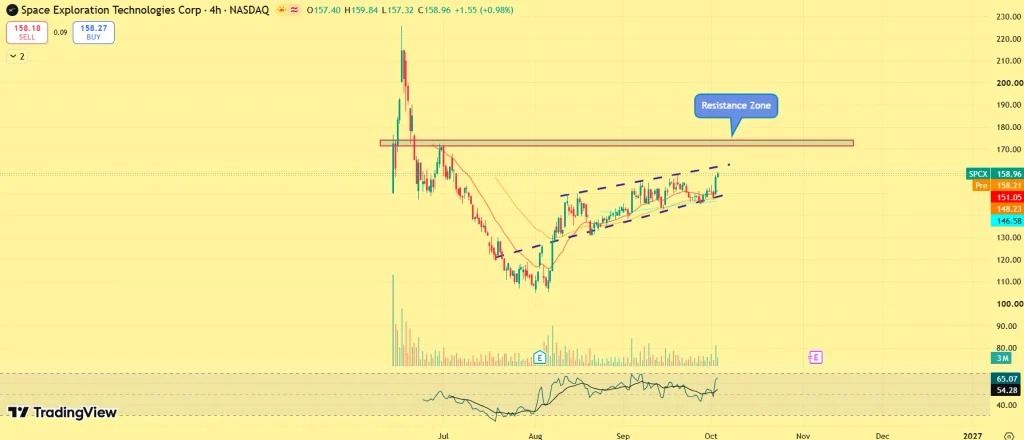
SPCX 股价上涨 7.35%,至 158.96 美元,令该股接近 170 美元的突破位。
摩根士丹利维持“增持”评级和 300 美元目标价,其估值逻辑主要围绕 SpaceX 在 AI 计算、Starlink 以及发射基础设施方面的增长。
如果股价持续突破 165 美元,175 美元和 190 美元将进入关注范围;如果在阻力位受阻,150 美元仍将是关键下行水平。
SpaceX 股票在投资者视野中重新升温,此前一轮约 7% 的上涨将 SPCX 推向 160 美元附近,使一个关键突破位触手可及。此次上涨之际,摩根士丹利维持 300 美元目标价,而 Starship 的里程碑进展以及不断扩大的 AI 计算业务也强化了其长期增长逻辑。不过,该股目前正面临 165 美元附近的关键技术考验。若能明确突破,可能意味着更广泛的重估并指向 190 美元;若再次受阻,则 SPCX 仍将被困在近期区间内。
为何摩根士丹利认为 SPCX 可达 300 美元
摩根士丹利给出 300 美元目标价,是看多 SpaceX 股票的核心理由,但这一判断并不只基于其火箭业务。分析师 Adam Jonas 维持“增持”评级,并认为在按预期增长调整后,SpaceX 的估值更具吸引力。该机构估计,SpaceX 的 2028 年预估 EV/EBIT 约为 30 倍,而其他大型市值 AI 公司约为 16 倍。
不过,若按增长调整后的 EV/EBIT/G 口径衡量,SpaceX 的估值约为 0.3 倍,低于可比大型市值公司约 0.5 倍的中位数。这正是摩根士丹利论点的核心:SpaceX 按传统估值指标看似昂贵,但其增长轨迹可能足以支撑更高倍数。
因此,300 美元目标价取决于 SpaceX 能否同时扩展多项业务——AI 计算、Starlink 和发射基础设施——而不仅仅是增加火箭发射次数。
SpaceX 股价反弹使 170 美元成为焦点
若能干净利落地站上 165 美元,SPCX 将突破眼前阻力区;若能持续突破 170 美元,则将更有力地确认此次反弹已演变为更广泛的突破。站上 170 美元后,下一上行区间在 175 至 190 美元附近。下行方面,如果反弹未能守住,股价可能回落至 150 美元;若该支撑失守,中 140 美元区间也将变得重要。
Starship 的进展带来另一重催化
Starship 也已从研发故事逐步转向更具商业意义的业务。第 14 次 Starship 飞行成功进入轨道,并部署了 26 颗 Starlink Version 3 卫星,标志着该飞行器首次完成轨道任务和创收任务。不过,一项发动机问题缩短了此次飞行,意味着在可靠性和可重复使用性方面仍有进一步工作。
下一次重大测试是第 15 次飞行。摩根士丹利已将 Starship 的开发列为 SPCX 的关键催化因素之一,尤其是计划中的飞行器回收尝试。若成功完成回收,将更有力地证明 SpaceX 正在朝着实现更高发射频率所需的快速重复使用能力迈进。
SPCX 要突破 170 美元需要什么
本轮上涨的下一阶段,需要价格走势和业务执行两方面同时确认。从技术面看,SpaceX 股票需要先站上 165 美元,并进一步实现对 170 美元的持续突破。这将使该股脱离近期反弹区间,并把 175 至 190 美元纳入视野。
从基本面看,投资者将关注:
- Starship 第 15 次飞行及向飞行器可重复使用性的推进
- AI 计算产能和新的客户合同
- Starlink 增长
- 发射频率及其经济性
- SpaceX 更广泛生态系统带来的收入增长
这些催化因素越强,投资者就越容易为更高的估值溢价提供理由,从而支撑股价向 300 美元及更高水平迈进。