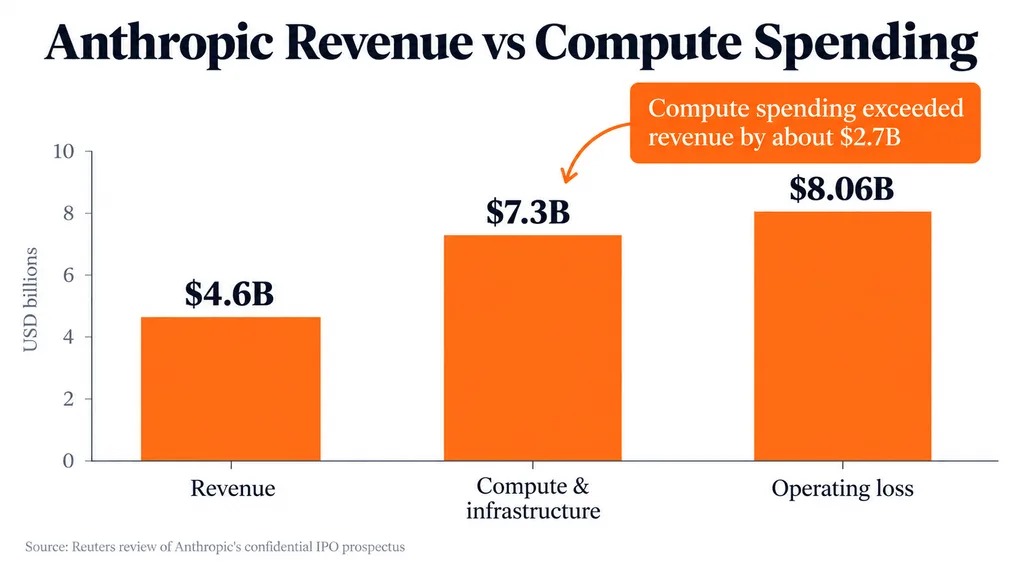
据其 IPO 文件中的财务细节,Claude 开发商 Anthropic 在 2025 年实现了约 46 亿美元营收,但仅算力和基础设施支出就约为 73 亿美元。Anthropic 最终录得约 80.6 亿美元的营业亏损。
这些数字说明了前沿 AI 实验室面临的核心经济挑战:营收可以快速增长,但训练和提供能力不断增强的模型所需成本,也会以同样激进的速度上升。
算力成本超过 Anthropic 全年营收
2025 年,Anthropic 在算力和基础设施上的支出,比其营收高出约 27 亿美元。
而这还只是其支出的一部分。总营业支出达到约 126.5 亿美元,进而造成约 80 亿美元的营业亏损。
未来承诺的规模更大。Anthropic 披露,其未来在云服务、计算和基础设施方面的义务约为 5180 亿美元,这凸显出随着 Claude 使用量扩大,公司预计将消耗多少资本。
该公司的 IPO 文件已经揭示出,飙升的营收与 AI 支出之间存在明显缺口,这也使基础设施经济性成为其潜在上市面临的最大问题之一。
营收增长仍然迅猛
不过,2025 年的数据并不意味着 Anthropic 的业务已经停止扩张。
据报道,到 2026 年 7 月,其年化营收运行率已达到约 650 亿美元,此前在 5 月已突破约 470 亿美元。这远高于 2025 年确认的营收,也显示出 Claude 的需求增长速度之快。
但按运行率计算的营收并不等同于利润。
公司仍需要庞大的算力能力来满足这部分需求。Anthropic 还签署了可能涉及数百亿美元的基础设施安排,其中包括一种结构:博通可能为 Anthropic 最多 420 亿美元的芯片租赁提供融资。
AI 实验室押注成本下降速度快于使用量上升速度
乐观的逻辑是,AI 推理成本会持续下降,而客户使用量的增长速度会更快。
这可能使每 1 美元算力所对应的营收随时间推移而改善。不过,更便宜的 AI 也可能鼓励客户消耗大幅更多的 token,从而使整体基础设施需求维持在高位。
这正成为整个行业更广泛的融资问题。AI 开发商和基础设施公司越来越依赖债务、租赁和外部投资者,来为大规模数据中心建设提供资金。
作者 Marcus Hale 主要报道比特币、以太坊、数字资产、监管、ETF 和机构采用等加密与金融市场话题。