10月9日,A股午后拉升,三大指数全线上涨。早盘创业板指曾跌超3%,科创50指数翻红,盘中一度跌超4%。AI应用、文化传媒、券商、黄金、化纤、软件板块走强。锂电池、固态电池等方向走强,芯片半导体、算力硬件链延续弱势。生物医药板块大跌,CRO、创新药等集体承压。江淮汽车再度跌停,此前尊界通报刹车踏板支架断裂,称将进一步优化设计。
港股午后继续上涨,恒指、恒科指双双拉升,恒科指涨近3%,权重科网股集体反弹,美团、阿里、腾讯纷纷上涨,小米大涨超8%,带动新能源汽车反弹,芯片股承压,华虹宏力、兆易创新、澜起科技等下挫。债市方面,国债期货全线上涨。商品方面,国内商品期货涨跌参半。
核心市场走势
- A股:截至发稿,沪指涨0.20%,深成指涨0.22%,创业板指涨0.30%。
- 港股:截至发稿,恒指涨1.80%,恒科指涨2.90%。
- 债市:国债期货全线反弹,截至发稿,30年期主力合约涨0.14%,10年期主力合约涨0.05%,5年期主力合约涨0.05%,2年期主力合约涨0.02%。
- 商品:国内商品期货涨跌参半,截至发稿,黑色系涨幅居前,焦煤涨4.20%;能源品涨跌参半,LPG涨3.43%;化工品多数上涨,塑料涨3.15%;农副产品多数上涨,生猪涨2.35%;贵金属全部上涨,钯涨1.51%;油脂油料多数上涨,棕榈油涨1.07%;非金属建材涨跌参半,PVC涨1.04%;基本金属跌幅居前,锡跌4.55%;航运期货全部下跌,集运指数(欧线)跌2.97%;新能源材料多数下跌,碳酸锂跌1.60%。
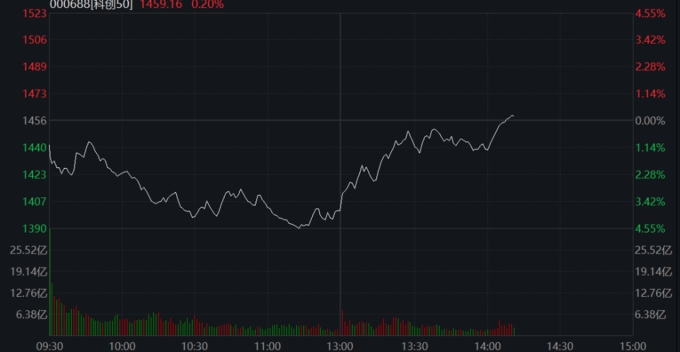
14:11,科创50收复日内失地,早盘一度跌超4%。中芯国际、寒武纪、澜起科技、盛合晶微集体发力。
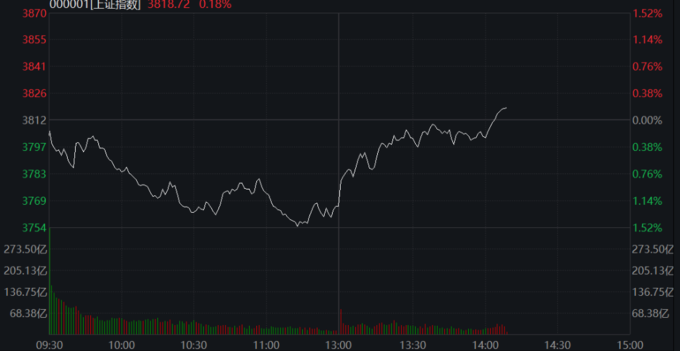
14:06,上证指数翻红,文化传媒、券商、黄金、化纤、软件板块走强。
14:01,午后AI制药、CRO概念回暖,贝瑞基因直线涨停,走出6天3板,泰诺麦博涨超10%,金石亚药、透景生命、诺诚健华、神州细胞等快速冲高。
消息面上,AI药物研发初创企业Isomorphic Labs正推进新一轮融资初步洽谈。本轮投后估值至少400亿美元,最高有望达到500亿美元。
13:34,10月9日,多只宽基ETF放量。截至13:30,科创50ETF华夏成交超83亿元,创业板ETF易方达成交超66亿元,中证1000ETF南方超40亿元,中证500ETF南方超31亿元,沪深300ETF华泰柏瑞成交超39亿元,上述ETF成交额均超昨日全天。
中信建投认为,外部因素是昨日科技板块调整的主要诱因。国庆假期海外长端美债收益率维持高位,压制高估值成长板块估值,叠加海外产业传闻引发市场对光通信产业链的担忧,相关科技板块遭遇集中抛售。中东地缘局势紧张,推升国际原油价格,带动油气、航运板块走强。国内基本面整体平稳,9月制造业PMI重回扩张区间,假期出行消费数据向好,但经济修复的压力犹在,预计四季度政策出台力度将加大,此次下跌更多属于交易层面的情绪释放与板块高低切换,并非基本面趋势反转。
13:24,网络安全概念异动拉升,绿盟科技“20cm”涨停,麒麟信安、奇安信、任子行、安恒信息、中新赛克等纷纷跟涨。
13:18,券商板块开始发力,华鑫股份率先涨停,中信证券、国泰海通、中信建投、华泰证券集体上扬。上证指数明显收窄跌幅。
12:04,在江淮汽车因为尊界V800刹车踏板风波连续跌停之际,港股的小米集团却因为小米汽车锁单等利好消息持续上涨。
今日早盘,小米集团盘中暴涨,股价一度涨超9%。截至发稿,涨7.44%,报25.42港元/股。与此同时,雷军的一段“实测老视频”刷屏。
据券商中国,10月9日,快科技消息指出,小米汽车近日正式公布了小米澎程系列上市首销月的锁单进展,从9月7日正式发卖到10月7日,上市满30天的锁单总量已经突破7万台。
摩根大通在关于中国车企全球化趋势的深度观察中指出,中国汽车出海逻辑已迎来质的转变——由前期的“单纯追求出货规模”全面迈向“海外市场份额的可持续性与盈利性扩张”,其中电气化技术构成了核心驱动力量。
11:54,盘面上,个股跌多涨少,沪深京三市超4300股飘绿,上午半天成交1.18万亿。沪深两市半日成交额1.17万亿,较上个交易日放量600多亿。板块方面,AI硬件侧再遭抛售,覆铜板、玻纤、光模块领跌。创新药、房地产、军工板块同样疲软。煤炭、动力电池、中药板块走强,银行、农业股表现活跃。
具体来看,玻纤、铜箔/覆铜板、PCB、电子化学品、半导体、电子等行业以及MLCC、PCB、CPO、先进封装、存储芯片、铜缆高速连接等算力硬件概念跌幅居前。
中际旭创跌5.58%失守年线,深南电路跌8.90%、东山精密跌6.44%、新易盛跌6.15%、兆易创新跌5.38%、长飞光纤跌5.61%;风华高科、金安国纪、康强电子、华正新材跌停,昀冢科技、国瓷材料、方邦股份跌超10%,源杰科技跌幅居前。
下跌的直接导火索来自隔夜海外市场。OpenAI向投资者披露,截至9月底公司年化营收约为500亿美元,较此前市场广泛报道的约700亿美元低约200亿美元,引发市场对AI基建资本开支落地节奏的担忧,隔夜纳斯达克指数收跌1.25%,费城半导体指数跌3.39%。
不过,知情人士指出,该落差主要源于统计口径差异——Anthropic将透过亚马逊AWS、谷歌云等云合作伙伴渠道产生的销售计入营收,而OpenAI仅统计自身直接产生的收入;OpenAI同时强调第三季度整体营收运行率增长77%、企业业务营收运行率增长107%,算力需求的长期方向并未被证伪。
电池产业链逆势走强,时代万恒5连板,紫竹高科4连板,领湃科技、丰元股份2连板。
消息面上,据产业链最新调研,10月6家电池样本企业计划排产合计214.6GWh,同比大增57%,环比增长4%,正极、负极、电解液排产同比增幅均逼近或超过48%,产业链景气度获得数据印证。
政策端,工信部等七部门联合印发的《新型电池产业发展“十五五”规划》提出,到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达1.5万次等目标,并推进全固态电池与钠电池等重点领域标准研制;财政部同时明确2026至2028年底钠离子电池、固态电池等创新电池品类免征消费税。
农业股反复活跃,万向德农、金健米业涨停。
10:57,宁德时代A股上涨近5%,股价重返300元关口。创业板指跌幅收窄至2%以内,此前一度跌超3%。
10:26,创业板指跌超3%。鼎泰高科、润泽科技、菲利华、香农芯创、铜冠铜箔、三环集团均下挫9%左右。
科创50指数跌近4%,艾力斯、源杰科技、生益电子、盛科通信、沐曦股份等跌幅居前。
10:06,小米集团-W大涨近7%,小米澎程上市单月锁单破7万辆。理想汽车、零跑汽车、小鹏集团跟随走强。
10:02,创业板指、科创50指数均跌超2%。
10:01,宁德时代、比亚迪AH股同步走强,提振新能源汽车产业链,领湃科技连续两日涨停。此前,七部门联合发布《新型电池产业发展“十五五”规划》。
江淮汽车盘中再次跌停,封单11万手。
09:51,长鑫科技、中际旭创、新易盛、北方华创、东山精密、深南电路、兆易创新、长飞光纤等AI硬件侧核心标的集体下滑,创指、科创方阵继续承压。
隔夜美股费城半导体指数收跌超3%,英特尔、闪迪、美光科技、SK海力士、英伟达全线走软。
09:49,恒生科技指数盘中涨超2%,小米涨超5%。
09:42,恒生科技指数日内涨幅扩大至1.2%,小米涨近4%,比亚迪股份涨超3%。
09:41,早盘有机硅概念逆势拉升,晨光新材涨停,东岳硅材涨近15%,硅宝科技、合盛硅业、宏柏新材、新亚强跟涨。消息面上,东岳硅材公告,预计前三季度净利润同比增长19050%-19750%。
09:38,生物医药板块下挫,CRO、创新药等方向齐跌,康龙化成、近岸蛋白、益诺思、药明康德、皓元医药等纷纷下跌。
09:36,金安国纪闪电跌停,覆铜板指数一度跌超5%,生益科技、胜宏科技、铜冠铜箔、南亚新材集体走软。PCB概念股承压,华正新材、贤丰控股、生益科技等跌幅居前。
09:33,创业板指跌破3000点,创2015年11月以来新低,日内跌1.2%。
09:32,创业板指、科创50指数均跌超1%。
09:28,江淮汽车开盘继续跌停。尊界通报刹车踏板支架断裂,称将进一步优化设计。
消息面上,10月8日,汽车资讯平台懂车帝发布尊界V800制动测试视频。视频显示,3辆尊界V800在“100km/h-0基础制动性能实验”中,制动踏板支架均出现断裂,车辆失去刹车制动能力,只能依靠P挡应急制动。当日,“尊界V800刹车踏板支架断裂”等消息冲上热搜,事件引发广泛关注。
10月8日晚间,尊界汽车官方微博发布“关于尊界汽车制动踏板支架底座相关问题的情况说明”。说明称,尊界汽车的制动系统按照高于国家标准(GB 21670‑2025 / GB 7258‑2026)、高于行业标准(QC/T788‑2018)的要求完成全流程开发与验证。自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障。尊界汽车表示,用户安全永远是第一优先级。即便是非标准的极端测试工况,公司仍希望为用户提供更高的安全冗余:将进一步优化该部件设计,并为已交付用户提供免费升级选择。
09:25,上证指数低开0.21%,创业板指跌0.5%。光芯片、覆铜板、玻纤板块调整。海运、油气、黄金板块走强。
09:21,恒生指数高开0.65%,恒生科技指数涨0.29%。工商银行、紫金矿业、信达生物、比亚迪股份走强。兆易创新、剑桥科技、江波龙、胜宏科技、长飞光纤光缆、中际旭创调整。