

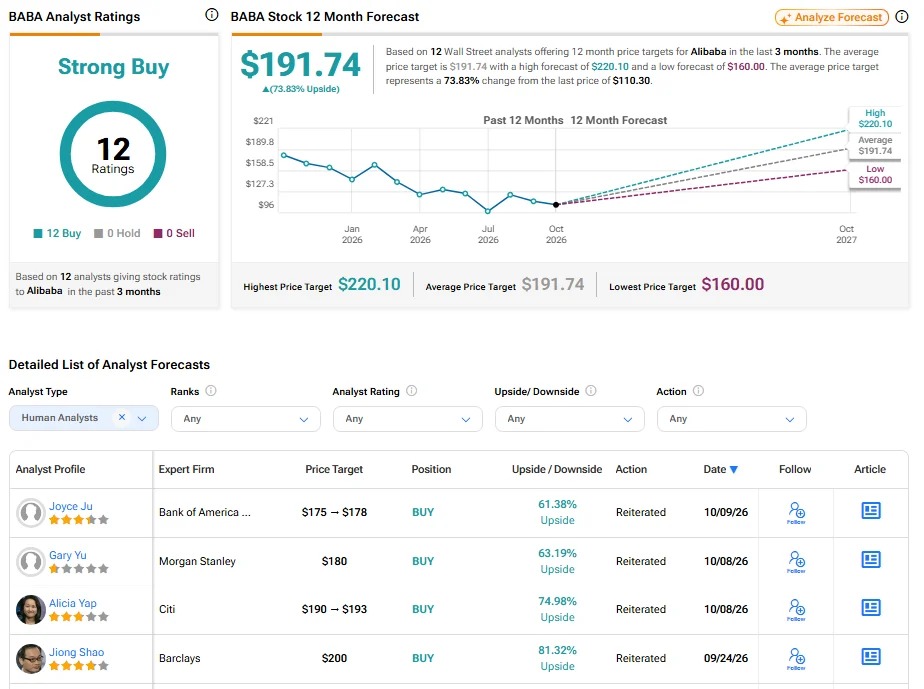
阿里巴巴股价周五交易中上涨4.5%,此前美国银行分析师Joyce Ju将其目标价从175美元上调至178美元,并维持“买入”评级。新目标价较周四105.70美元的收盘价意味着约68%的上涨空间。Ju表示,阿里巴巴当前估值尚未充分反映其预期中的盈利改善,并将这一机会描述为“盈利拐点尚未被充分计价”。
美国银行将其盈利预期上调了3%至9%。该行表示,阿里巴巴目前的交易价格相当于2027财年预估非GAAP利润的15倍、2028财年利润的11倍,这表明其估值尚未反映预期中的增长。
云业务增长或提振阿里巴巴盈利
美国银行预计,阿里巴巴9月季度营收将同比增长10%,调整后EBITA为300亿元人民币。这将高于市场一致预期的260亿元人民币,也高于6月季度的270亿元人民币。
预计云业务营收将增长52%,高于前一季度的45%。外部客户需求可能增长近55%,云业务利润率预计将达到12.9%,高于此前的11.6%。训练效率提升还应有助于将AI实验室和应用业务的亏损从140亿元人民币降至110亿元人民币。
美国银行预计,从12月季度开始,云业务利润将能够覆盖AI业务亏损。这可能帮助云与AI合并业务从2026财年超过200亿元人民币的亏损,转向在2027财年下半年实现盈亏平衡。该行预计,云业务在2027财年增长52%,2028财年增长57%,2029财年增长41%。
电商业务面临消费支出压力
美国银行预计,受中国消费支出疲弱影响,阿里巴巴9月季度客户管理收入(CMR)将同比下降5%。
尽管面临这一压力,该行仍预计电商业务调整后EBITA将增长2%。剔除即时零售后,中国电商业务EBITA预计将大致持平。即时零售业务亏损预计将从6月季度的98亿元人民币收窄至96亿元人民币。
阿里巴巴股票现在值得买入吗?
华尔街整体仍对该股持建设性看法。根据过去三个月的12个“买入”评级,阿里巴巴目前获得“强力买入”的一致评级。BABA的平均目标价为191.74美元,意味着较当前水平有73.83%的上涨空间。
作者:TipRanks