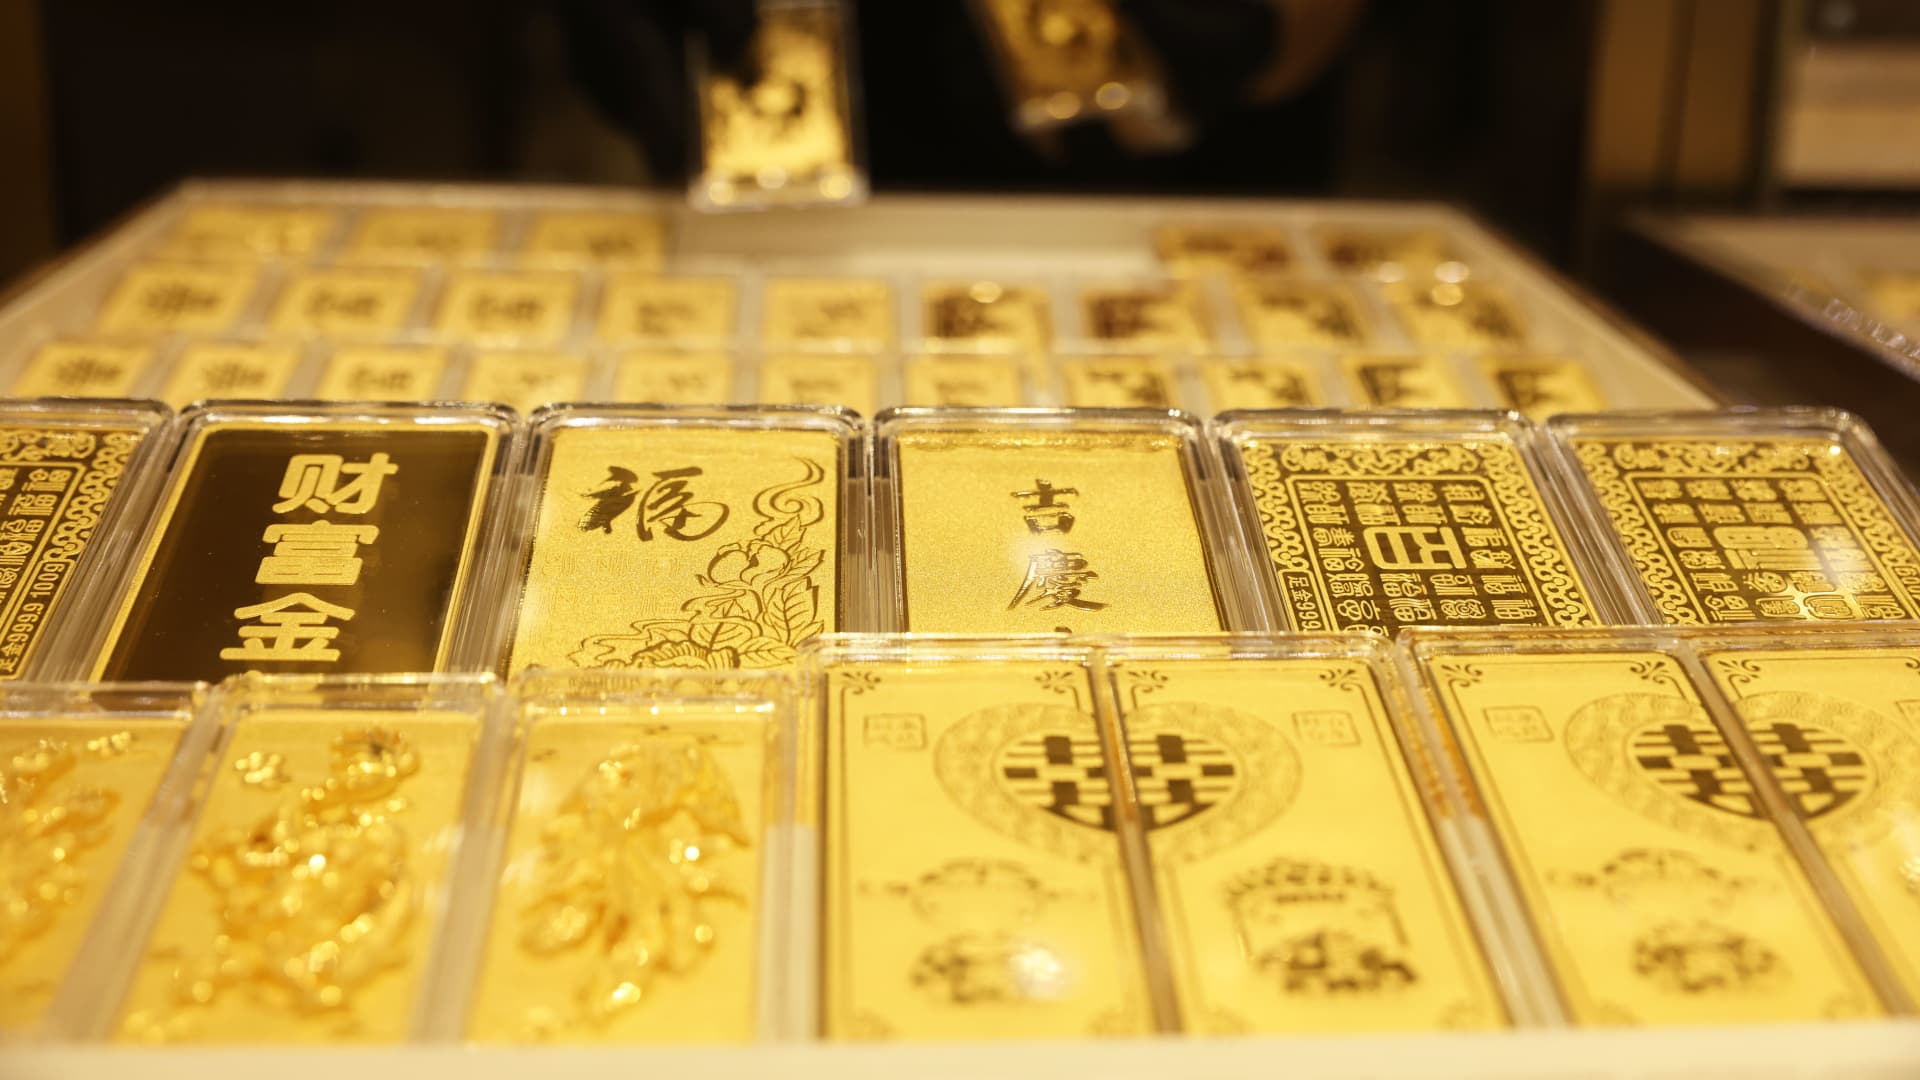
中国央行已连续23个月买入黄金,而且该国进口的这种贵金属数量创下纪录。
这轮买入潮反映出北京希望降低对美元的依赖,也反映出中国家庭缺乏安全替代资产。分析师预计,在经济承压的背景下,金条需求将持续存在。
根据国家外汇管理局数据,中国人民银行9月增持约23吨黄金,这是近三年来最大的单月买入量,也延续了至少自2015年以来最长的购金连买纪录。
中国家庭和企业正把黄金视为避险资产。海关数据显示,中国在2026年前8个月进口黄金超过1000吨,支出创纪录达到1588亿美元。这一数字已经超过2025年全年进口的965亿美元和886吨。
State Street Investment Management黄金策略主管Aakash Doshi表示,中国今年前8个月的消费性黄金进口创下纪录。中国境内金价溢价飙升,显示出“更强的冬季季节性需求”,Doshi说。
随着金价回落,黄金的持续增持也在发生。金价9月回落逾8%,至每盎司4176美元左右;而今年1月曾创下超过5500美元的纪录高位。
Doshi预计,到2027年第一季度末,金价将升至每金衡盎司4750至5500美元,理由是需求强劲。
中国为何买入
Julius Baer Group分析师Carsten Menke表示,人民银行的主要动机是政治层面的,指向“美元的武器化,以及由此产生的希望减少对美国国债作为储备资产依赖的需求”。
西方政府在俄罗斯2022年入侵乌克兰后冻结了俄罗斯央行资产,这凸显出在地缘政治摩擦时期,持有在外国的储备资产可能会受到限制,而存放在本国金库中的黄金则不会受到影响。
美国财政部数据显示,中国已减持美国国债,其持有规模在7月降至6180亿美元,为18年低点;与此同时,北京继续分散外汇储备。
中国需求也受到黄金避险属性的推动。面对疲弱经济,中国消费者正大量购买金饰、金条和金币。
国内投资者可选项有限。曾经是家庭财富主要储藏方式的房地产市场,已陷入持续数年的低迷。基准沪深300指数今年以来下跌约8%,而标普500指数上涨13%。在借贷需求疲弱的情况下,银行存款和债券回报率也在下降。中国10年期国债收益率已降至约1.2%,而美国约为4.46%。
Saxo Bank大宗商品策略主管Ole Hansen表示:“在中国,持有黄金的机会成本也比许多西方市场低得多。”
Menke说,北京计划打造更深厚的国内黄金市场,这也为这轮前所未有的买入增添了动力,并促使其补充库存。他估计,央行今年截至8月底已买入约190吨,其中包括110吨未披露的买入量。
黄金缓冲垫
中国对黄金的需求帮助金条在美国收益率上升、从而压制无收益贵金属需求的情况下,仍然顶住了本可能导致金价更大幅下跌的压力。通常情况下,利率上升时,金价会下跌。
ING Bank大宗商品策略师Ewa Manthey表示:“中国买盘已成为支撑金价结构性的重要来源。”她补充说,央行买入着眼长期,对价格的敏感度远低于散户投资者。
Carsten也持类似看法。他指出,尽管利率预期和债券收益率上升更为明显,金价仍高于夏季时的水平。美联储已表示,2026年还可能再次加息。
世界黄金协会数据显示,截至8月,中国持有2387吨黄金,位居全球第五,但不到美国持有量的三分之一。
Hansen表示,如果中国房地产和股市重新恢复信心,黄金需求可能减弱;如果人民币走弱,使黄金在国内更贵,或者利率上升使存款更具吸引力,也会抑制需求。
Hansen说,更大的变化将来自各国央行不再热衷于分散储备,以及地缘政治紧张局势缓和;但他补充称,“这两种情况目前看起来都不太可能很快出现”。