要点
- Ripple Prime 进入规模达2560亿美元的杠杆ETF市场
- 据报道,有一只ETF支付的年化融资成本约为8%
- 华尔街新收入未必会直接利好 XRP
Ripple 正进一步深入华尔街规模达2560亿美元的杠杆交易所交易基金(ETF)市场。其 Ripple Prime 部门正在从与股票和市场指数挂钩的投资产品中赚取融资费用。
这一扩张发生在 Ripple 于2025年以12.5亿美元收购 Hidden Road 之后。根据《华尔街日报》10月7日的一篇报道,该公司目前正与传统银行竞争一项融资业务,这项业务为追踪英伟达和 Sandisk 等公司的杠杆ETF提供支持。
这一金融机会相当可观,但也给 XRP 持有人带来一个重要问题:Ripple 不断增长的传统金融业务,究竟有多少会真正创造对 XRP 的需求?
Ripple 进入由银行主导的2560亿美元ETF市场
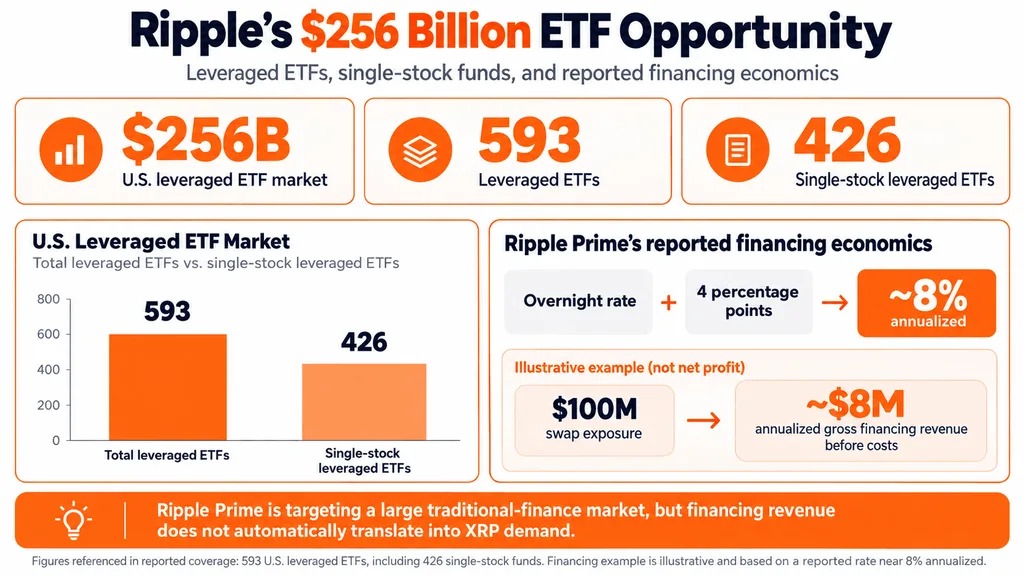
根据报道援引的 Morningstar Direct 数据,美国杠杆ETF市场共有593只基金,管理资产总额超过2560亿美元。其中,426只产品追踪的是单一个股,而不是分散化指数。
这些基金通常使用总收益掉期,在不直接购买等量底层证券的情况下,实现放大的每日敞口。
Ripple Prime 通过其于8月推出的 Delta One 业务提供融资和衍生品敞口。该公司当时的官方公告确认,支持与美国股票、指数和数字资产挂钩的掉期产品。
在收购 Hidden Road 后,Ripple 得以进入这一细分领域,并获得此前用于机构清算、融资和多资产交易的基础设施。
这也为 Ripple 现有的主经纪业务增加了新的维度。该业务每年处理的清算活动规模已超过3万亿美元。
Ripple 或可从杠杆ETF掉期中收取8%的融资费用
一笔被报道的交易说明了这一商业模式。
Tradr 2X Long SNDK Daily ETF 旨在实现 Sandisk 每日股价表现的两倍回报。据报道,这只基金向 Ripple Prime 支付隔夜银行融资利率再加4个百分点的费用。
按当前市场条件计算,这对应的年化融资利率接近8%,且这一费用独立于ETF管理费之外。
举例来说,如果对1亿美元掉期敞口收取8%的年化融资费用,在扣除资金成本、对冲支出和其他义务之前,对应金额约为800万美元。
不过,这一费率并不等同于 Ripple 的净利润率,而且该公司尚未披露其杠杆ETF融资业务所产生的总收入。
这项业务也会让交易对手方面临极端市场波动下的潜在损失,尤其是在杠杆头寸走势与预期方向大幅相反时。
Ripple 的华尔街扩张是否有利于 XRP?
Ripple Prime 的增长并不会自动转化为对 XRP 的需求。
与美国股票挂钩的总收益掉期,可以通过传统金融基础设施完成融资和结算,而无需使用 XRP 交易。
Ripple 更广泛的机构战略确实包括数字资产,但该公司并未披露,其杠杆ETF融资业务中有多大比例使用了 XRP 或 XRP Ledger。
随着 Ripple 向传统金融市场扩张,而面向 XRP 的投资产品和财资公司又在独立发展,这一区别正变得越来越重要。
Ripple Prime 此前已通过 Neuberger Specialty Finance 提供的2亿美元融资安排,以及一笔2.75亿美元优先票据发行,增强了自身融资能力。
该公司8月的融资公告称,之所以筹集更多资本,原因之一是机构需求正在增长。
作者:Marcus Hale
Marcus Hale 是一名加密与金融市场记者,报道范围涵盖比特币、以太坊、数字资产、监管、ETF 以及机构采用。他的工作重点是影响市场的动态、投资者趋势,以及塑造加密经济的更广泛力量。