美股最长平静期落幕,科技巨头领跌,市场同时承压于通胀与信用风险。
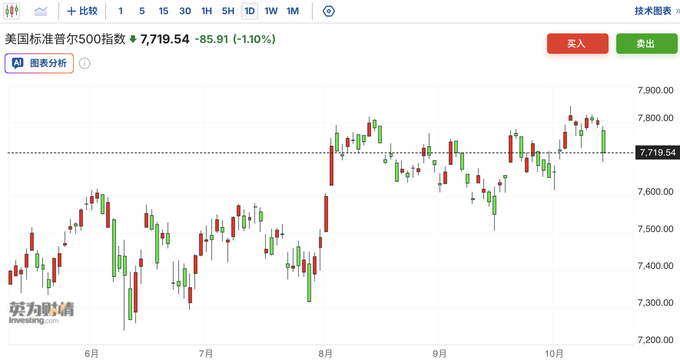
标普500指数周三下跌1.1%,终结了自2020年1月以来持续53个交易日、没有出现单日跌幅超过1%的最长平静纪录。此次下跌由两大因素共同驱动:美国9月CPI涨幅超预期,以及市场对AI交易可持续性的疑虑持续升温。
科技板块首当其冲。纳斯达克100指数单日重挫2%,创7月以来最大单日跌幅;追踪“科技七巨头”的Magnificent Seven指数跌幅相近。半导体股指连跌第六日,累计跌幅扩大至近12%。
与此同时,AI云计算服务商CoreWeave的公司债遭遇抛售,其2032年到期无担保债券成交价跌至面值80美分以下——通常被视为借款方陷入财务困境的警戒线,该公司股价随之大跌15%。
此番下跌令靠量化模型驱动的程序化基金处境尤为被动。这些基金此前数周在波动率持续低迷之际大举买入股票,平静期的骤然终结直接打乱了其持仓逻辑。
通胀数据重燃加息预期
官方数据显示,9月消费者物价指数环比上涨0.6%,为4月以来最快增速,令市场对美联储利率路径的预判趋于谨慎。
Northlight Asset Management首席投资官Chris Zaccarelli表示,通胀数据令市场对美联储进一步加息的担忧重新升温。“市场原本期望9月降息是一次性操作,但今早的数据令这一情景的可能性大幅下降。”
对利率更为敏感的罗素2000小盘股指数跌幅达1.9%,较8月高点累计回落11%。值得注意的是,即便国债收益率在CPI数据公布后冲高随即回落,股市仍未止跌,显示此次卖压并非单纯由利率上行所驱动。
AI交易与信用风险同步击发
市场的脆弱性在周三被集中暴露。CoreWeave的债券危机与科技股下挫形成共振,令投资者无处回避。
Miller Tabak + Co.首席市场策略师Matt Maley指出,此前市场在信用风险与科技股之间呈现出某种轮动缓冲:“担心信用问题的那些天,科技股表现尚好;担心科技股的那些天,信用端又给了些安慰。今天,两者同时发难。”
CoreWeave的公司债根据Trace定价数据显示已跌至80美分以下。这一水平在信用市场通常被视为财务困境的分水岭,对整体风险情绪构成额外压制。
科技巨头承压,量化基金受创
科技巨头的集中下跌是本次调整的核心特征。“科技七巨头”中,仅苹果公司收涨0.5%,其余均告下跌。
此次下跌对程序化量化基金尤为不利。这类基金依据规则模型在近期波动率极低的环境中持续加仓,平静期的突然打破直接触发了仓位调整压力。
德意志银行数据显示,主观型基金与规则型基金之间的持仓差距已扩大至2020年以来第二宽水平,前者因担忧国债收益率高企及地缘冲突等风险,股票仓位已降至历史区间的后三分之一。
BTIG首席市场技术分析师Jonathan Krinsky警示称:“我们已经看到半导体股随利率上行而下跌。一旦科技七巨头也开始跟跌,将进一步印证我们对‘红色十月’的判断。”
跌幅有限,市场尚未进入恐慌区间
尽管如此,此轮下跌的烈度目前仍属温和。标普500指数距上周创下的历史高点仅回落1.3%,自3月底以来累计新增的13万亿美元市值基本完好。
衡量市场恐慌程度的芝加哥期权交易所波动率指数(VIX)徘徊在17附近,低于通常预示市场压力的20关口。
对多头而言,持续的下跌或许会吸引此前观望的主观型基金入场。这类基金侧重于经济增长前景与企业盈利质量,在近期股市屡创新高的过程中几乎未有参与,若调整延续,其逢低买入的意愿可能随之上升。