

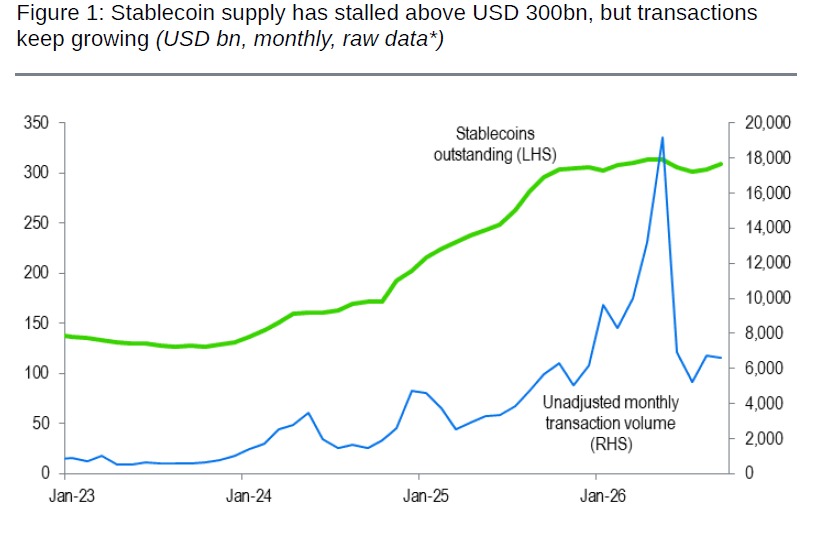
渣打银行表示,尽管稳定币市场整体价值增长停滞,但稳定币交易活动仍在持续增长,这表明推动市场扩张的并非新增供应,而是现有稳定币的流通频率提高。
渣打数字资产研究主管Geoffrey Kendrick表示,尽管供应增长放缓,稳定币使用仍在扩大;随着应用场景日益多样化,现有稳定币正在更频繁地易手。
Kendrick指出,当前存在四个彼此不同的市场,每个市场的竞争格局也不相同。Tether的USDt(USDT)主导新兴市场储蓄场景,Circle的USDC(USDC)则在发达市场支付中领先。USDC和Ethena的USDe已经在加密交易领域建立起强势地位,而在规模小得多的AI代理之间交易市场中,USDC同样处于领先地位。
该行预计,竞争最激烈的将是发达市场支付领域。在这一市场中,USDG、M^0以及多银行稳定币网络等挑战者,正寻求替代现有支付基础设施。
根据Kendrick的说法,发行方与支付网络如何分配稳定币储备所产生的收益,最终可能决定哪些竞争者能够获得市场份额。
美国监管和会计变化可能影响稳定币使用
渣打此次修订预测之际,美国的监管和会计进展可能会影响企业如何使用稳定币。
自《GENIUS法案》于2025年通过以来,美国监管机构已提出有关稳定币发行、储备要求和消费者保护的规则。一些措施也进一步明确了这些保护的边界,包括美国联邦存款保险公司(FDIC)提出的一项方案:将稳定币持有人排除在“穿透式”存款保险之外。
美国财政部也在推进该法案的实施。8月,财政部提出规则,拟将美国境内稳定币发行限制为联邦或州授权的发行方,相关牌照要求预计将于2027年1月生效。
另外,同样在8月,负责制定美国会计准则的财务会计准则委员会(FASB)提出一项更新方案,可能影响企业如何在资产负债表上报告某些稳定币。
区块链支付公司Tempo表示,拟议中的变化可能使企业更容易将稳定币用于支付和结算,同时不会引入额外的会计复杂性。