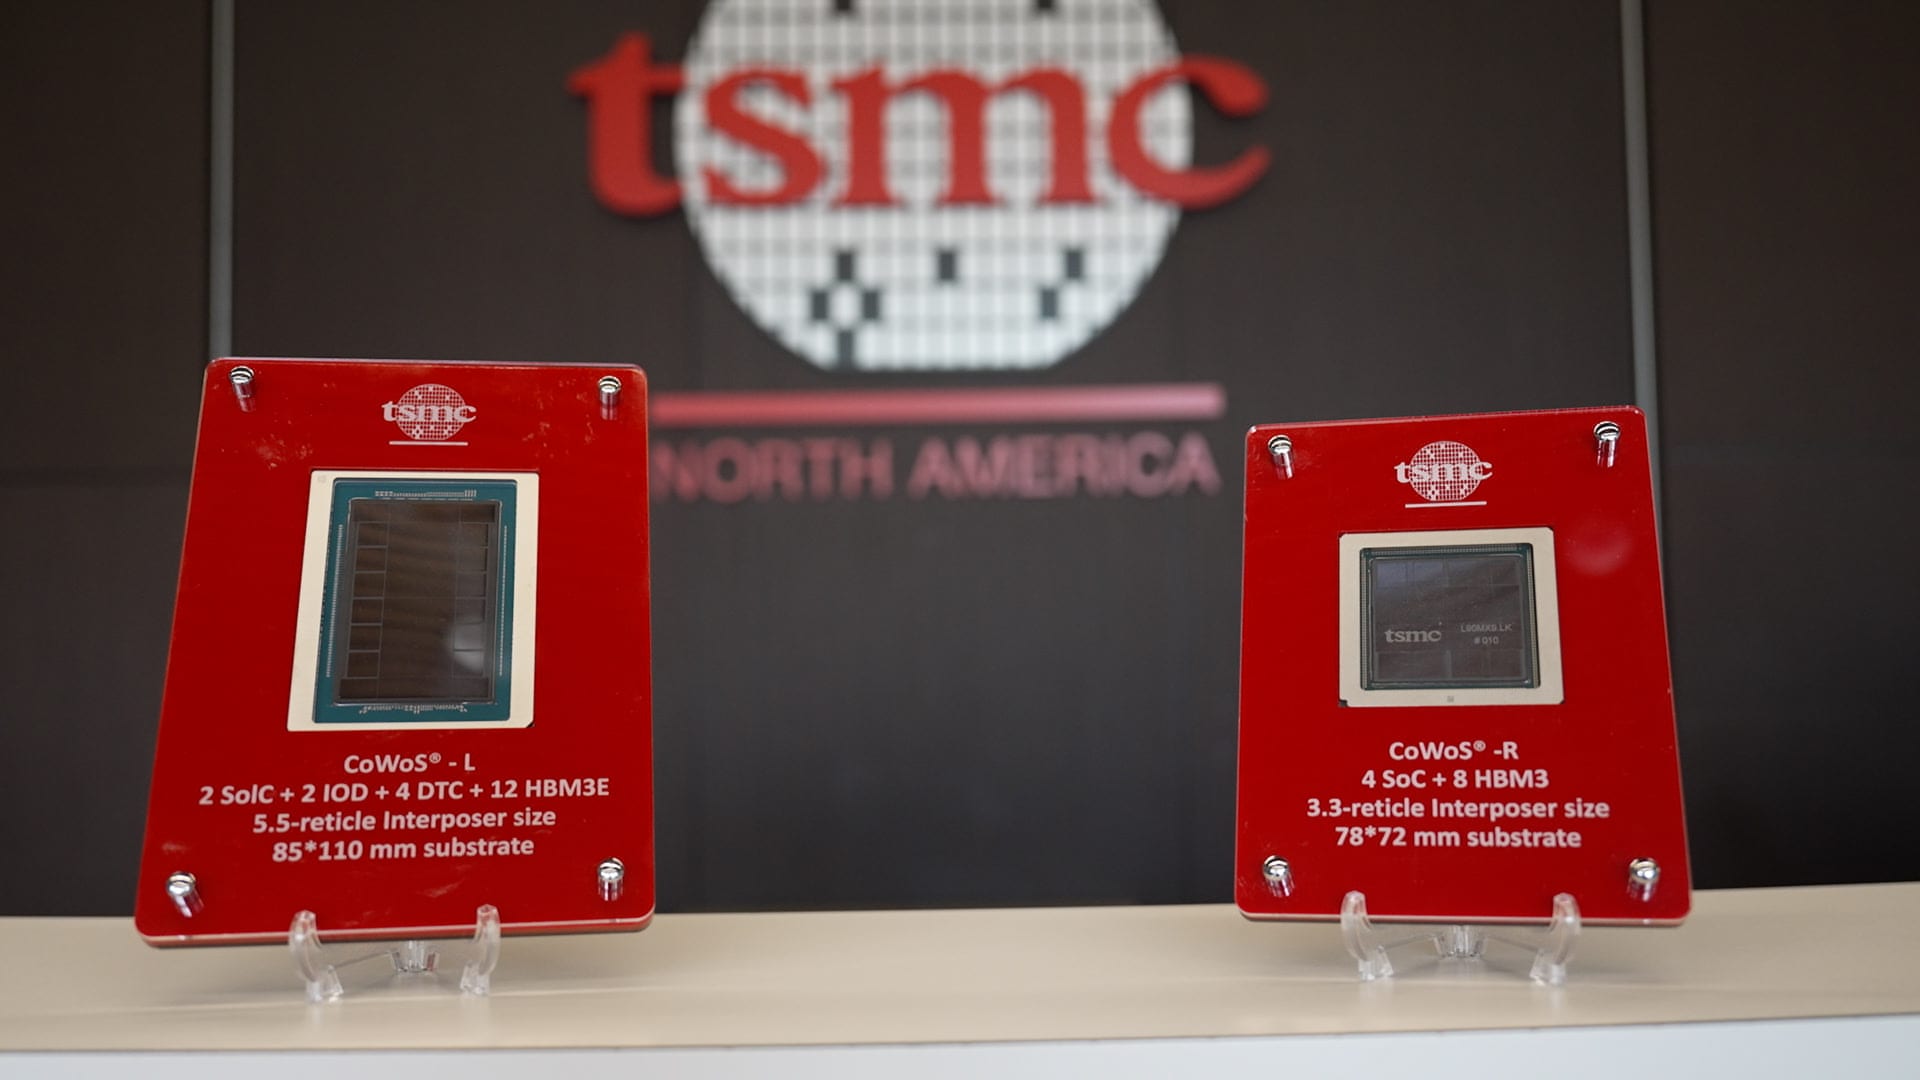
正如台湾积体电路制造股份有限公司(TSMC,台积电)创纪录的季度业绩所显示的那样,来自芯片厂商的需求没有任何放缓迹象。事实上,台积电的制造速度已经跟不上需求。
人工智能热潮在这家全球领先芯片制造商的产线上制造了源源不断的需求,而这可能会卡住整个行业扩大规模的能力。去年,台积电表示,其12英寸晶圆当量产能已超过1700万片。但客户想要更多。
瑞穗证券分析师Jordan Klein表示:“竞争极其激烈。这是一场看谁能获得最多筹码和供应的游戏。”
台积电生产了全球绝大多数最先进的半导体,包括英伟达、AMD和博通的图形处理器和中央处理器,而这些芯片是运行AI工作负载所必需的。如今,越来越多科技公司——苹果、谷歌、亚马逊、微软、Meta和OpenAI——也依赖台积电生产自研AI加速器。
台积电北美CEO Sajiv Dalal告诉CNBC,他每天至少会接到10通有关晶圆产能的电话。台积电周四公布连续第六个季度创纪录利润,并预计第四季度营收将较上年同期增长58%,推动因素是其先进制程技术的强劲需求。
Klein表示,如果未来12到18个月算力需求继续以当前速度增长,台积电的产能限制可能会威胁行业部分大规模基础设施投资,以及AI公司“激进的营收增长目标”。美国超大规模云服务商今年的资本支出预计将远超7000亿美元,分析师预计这一数字将在2027年进一步上升。
AI雄心还受到全球存储芯片短缺的威胁。台积电制造的逻辑芯片更复杂、生产成本也更高。这意味着英伟达和AMD等GPU、CPU龙头会提前数年与台积电在幕后敲定长期合同和定制化协议。英伟达CEO黄仁勋和AMD CEO苏姿丰今年都已多次访问台湾。
AI芯片初创公司D-Matrix CEO Sid Sheth与台积电建立关系已超过20年,他的公司依赖台积电制造处理器。Sheth表示,对台积电客户来说,很多路径最终都会通向台积电资深副总裁Kevin Zhang;他是决定哪些芯片厂商能够获得宝贵产线资源的核心人物。
Sheth在采访中说,Kevin Zhang“目前可能是这个星球上最受欢迎的人”。Sheth还表示,D-Matrix制造业务副总裁Jerry Qubain自1992年以来就一直拜访台积电,每年会去台湾三到四次。
Sheth说:“那甚至还早于英伟达成立。这就是一个很好的例子,说明我们为什么会把这样的人招进来——因为他在台积电有人脉关系。”Qubain于2024年加入D-Matrix。台积电拒绝参与这篇报道。
押注初创公司
台积电在2025年拥有534家客户。虽然它不会点名或给客户排名,但其前十大客户贡献了78%的净营收,其中前两大客户分别贡献19%和17%。
这意味着,初创公司需要与下单规模大得多的客户争夺产能。Sheth表示,台积电“有选择性”,但也有动力支持有前景的新进入者。
Sheth说:“当英伟达和博通还很年轻时,他们就非常支持这两家公司,而现在它们已成为台积电如今最大的客户。他们希望看到这种情况重演。”
台积电正加紧让更多产能上线,在台湾、日本和亚利桑那州建设新晶圆厂——这也是其首次在美国生产先进芯片。今年7月,台积电宣布将在亚利桑那州原定6座晶圆厂基础上,再增加1000亿美元投资和“更多几座”晶圆厂,使其总承诺投资达到2650亿美元。据报道,台积电还在考虑于得州建设一处全新的晶圆厂选址。
不过,所有这些项目都需要数年时间才能投产。与此同时,分析师表示,台积电正向现有工厂增加设备,例如阿斯麦的极紫外光刻机,以提升产能。阿斯麦周三在财报中大幅超出利润预期,并表示客户有兴趣下单至2030年。
台积电并非唯一选择。产能限制也为另外两家领先的先进芯片制造商——三星和英特尔——争取客户创造了机会。
TechInsights分析师Dan Hutcheson告诉CNBC:“人们想要第二供应来源,这样就能对台积电施压,并让它在定价上保持克制。”
这个第二来源可能是英特尔——唯一一家总部位于美国的先进逻辑芯片制造商。尽管其晶圆代工业务多年来一直受困于延误和挫折,但Hutcheson表示,所有大型芯片制造商如今都在测试英特尔的产能。
行业协会SEMI预计,到2029年,全球将有102座新晶圆厂投产,其中15座在美国,78座在亚洲。中国将是主要增长引擎,预计到2030年产能将接近增至原来的三倍。为了追赶,美国晶圆厂投资预计到2029年将增长逾一倍。
随着亚利桑那州布局不断扩大,以及晶圆产能竞争“极其激烈”,Klein表示,台积电是“这个星球上战略位置最好的公司之一”。