9月几乎没有给持续加速的生活成本带来缓解,消费者价格再次上涨,并使通胀率继续远高于美联储的目标。
美国劳工统计局周三报告称,衡量美国经济中商品和服务成本的广泛指标——消费者价格指数(CPI)经季节调整后当月上涨0.6%,过去12个月的同比涨幅为3.7%。道琼斯调查的经济学家此前预期分别为上涨0.6%和3.6%。
剔除波动较大的食品和能源价格后,所谓核心CPI当月上涨0.3%,同比上涨2.6%;此前预估分别为0.2%和2.5%。
8月整体通胀年率为3.4%,核心通胀年率为2.4%。
能源成本飙升再次成为通胀图景中的主要推手。由于美国与伊朗之间的紧张局势持续升级——这场始于2月下旬的战争似乎短期内没有结束迹象——能源指数上涨了5.2%。
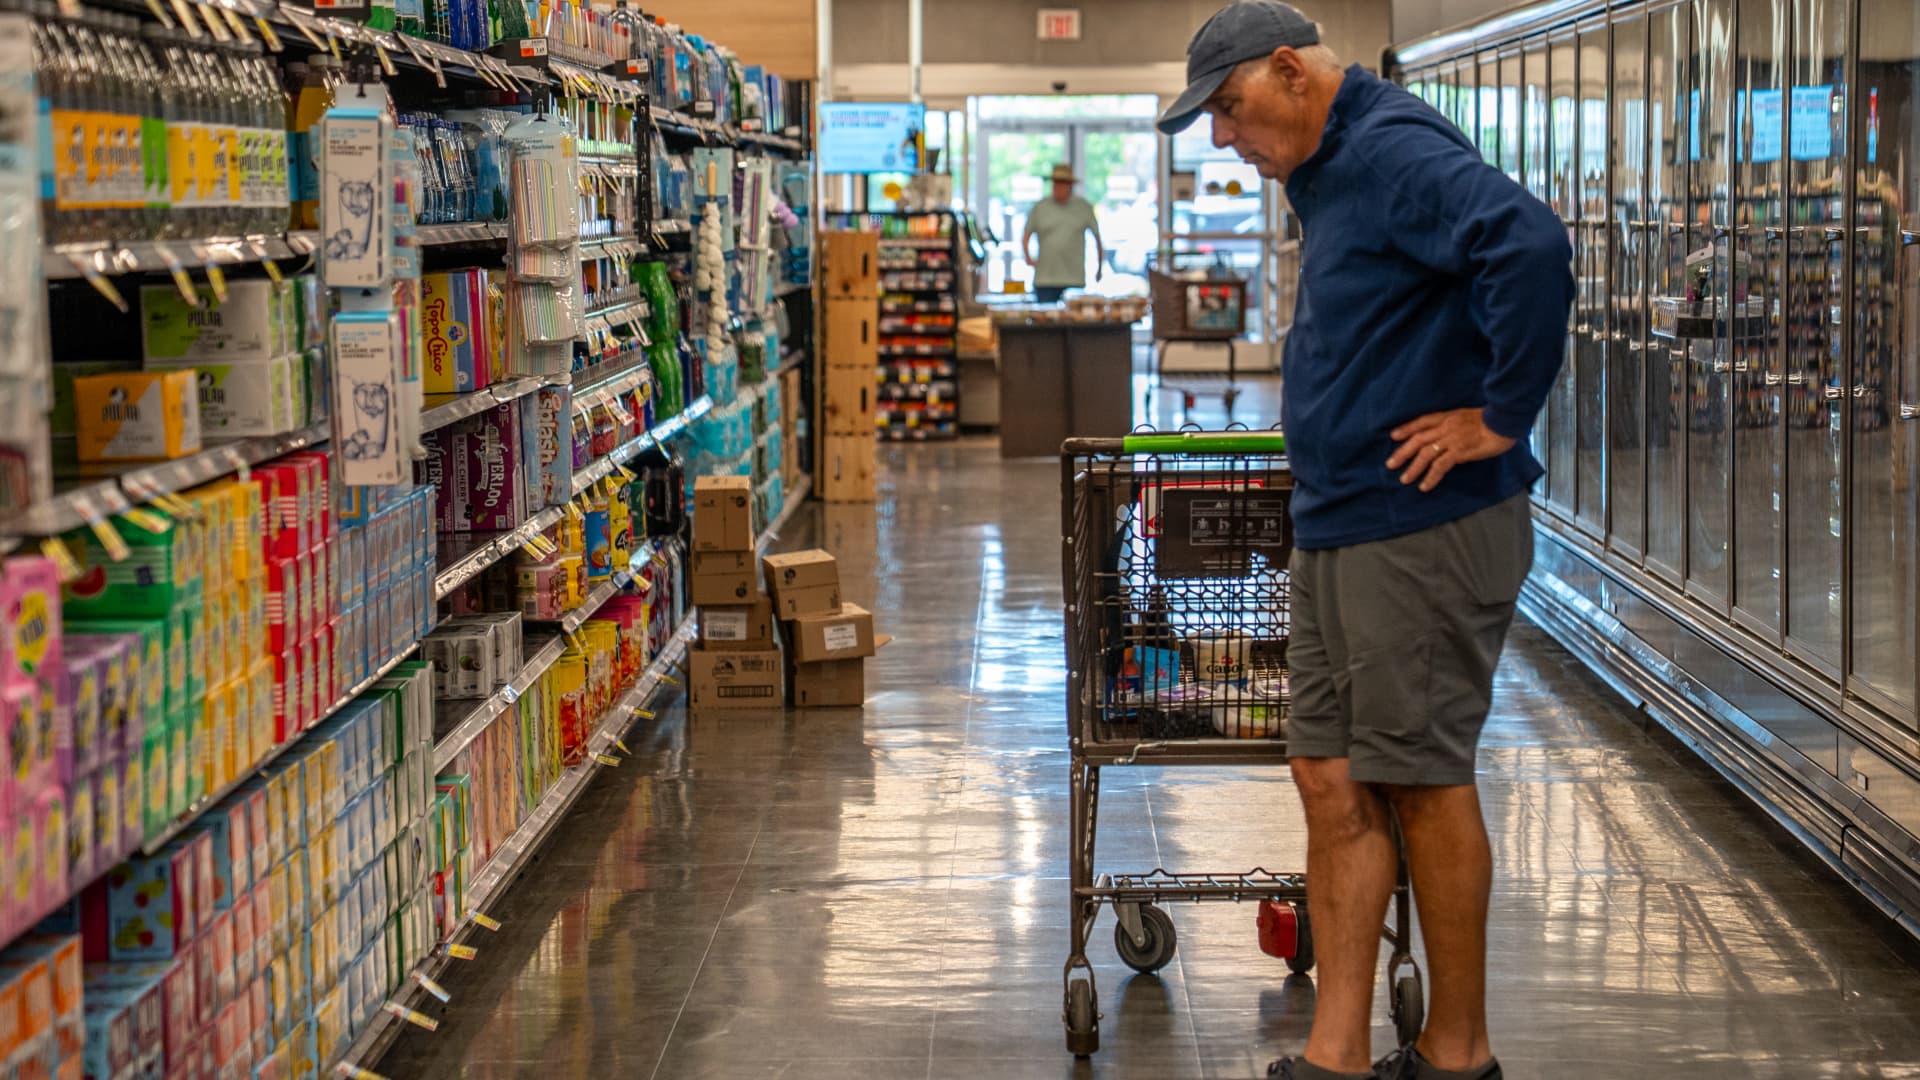
据劳工统计局称,汽油价格飙升9.1%,约占CPI总涨幅的一半。过去一年里,汽油价格上涨了34.2%,燃油油价则大涨74.2%。
食品价格当月持平,同比上涨2.5%。不过,住房成本上涨0.4%,二手车和卡车价格上涨0.7%。对关税较为敏感的服装价格上涨0.3%,同比上涨3.4%。
数据公布后,股指期货转为下跌,债券收益率则大幅走高。根据CME Group的FedWatch工具,期货交易员还将美联储联邦公开市场委员会(FOMC)下一次会议——10月27日至28日——加息的概率上调至约54%。到年底前再次加息的概率升至96%以上,而到12月加息半个百分点的可能性接近五五开。
这是FOMC官员在那次会议前能看到的最后一份CPI数据。美国劳工统计局将于周四公布9月生产者价格指数(PPI),该指标衡量批发成本。
Carson Group首席宏观策略师Sonu Varghese表示:“CPI数据偏热,而且不仅仅是燃料价格,核心通胀在9月的年化增速达到3.7%,过去三年为3.2%。唯一令人意外的是,投资者仍然会对广泛存在的通胀感到意外。我们也还没有看到更高柴油价格和AI热潮的全部影响。”
按CPI衡量的通胀自2021年3月以来一直高于美联储2%的基准。该指标在2026年初一度呈下降趋势,但在美国和以色列对伊朗发动袭击后出现飙升。
过去几个月里,同比趋势有所放缓,但仍明显高于目标。
美联储官员在9月批准了三年多来的首次加息,上调25个基点,将基准联邦基金利率目标区间提高到3.75%至4%。市场预计,美联储10月将按兵不动,但12月会再次加息。
推动能源价格飙升的这类供应冲击通常被视为暂时性的,政策制定者在决定利率时往往会忽略其短期影响。不过,美联储官员担心,战争拖得越久,这种价格冲击传导至更广泛经济并嵌入消费者和企业预期中的可能性就越大。
此外,特朗普总统的关税以及与人工智能建设相关的商品需求,也给物价带来了压力。
近几天,一些关键政策制定者表示,他们认为美联储没有必要急于再次加息。不过,大多数人仍预计今年还会再加一次。市场定价显示,美联储到2027年可能至少还会再加息两次。
美联储会跟踪CPI及其他多项指标,但其主要预测和政策工具使用的是商务部个人消费支出物价指数(PCE)。9月PCE数据要到本月晚些时候才会公布。