要点
- AI支出远不止流向英伟达和芯片制造商
- 数据中心需要建设、电力、网络和散热
- 供应商可能在AI投资尚未盈利前就已获得收入
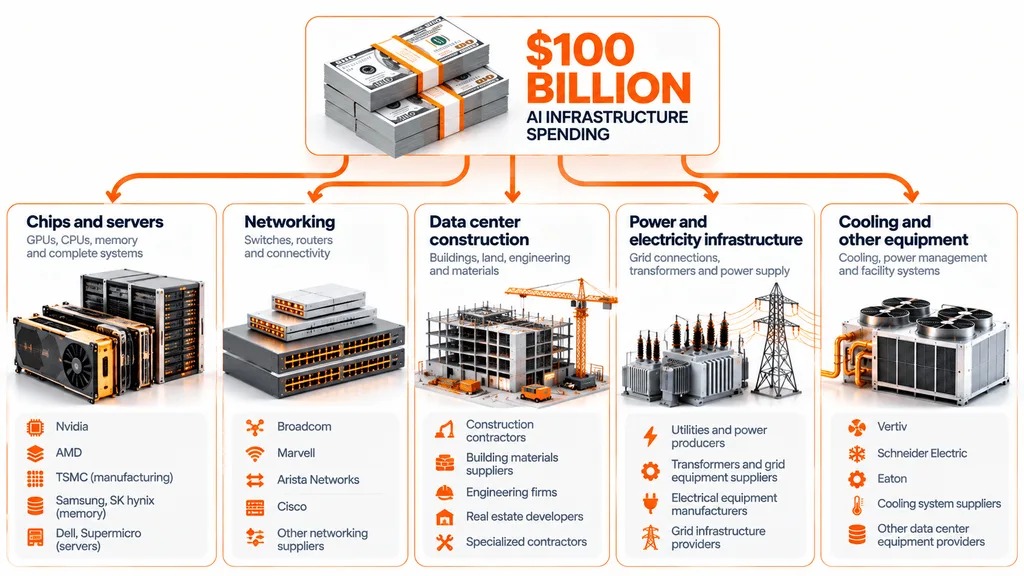
当微软、谷歌或Meta宣布在人工智能上投入1000亿美元时,这笔钱并不会简单地流向英伟达。资金会沿着一条庞大的工业供应链流动,涉及半导体制造商、数据中心开发商、电力供应商和设备供应商。
一些公司会在基础设施建设阶段收到付款,另一些则会在设施开始运营后获得经常性收入。理解这种区别,有助于解释谁真正受益于AI投资热潮。
先进计算硬件是AI投资的主要去向之一。
不过,设计处理器并不等于制造处理器。台湾积体电路制造公司(TSMC)为大型科技客户生产先进芯片,而高带宽内存和半导体设备供应商则支持后续的生产环节。
当公司开发定制AI芯片时,供应链会变得更加复杂。谷歌、亚马逊和微软越来越多地自行设计加速器,这减少了对特定供应商的依赖,但并没有消除制造成本。
微软在其2026财年第三季度业绩中提供了一个异常清晰的拆分。
在其319亿美元的资本支出中,约三分之二用于寿命较短的资产,主要是GPU和CPU。剩余投资则用于寿命更长的基础设施。
谁会在英伟达之外拿到钱?
一旦公司购入计算硬件,就还需要有地方运行这些设备。
数据中心建设会为工程承包商、建筑材料供应商、电气设备制造商和基础设施开发商带来业务。
Vertiv等公司提供散热和电源管理设备,而施耐德电气和伊顿则提供配电技术。Arista Networks及其他网络设备专家负责连接庞大的处理器集群。
电力又引入了另一层支出。
AI设施需要接入电网、变压器和长期电力供应。即便对额外GPU的需求开始放缓,这些要求仍可能为公用事业公司和设备供应商创造机会。
这一区别很重要,因为电力瓶颈可能会延迟原本已经完工的项目。
一家AI公司可能已经拥有服务器,但在投入使用之前,仍需向承包商、公用事业公司和基础设施提供商付款。
数据中心开业后谁赚钱?
一旦基础设施开始运营,经济逻辑就会改变。
电力供应商会按用电量收款,维护承包商和设备供应商则可能获得持续的服务收入。数据中心业主也可能根据长期协议收取租金。
随后,微软Azure、亚马逊云服务和谷歌云等云服务提供商会尝试通过向客户出售算力来收回投资。
最终使用这些服务的AI开发者和企业,需要产生足够收入,才能证明基础设施成本是合理的。
这也解释了为什么为AI设施提供融资的公司,并不一定是最先拿到最大付款的公司。
值得注意的是,宣布的1000亿美元资本支出,并不一定会立即有1000亿美元转移给供应商。预算可能包括设备交付、建筑项目和融资租赁,而这些会在不同时间被确认。