

美国股市或许不久后就会迎来一次“情境意识”时刻。
至少,这是华尔街一些分析师正在讨论的最坏情景。随着他们越来越关注市场中的一个惊人数据:投资者持有的融资融券债务已升至纪录高位,而且近期增速也是只有在重大回调前才会看到的水平。
他们担心,科技股若出现大幅抛售,可能点燃这笔创纪录借款的“引信”,触发追加保证金通知,进而引发一波被迫卖出,打乱牛市节奏。
投资人士对 Business Insider 表示,这种情景听起来或许不太可能,但风险正在上升,投资者需要应对,尤其是考虑到市场对科技股的高度集中,以及美国家庭对股价突然下跌的高敞口。
使用保证金交易的投资者可以通过向券商借款买入股票或购买投资产品。但如果其持仓价值跌破某个门槛,投资者就会收到追加保证金通知,要求向保证金账户补充资金。如果他们无法补足,券商就可以卖出其持仓,有时甚至会让投资者蒙受损失。
这正是今年夏天拖累韩国股市的原因。韩国散户投资者杠杆率很高,当芯片和存储股在夏季开始下跌时,他们遭遇了一波追加保证金通知,随后引发了被迫卖出的连锁反应。
同样的动态也导致了 Situational Awareness 的崩溃。这是一只由 AI 新秀 Leopold Aschenbrenner 管理的高杠杆对冲基金,该基金在重仓芯片股后,于今年夏天遭遇追加保证金通知。
根据 FINRA 数据,客户证券保证金账户中的借方余额在6月达到创纪录的1.5万亿美元。
虽然自夏季以来这一水平略有回落,但仍处于高位。8月融资融券债务为1.4万亿美元,较去年同期增长约27%。
BCA Research 首席经济学家 Peter Berezin 对 Business Insider 表示,从历史上看,融资融券债务从高位回落通常是市场的警示信号。当融资融券债务开始下降时,通常意味着股票未来回报较低。他补充说,如果融资融券债务较夏季高点大幅回落,他会担心出现去杠杆浪潮。
“一旦这种情况开始,它往往会自我强化。因为随着投资者去杠杆,这意味着他们必须降低股票敞口;这会压低股价,进而引发新一轮抛售,”他说。
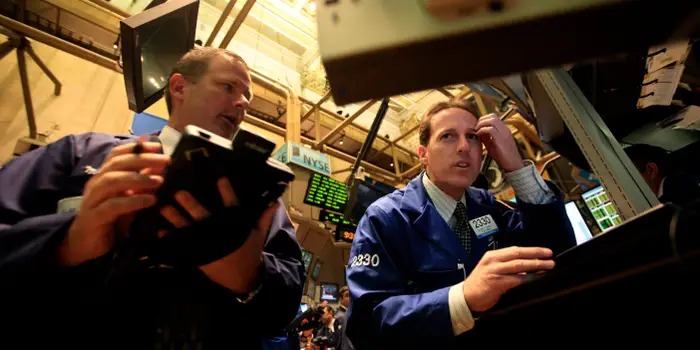
Berezin 表示,投资者如今可能比过去更容易受到这种抛售冲击。他指出,几项同时存在的脆弱因素可能让这种情景更危险:
- 市场对科技股的集中度很高,这意味着去杠杆浪潮可能在科技板块内部被触发,并对更广泛的市场产生过大影响。如今,信息技术板块约占标普500指数的40%。
- 美国人对股市突然下跌的暴露程度比过去更高,部分原因在于家庭持股规模很大。美联储数据显示,美国住户在第二季度持有创纪录的64.6万亿美元公司股票和共同基金份额,占全国家庭财富总额的三分之一以上。
- 由于近年来出现了大量杠杆投资产品,更多投资者暴露于杠杆风险之下。Yahoo Finance-Harris 在9月的一项调查发现,43%的美国投资者在使用杠杆交易,例如交易期权或融资买股。彭博数据显示,杠杆 ETF 资产也在今年夏天达到约2000亿美元的峰值。
“从这个角度看,这个股市的风险甚至比2000年还要高,”Berezin 说。
Baird Private Wealth Management 投资策略师兼副总裁 Ross Mayfield 对 Business Insider 表示,创纪录的融资融券债务水平表明,今年夏天韩国股市那种快速下跌的情景在美国也有可能出现。
“我确实认为,市场结构可能更脆弱一些,因为我们把各种杠杆引入市场的方式太多了,”他说,但他也指出,这并不是对市场的生存性威胁。
从不同口径衡量,当前杠杆水平在历史上都显得极端。按融资融券债务占美国总市值的比例计算,其仍接近历史平均的2%;但按其与 M2 货币供应量的比值计算,融资融券债务已达到与2008年以及互联网泡沫破裂前相当的水平。金融服务公司 CGS International 在3月的一份分析中这样指出。
Ameriprise Financial 的分析发现,自1997年以来,只有三年融资融券债务的同比增速如此之快:2000年、2007年和2021年,而这三年都先于重大市场回调。
Ameriprise 首席市场策略师 Anthony Saglimbene 描述了一种情景:科技股的创纪录集中度与创纪录杠杆相碰撞,最终导致一场“自我强化”的抛售,冲击市场中最集中的股票。
他在一份备忘录中写道:“当使用杠杆的参与者都持有相同的标的,而且这一趋势还在增长时,上行或下行的压力都可能带来更大的市场波动,看起来会与头条新闻的发展不太一致。”
Berezin 说,如果被迫卖出真的开始,投资者几乎没有明显的避风港。他指出,互联网泡沫破裂时的去杠杆分成两个阶段:第一阶段出现在2000年初,是资金从科技股转向其他板块,投资者还能通过转向市场其他行业寻找安全。
第二阶段则是从2001年开始的全面市场抛售,所有板块都遭到重创。
Berezin 说,如今市场看起来正在走向“轮动”阶段,他指的是芯片和存储板块近期的抛售。他推测,类似2001年的更广泛市场抛售,可能至少还要几年才会出现。
“现在发出警报可能还为时过早,但开始担心事情一旦恶化并不算早。因为一旦真的恶化,我认为它会自我强化,”他说。