医疗健康板块的强势反弹,正在向整个市场发出一个不安的信号。
医疗健康板块近期跃升为标普500表现最佳板块之一。上周,随着市场对人工智能泡沫的担忧持续升温,该板块相对标普500的估值折价彻底消失——医疗健康精选行业SPDR ETF(XLV)的远期市盈率升至19.3倍,略高于标普500整体水平。就在一年前,该板块相对标普500还存在25%的估值折价。本周一,XLV单日涨幅超过2%,Moderna大涨6.7%,Bristol-Myers Squibb上涨4.9%。
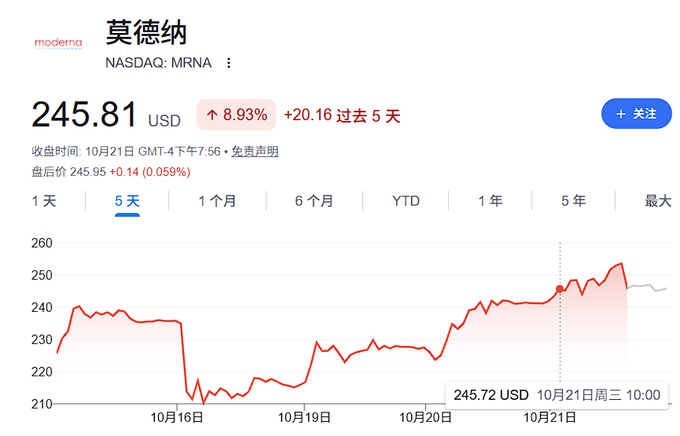
据《华尔街日报》21日报道,这一轮上涨背后的逻辑并不复杂:投资者正在用医疗股对冲AI交易崩塌的风险。对利率上升可能压制AI资本开支的担忧,正驱使资金从高波动的科技股撤离,转向盈利更稳定、周期性更弱的防御性板块。医疗健康板块历史上在信贷收紧、科技泡沫破裂等环境中往往能跑赢大市,这一特性正重新受到市场重视。
然而,医疗股的走强本身也是一个警示信号——它意味着越来越多的投资者开始为市场的下行风险购买“保险”。
估值折价消失:一年内的戏剧性逆转
医疗健康板块在过去数年间长期处于市场的“折价区间”。药品定价压力在拜登和特朗普两届政府下均持续存在,保险公司医疗成本飙升令投资者望而却步,叠加AI交易主导市场风格,医疗股一度被大规模冷落。
一年前,该板块相对标普500的折价幅度高达25%。如今,这一折价已经归零。根据FactSet数据,XLV目前远期市盈率为19.3倍,略高于标普500整体水平。这是近年来医疗板块首次重新获得估值溢价。
高盛美国医疗健康研究主管Asad Haider指出,医疗板块通常在三个条件同时具备时才能维持估值溢价:投资者对医疗创新保持信心、对其他板块盈利的持续性感到担忧,以及政策层面的不确定性相对可控。他认为,这三个条件目前基本均已到位。
历史上,医疗板块维持估值溢价的时期并不多见,主要集中在2003年至2007年以及2013年至2015年两个阶段。2022年底通胀飙升、美联储激进加息期间也曾短暂出现,但持续时间较短。
2000年代中期的经历是当前最具参考价值的历史平行。彼时,中东地缘冲突推动能源价格攀升,美联储持续加息,而住房市场的繁荣正在支撑整体经济利润——与当前AI驱动的繁荣高度相似。在那一时期,标普500的远期市盈率从2004年的约18倍下滑至2007年的约15倍,而医疗板块凭借更稳定的盈利,始终维持着估值溢价。
两个时代共同的底色是:在债务成本持续上升的背景下,市场对繁荣能否持续存在根深蒂固的疑虑。
基本面支撑:龙头公司增长前景明确
估值溢价的回归并非仅靠防御逻辑支撑,部分龙头公司的基本面同样提供了有力背书。
Haider指出,强生预计到本十年末将实现两位数的销售增长;礼来则受益于糖尿病和肥胖症药物Mounjaro和Zepbound的强劲需求,今年销售额预计增长逾30%。这两家公司合计占XLV医疗ETF约25%的权重,对板块整体估值具有举足轻重的影响。
政策层面的变化也为医疗板块提供了一定支撑。据《华尔街日报》报道,超过十家药企已与特朗普政府达成协议,以价格让步换取关税豁免。与此同时,若民主党在下月国会选举中赢得至少一个议院,分裂政府的格局将使2028年大选前出现重大新立法的可能性大幅降低。
不过,板块内部分化明显。保险公司面临的不确定性依然较高。Mizuho医疗策略师Jared Holz表示,随着2028年初选临近,“全民医保”(Medicare for All)的讨论声音可能再度升温,这将对UnitedHealth Group和Humana等公司构成压力。相比之下,制药商和医疗器械商所面临的政策环境,可以说是多年来最为平稳的。
然而,这张“保险单”并非没有代价
据报道,医疗板块的防御属性并不意味着零风险。2006年初转入医疗股的投资者,此后近两年的表现落后于大盘。直到金融危机爆发,医疗板块才真正展现出其抗跌优势——跌幅远小于市场整体,并在此后持续跑赢大市长达十年,而此前引领牛市的行业则花了数年时间才得以恢复。
当前的核心问题在于:AI是否会成为这一轮周期的“住房泡沫”?如果答案是肯定的,那么即便以略高于市场的估值买入医疗股,事后来看也可能是一笔划算的交易。但如果AI繁荣延续,提前撤入防御性板块的投资者将付出机会成本。
市场的音乐何时停止,无人能够预知。但医疗板块的异动,已经清晰地告诉投资者:越来越多的人正在悄悄为最坏的情况做准备。