受益于AI热潮带动的海量数据存储需求,西部数据2027财年第一季度营收大增55%,且下季度指引远超预期。管理层在电话会上透露,核心客户的订单能见度已延伸至2030年至2031年。
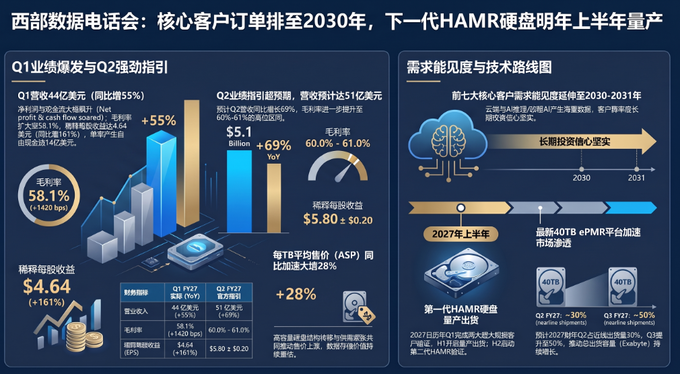
10月22日美股盘后,西部数据公布2027财年第一季度财报。公司营收43.81亿美元,同比增长55%,高于分析师此前预期的41.4亿美元;非GAAP每股收益4.64美元,同比增长161%,高于预期的4.11美元。
在电话会上,首席执行官Irving Tan表示,AI本质上是一个数据系统,任何工作负载都会生成更多数据,这为HDD带来了比单纯算力更持久的市场机遇。
他表示,存储需求的增长已突破传统核心云和超大规模客户范畴,正加速向企业级环境、云服务商以及AI前沿实验室等终端市场渗透。以公司前七大客户为例,西部数据对这七家客户的需求能见度已延伸至2030年至2031年。
针对市场对行业潜在产能过剩的担忧,管理层表示,公司将继续通过提升磁头和磁介质技术来提高面存储密度,以满足长期供需增长,而不会盲目投资增加单位产能。
AI推动长期需求,前七大客户订单能见度延伸至2030年至2031年
Irving Tan在会上表示,市场关于AI的讨论大多集中在算力上,但公司认为更持久的机会在于数据本身。
他说:“AI本质上是一个数据系统。每一个工作负载都会产生更多的数据,而这些数据必须以可扩展和经济的方式被存储、管理和访问。”
他表示,这种需求不仅存在于传统云和超算中心,还在向云服务、AI前沿实验室以及机器人、自动驾驶等物理AI应用快速扩散。
Irving Tan称:“如果我们以排名前七的客户为例,我们在这七家客户中拥有直到2030年、2031年的良好能见度。事实上,我们看到需求信号在逐个季度不断增强。”
谈及物理AI,他还表示,公司在亚洲自动驾驶领域的客户正寻求增加需求,以支持其物理AI计划。他提到,英伟达近期也强调了物理AI领域约100亿美元的收入机会,“如果你看到算力端发生这种情况,显然也有存储需求来支持这种算力。”
定价持续走强,Q1每TB平均售价同比增长28%
在供需趋紧背景下,西部数据表示其定价环境依然强劲。
首席财务官Kris Sennesael表示,2027财年第一季度混合平均每TB售价同比增长28%,高于上一季度的高个位数至十几的增速水平。
Irving Tan表示:“我们目前看到的这个季度,可以算是出货量(EB级)增长的底部。我们预计这将在本财年剩余时间里加速。”
在产品路线图方面,公司正推进ePMR和HAMR两条技术线:
- ePMR:最新一代平台可提供最高40TB容量,量产开局强劲。管理层预计,到第二财季,该平台将占近线硬盘出货量约30%,到2027财年第三季度将达到50%。
- HAMR:第一代HAMR产品预计将在2027年历年第一季度完成与两家超大规模客户的认证,并于2027年上半年开始量产出货。第二代HAMR产品将采用11碟平台、单盘片5TB,预计于2027年下半年开始认证。
Kris Sennesael表示:“无论是出货HAMR还是ePMR,价格就是价格,我们不会以任何方式对HAMR产品进行打折。”
对于毛利率持续性,Irving Tan表示,长期驱动力主要包括三方面:长期协议周期性涨价及非长期协议现货价格走强、客户向更高容量和更高利润率驱动器迁移,以及面存储密度提升带来的规模效应。
他说:“当你把这三个因素结合在一起时,我们对持续的毛利率扩张感到非常乐观。”
资本开支将高于长期均值,但不用于扩大单位产能
面对行业可能出现的产能过剩担忧以及竞争对手扩产传闻,西部数据在电话会上重申,其策略是投资技术,而不是扩大单位产能。
Kris Sennesael表示,未来两年的资本支出将略高于营收4%至6%的五年长期平均水平,但资金用途非常明确:“这些资本支出将用于磁头、磁介质技术和工厂自动化,而不是花费在增加单位产能上。”
Irving Tan进一步表示,满足需求的最佳方式是通过提高面存储密度和单盘容量,这既能为客户提供最佳总拥有成本,也能为公司带来最大利润。
他称,如果其他市场参与者不具备自主制造磁介质、磁头以及提升面存储密度的能力,可能不得不通过增加单位数量来维持市场份额。西部数据则将继续坚持不增加增量单位产能的承诺。
电话会要点
管理层表示,2027财年第一季度营收约44亿美元,同比增长55%;出货量达248艾字节,同比增长22%,环比增长8%。其中,云端业务营收39亿美元,占总营收88%,同比增长54%;客户端业务营收3.2亿美元,占比7%,同比增长119%;消费者业务营收1.93亿美元,占比5%,同比增长19%。
公司第一季度毛利率为58.1%,同比提升1420个基点;运营费用为3.91亿美元,约占营收9%;运营利润为22亿美元,同比增长152%;运营利润率扩展至49.1%。
利息及其他费用为1000万美元,有效税率为17%。按3.83亿股摊薄股数计算,非GAAP每股收益为4.64美元,同比增长161%。
公司本季度产生14亿美元自由现金流,并通过股份回购和派息向股东返还11亿美元。董事会批准将季度现金股息上调17%,由每股0.15美元提高至每股0.175美元,将于2026年12月17日向2026年12月4日登记在册股东发放。
资产负债表方面,公司表示,季末净现金头寸为5亿美元,并称已通过大幅削减剩余2028年可转换票据进一步简化资本结构。
第二财季指引
对于2027财年第二季度,西部数据预计营收为51亿美元,上下浮动1亿美元,中值对应同比增长69%;毛利率预计为60%至61%;运营费用预计为4亿至4.1亿美元;利息及其他费用预计为1500万美元;税率预计为17%。
基于3.8亿股非GAAP摊薄股数,公司预计第二财季摊薄每股收益为5.80美元,上下浮动0.20美元。
管理层表示,随着技术和产品迁移推进,预计整个2027和2028财年的艾字节供给增长将持续加速。
问答环节摘要
在问答环节,管理层表示,对HAMR进展“非常满意”,预计第一代HAMR产品将在2027年历年第一季度完成与两家客户的认证,并在2027年上半年开始量产出货;同时还计划在2027年上半年启动与另外两家客户的认证。
针对成本问题,Kris Sennesael表示,公司长期目标仍是每TB成本同比下降约10%,但短期内受到DRAM和NAND等原材料成本上涨影响,近期每TB成本降幅将低于10%。
对于行业竞争和潜在扩产担忧,Irving Tan表示,公司看到的长期基本面没有变化,需求复合年增长率仍超过25%,且供给环境依然紧张。公司将继续依靠磁头和磁介质技术提升面存储密度,而不是新增单位产能。
在订单能见度方面,Irving Tan再次表示,以前七大客户为例,公司对所有七家客户都拥有延伸至2030年至2031年的良好能见度,而且需求信号正逐季增强。
对于定价趋势,Kris Sennesael表示,强劲定价环境同时体现在近线和非近线业务,包括消费者和客户端市场。部分业务处于长期协议之下,部分长期协议即将到期并重新签订,另有部分艾字节并不在合同范围内,这部分定价同样强劲。
在资本开支问题上,管理层反复强调,未来两年资本支出略高于长期区间,主要是因为HAMR磁头和磁介质生产步骤更多、周期更长,需要相应投资支持技术路线图,而不是为了扩大单位产能。
在总结发言中,Irving Tan表示,AI投资的第一阶段聚焦于训练模型所需基础设施,下一阶段将是AI大规模落地,从推理到智能体,再到物理AI。随着这一进程推进,数据将持续复利增长,推动客户更长期规划并采用更高容量产品。公司认为,这为西部数据创造了一个远超初始AI基础设施建设阶段的持续机会。