

据高盛一位资深财富管理高管称,富裕家族把买下一支球队当作“热情项目”的时代已经结束。
Pullen Ross参与撰写了《Playing for Scale》。这是其团队发布的第二版体育投资报告,也是继2024年的《Getting in the Game》之后的首份更新。该报告面向高盛的私人财富客户。报告的核心观点是,进入球队所有权的方式已经发生变化。如今,机构投资者已成为推高估值的重要力量,而富有个人则通过较小持股、贷款以及银行可协助安排的各种结构进入这一市场。
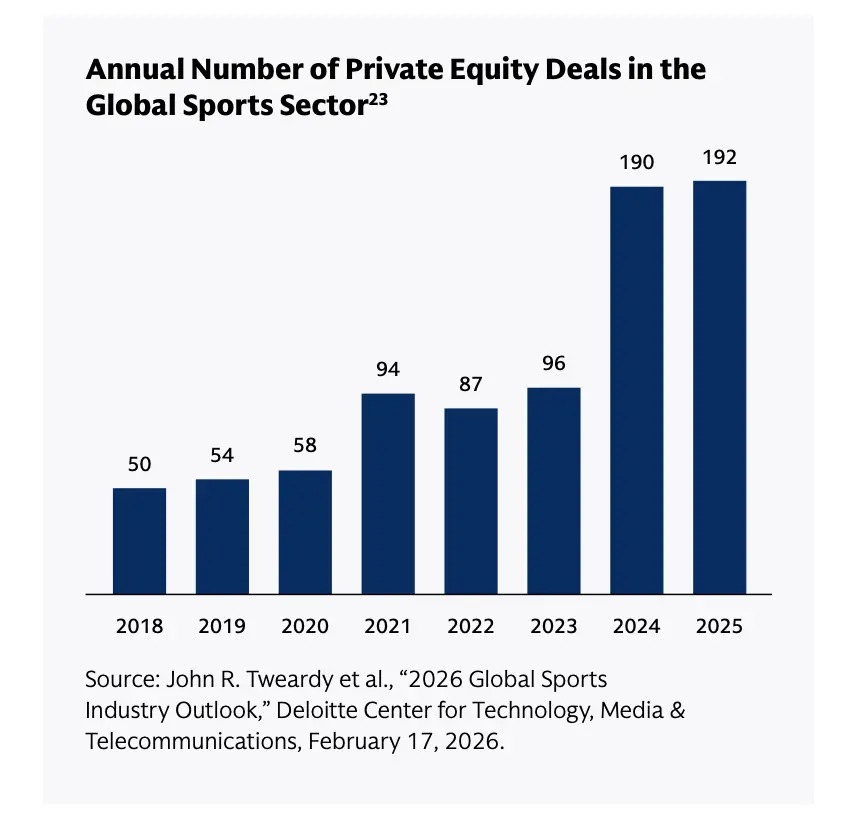
报告称,机构资金推动了其中大部分变化。体育领域的私募股权交易从2018年的50笔增至2025年的192笔。报告写道,机构资本“开始将高净值个人挤出控股型所有权市场”。NFL是最后一个允许此类基金进入的美国主要职业联盟,并于2024年向其开放。Pullen Ross表示,目前北美已有74支球队的股东名单中出现私募股权或机构资本,而球队估值已达到“相当惊人的水平”,机构资本“正以一种有意义的方式填补这一空缺”。
细则限制
基金是在严格条款下入场的。NFL要求它们至少购买一支球队3%的股份,持有期为6年,且管理资本需达到20亿美元;同时,任何一支球队所对应的资本占比不得超过该基金资本的20%。报告称,Arctos Partners买入洛杉矶闪电队8%的股份后,该队估值在次年从58亿美元升至86亿美元。Pullen Ross表示,机构资金“让一些投资者更有信心,相信增长会以专业方式得到管理”,同时也让未来退出更有可能实现。
不过,富有个人并未被完全排除在外。报告称,NFL控股股东正在向基金以及“传统高净值个人”出售少数股权。费城老鹰队最近以83亿美元估值出售了8%的股份。报告称,这类交易可能缩小历史上二手有限合伙人权益的折价幅度,后者折价通常在10%至40%之间。
Pullen Ross表示,大多数投资者将需要“多种方式来获得敞口”,包括机构资本以及高盛私人银行提供的“创新融资”。报告描述了该行为球队老板安排的两笔贷款,并明确标注两者都只是示例。其一以流动资产和持有房地产的实体股权作抵押,并间接依赖球队价值;其二部分以一家私募股权管理公司的持股作担保,同时对老板持有的球队股权设置负面质押条款,也就是老板同意不再将该股权质押给其他任何人。
这些都是高盛提供的贷款,而相关报告则是写给可能会使用这些贷款的客户的。高盛同时也为体育交易提供顾问服务,并向同一批客户销售财富管理服务。报告称,其顾问不会把客户介绍给与高盛无关联的贷款方。相同的披露还称,顾问可能因贷款转介而获得内部认可,这可能会影响其薪酬。
即便对机构而言,准入也很紧。一位接受报告采访的机构投资者表示,NFL的需求“远高于可供给的份额”,报告则称,联盟很可能会先扩大现有获批投资者的范围,再接纳新机构。
在这一轮估值增长之下,一个核心问题是:年轻球迷是否还会持续为体育付费。报告提到“碎片化的媒体环境”和“越来越短的注意力持续时间”,并称短视频社交内容如今已成为触达年轻受众的主要方式。球队老板的应对方式包括:以运动员为中心的纪录片、全年365天内容日历、低价站票,以及观看现场比赛的订阅式虚拟现实服务。被问及年轻球迷是否可能流失时,Pullen Ross提到了这些策略,但没有给出参与度数据。被直接问到年轻人是否没那么喜欢体育时,她仍然描述的是同样的策略。“棒球一直在努力解决这个问题,已经有相当长一段时间了。”她说。
“体育界的迪士尼”
Pullen Ross表示,她很喜欢这个想法,并把它延伸到迪士尼,称“其中一部分在于体验,在于个体化体验”。她说,球队正试图复制那种运营上的卓越,让球迷感到自己“特别、被看见、被吸引”。她称这种类比是“一个值得追求的目标”。
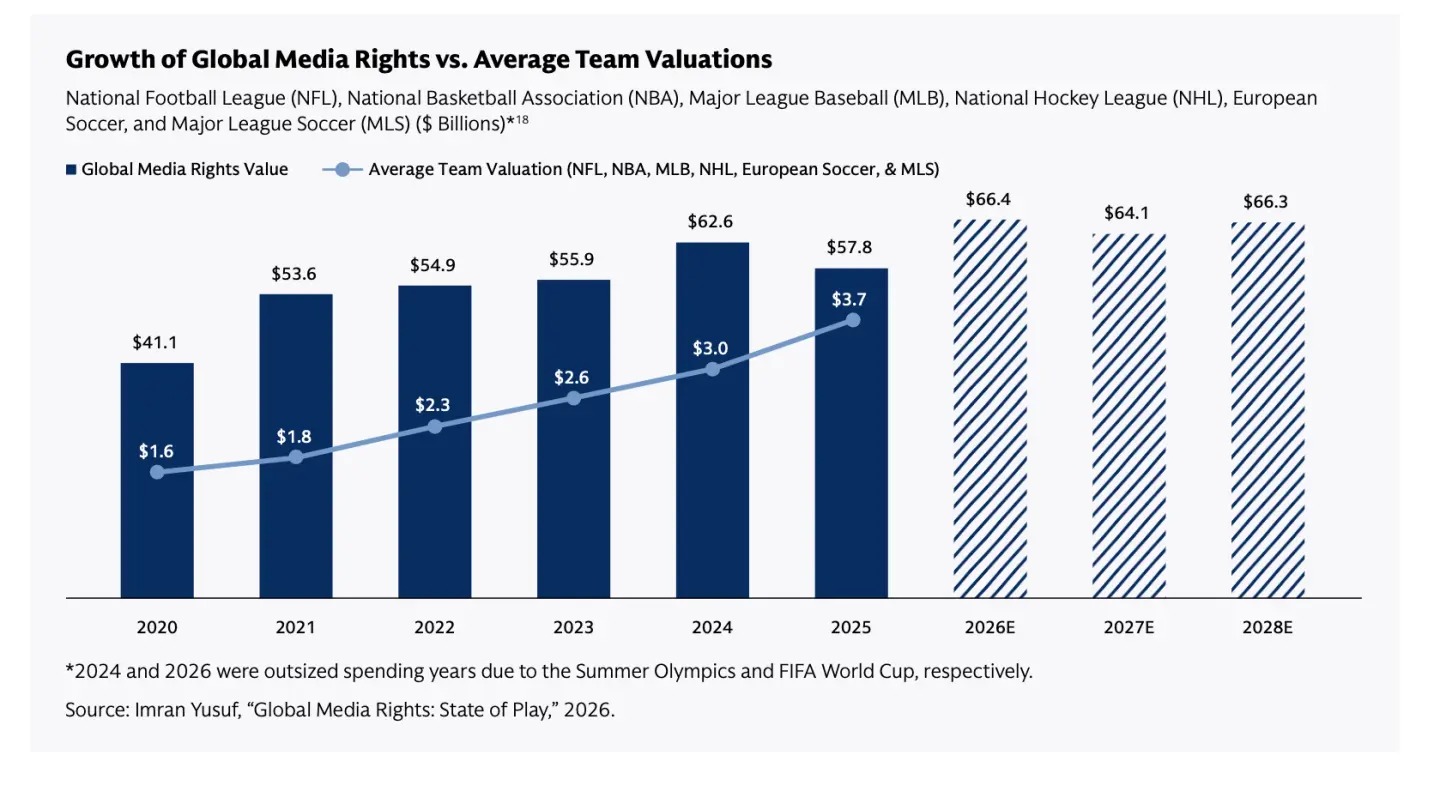
估值逻辑部分建立在媒体版权之上。报告预计,2026年媒体版权规模将达到664亿美元,并将这一数字与世界杯带来的超常支出年份联系起来。随后,媒体版权收入预计将在2027年降至641亿美元。Pullen Ross称,这一下降“在某种程度上是合同层面已经写定的”,并将2028年描述为基本持平。2020年至2025年间,媒体版权增长了41%;报告称,流媒体平台目前约占市场的20%,高于2021年的8%。因此,这些预测既取决于合同签署时点,也取决于球迷需求。
女子体育:同样的挤压,更早的阶段
女子体育也在走相同的路径。全球女子体育市场预计将在2026年达到30.4亿美元,高于2022年的6.9亿美元,其中WNBA和NWSL将贡献近三分之二。WNBA球队平均估值为4.14亿美元,一年内上涨52%;NWSL球队平均估值为2亿美元,上涨49%。WNBA新的媒体版权协议平均每年价值2亿美元,是上一份协议的四倍。Golden State Valkyries在2025年首个赛季创造了超过7800万美元收入,超过MLS一半以上球队的收入。
Pullen Ross表示,机构资金正把女子球队过去所缺乏的纪律性带入这一市场。她说,这些业务过去并没有像男子体育那样具备“同等程度的专业化”,很多项目最初也是家庭式的热情投资。报告称,活跃投资者“经常放弃那些运营计划结构不够完善的机会”。一位WNBA球队老板则形容,这一变化体现为“有纪律的资本配置”。女子体育收入中,商业赞助占比从2022年的64%降至2026年的45%,而比赛日收入占比则从11%升至30%。
房地产是下一个障碍。没有任何一支WNBA球队拥有自己的比赛日主场馆,报告称,建设一座场馆是一个长达10年甚至更久的项目,而且很可能依赖公私合作。在采访中,亚特兰大梦想队计划从一座3500座场馆迁至老鹰队约1.7万座的球馆,被作为一个例子提出。
受众差距依然很大。Pullen Ross表示,已有超过50场WNBA比赛吸引了100万观众,而一些男子比赛中收视最高的场次可达到约2000万观众。“随着时间推移,这是一道相当大的差距,需要去填补。”她说。她还补充称,与成熟市场相比,女子体育“更像是比赛的早期局数”。
Pullen Ross表示,下一个前沿领域是大学体育,投资者正密切关注。NCAA在2025年的一项和解中同意向运动员支付28亿美元的追溯性赔偿。如今,大学体育部门也在使用外部资本:Otro Capital向犹他大学新设商业实体Crimson Brand Partners投资了5亿美元。报告称,这类结构预计将会扩散,并可能为高净值个人以有限合伙人身份参与创造机会。
本文在研究辅助和/或转录过程中使用了生成式人工智能。记者对本文中的事实性陈述进行了独立采访和核实,且在发表前由人工编辑审阅。