要点
- LSEG计划通过债务融资收购一家信用数据提供商
- Octus的收购估值接近其收入的12倍
- 投资者面临整合成本和更高的借款敞口
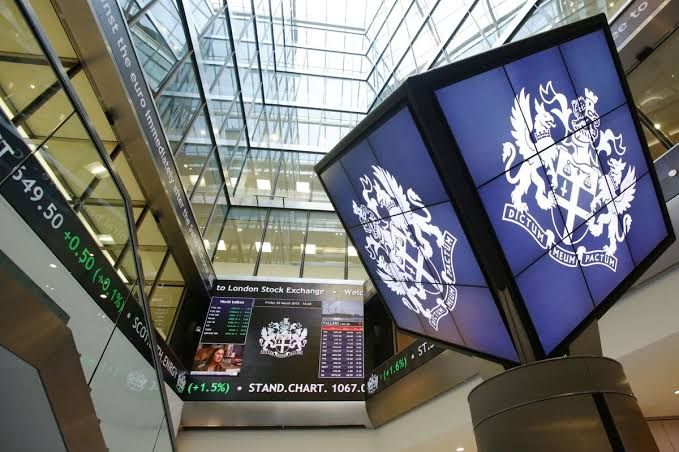
伦敦证交所集团(London Stock Exchange Group,LSEG)正准备借入数十亿美元,收购一家年收入刚刚超过3亿美元的金融信息公司,这是一场对私募信贷数据未来的异常大胆押注。
10月22日,LSEG同意以35.35亿美元现金收购Octus。Octus由Kent Collier于2013年创立,专注于困境债务、企业重组和私募借贷情报。
根据LSEG的官方公告,此次收购将通过外部债务融资,预计于2027年上半年完成。
这笔交易引出了一个重要的财务问题:Octus需要实现多大增长,才能证明如此高昂的收购价格是合理的?
为什么LSEG愿意支付接近12倍收入的价格
Octus预计2026年收入将超过3亿美元,调整后EBITDA利润率约为40%。
以3亿美元作为保守收入基准计算,LSEG支付的价格约为年度销售额的11.8倍。按这一收入水平和40%的EBITDA利润率计算,调整后年度经营利润(息税折旧摊销前利润)约为1.2亿美元。
据此粗略计算,收购价与EBITDA之比约为29.5倍,不过实际倍数取决于最终盈利和交易调整。
这一估值说明,专有信息业务为何能获得可观溢价。
Coinpaper此前曾分析,LSEG最初的Octus交易反映出市场对通用AI系统难以轻易复制的信息需求。
类似策略也曾出现在汤森路透收购一家没有收入的专业法律AI初创公司时。
为数据收购融资的隐性成本
LSEG预计,到2027年末,其杠杆率将升至目标区间1.5至2.5倍的上端。
这一预测已计入Octus收购、计划中的Trumid收购,以及30亿英镑股票回购计划的完成。
公司预计,在2028年底前,随着预期现金流的产生,杠杆率将回落至目标区间中部。
与全股票收购不同,借款会带来融资义务,而不论被收购公司的盈利是否达到预期。
这一区别在AI基础设施市场同样重要,因为企业越来越多地通过债务和长期承诺为扩张融资。
这反映出AI投资回报的更广泛问题:增长是否能带来足够现金,以证明所投入资本的合理性。
私募信贷数据能否证明这笔价格合理?
Octus服务约750家机构客户和4万多名用户,其中包括对冲基金、投资银行和法律顾问。
其订阅产品覆盖借款人和融资安排,而这些内容仅凭公开信息往往难以评估。
随着私募信贷融资扩展到数据中心和其他资本密集型行业,这类专业能力正变得更重要。
LSEG预计,Octus在并表后将立即改善有机收入增长,并在持有满一年后对调整后每股收益产生正面贡献。
但更高的收入并不自动意味着有吸引力的收购回报。债务偿付成本、整合费用以及持续的客户需求,将决定最终的财务结果。
这一风险类似于为更广泛AI债务热潮提供资金的公司所面临的挑战,不过LSEG成熟的订阅业务提供了不同的财务基础。