

美国首次公开确认已部署可在轨执行防御任务的太空武器。虽然相关系统的型号和数量尚未披露,但这一表态已让市场重新评估太空军事化可能带来的长期订单,以及军工和航天供应链的新增需求。
20项协议合计32亿美元
美国空军部长 Troy Meink 本周表示,美方已经部署“在轨太空控制武器”,可用于保护美军免受敌对行动影响。官方没有说明这些系统的具体构成,也未披露实际部署规模。
在资本市场看来,更受关注的并非现有装备本身,而是后续采购和建设空间。美国太空系统司令部今年 4 月披露,已向 12 家公司授出 20 项协议,潜在总金额为 32 亿美元,用于“金穹”导弹防御计划中的天基拦截器研发。
获得相关协议的企业包括洛克希德·马丁、诺思罗普·格鲁曼、雷神以及通用动力任务系统部门,另有多家民营航天公司参与。
国会预算办公室测算达1.2万亿美元
美国国会预算办公室此前测算,如果建设一套大体符合政府公开目标的导弹防御体系,20 年内的开发、部署和运营成本可能达到约 1.2 万亿美元。其中,仅天基拦截层的成本就约为 7200 亿美元,占整体系统成本约六成。
该机构同时强调,这一数字并非对“金穹”实际方案的正式预算预测,因为最终架构仍未确定。但这一测算仍为市场提供了一个观察潜在支出的参照。
从产业链看,受益范围可能不只限于传统武器制造商。若未来需要大规模部署轨道系统,火箭发射、卫星零部件、传感器、通信设备、半导体、推进系统以及地面基础设施都可能获得新增需求。
更换周期或带来持续订单
国会预算办公室模型还显示,相关卫星假设寿命仅为 5 年,这意味着系统建成后仍需持续更换。按其示意模型计算,部署完成后每年可能需要补充接近 1600 颗卫星。
这一点对供应商尤其重要,因为它意味着需求不只是一次性建设,而可能转向长期维护和替换市场。
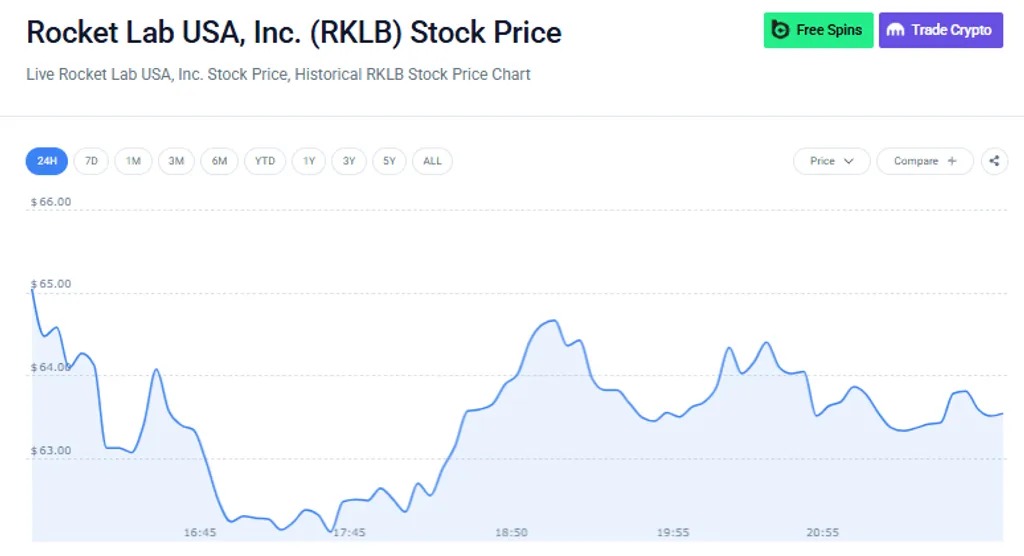
消息公布后,部分航天概念股出现上涨。Redwire 周二上涨约 2.5%,Rocket Lab 上涨约 2%。传统军工股涨幅相对温和,洛克希德·马丁上涨 0.77%,诺思罗普·格鲁曼上涨 0.73%,RTX 上涨 0.08%。当日标普 500 指数下跌 0.45%。
整体来看,市场短线反应仍较克制。但如果太空被进一步固定为长期军事部署领域,相关军工与航天产业链的商业空间可能继续扩大。