

投资者正热切等待美光科技(Micron Technology,股票代码MU)将于9月30日公布的截至9月的第四财季业绩,以判断这家存储芯片公司是否仍能受益于稳健的需求和价格顺风。
在2026财年第四财季业绩公布前,BMO Capital分析师Harsh Kumar重申对MU股票的“买入”评级,目标价为1,300美元。该分析师看多美光,因为他认为“存储芯片仍处于超级周期,需求趋势在CY27之前将继续超过供给”。

Kumar在TipRanks追踪的1.25万多名分析师中排名第9。他的预测成功率为74%,过去一年每次评级的平均回报率为46.9%。
BMO在业绩前看多美光科技
Kumar将其2026财年第四财季营收预期上调了20亿美元。他还把2027财年的全年营收和每股收益预期分别从2,490亿美元和151.91美元上调至2,680亿美元和168.62美元。Kumar预计,新的重大存储供给要到2027年下半年才会出现。
与此同时,Kumar预计HBM和DDR5将推动2026财年第四财季业绩,BMO的调研显示,服务器DDR5定价带来的上行惊喜更大。该分析师指出,HBM3e和HBM4的价格可能都较上一季度上升,而客户端和消费级存储需求则较弱。
对于2027财年第一财季,Kumar预计价格强势将继续。他认为HBM3e和HBM4价格将在年度定价合同下小幅上涨。虽然服务器DDR5定价仍更可能带来上行惊喜,但Kumar预计需求将转向HBM4。他指出,根据其调研,HBM4的价格较HBM3e大约高出20%至25%。随着产品组合向HBM4倾斜,Kumar预计平均售价(ASP)将进一步走高。
美光科技股票现在是否值得买入?
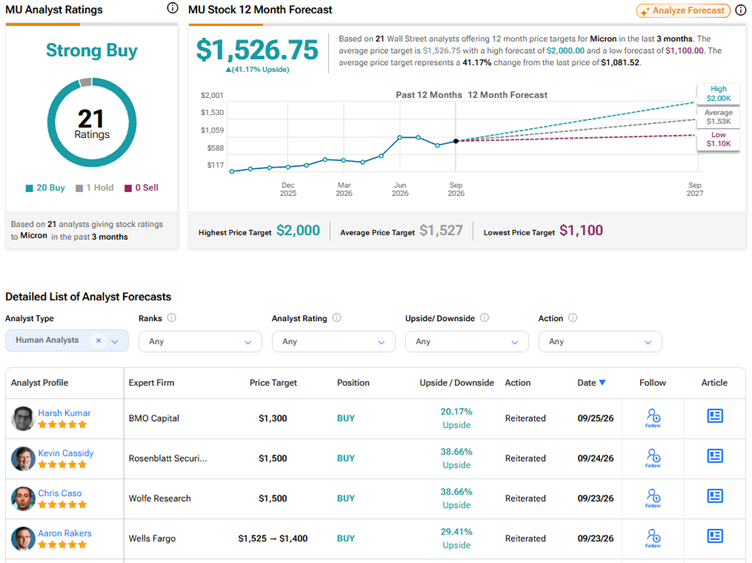
在20个“买入”和1个“持有”评级下,华尔街对美光科技股票的共识评级为“强烈买入”。MU股票的平均目标价为1,526.75美元,意味着还有41.2%的上涨空间。