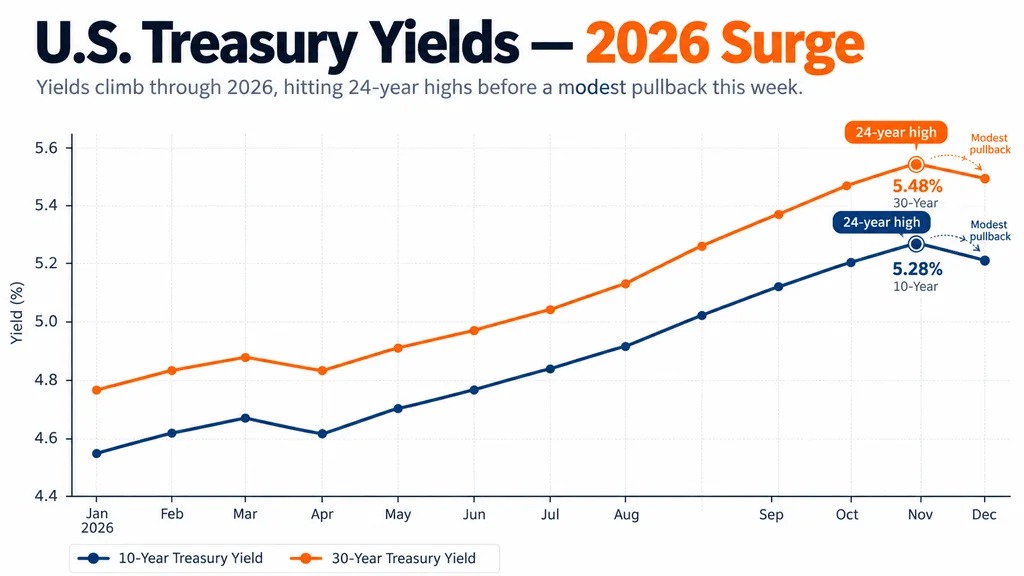
PIMCO旗下投资组合管理部门高级顾问Rupert Harrison周二表示,在10年期和30年期美国国债收益率升至24年新高后,美债如今“价值非常诱人”。
他称,此轮上升主要由持续的通胀担忧、政府大举借债以及市场对美国财政赤字的焦虑推动。
Harrison表示,PIMCO仍在保持久期敞口,并认为长期债券在科技股走弱或经济放缓时,既能提供有吸引力的收益,也能起到保护作用。
5%以上的收益率正在改变债券的计算方式
10年期美国国债收益率周二回落至约5.28%,此前一周曾大幅攀升;长期利率仍接近本世纪初以来未见的水平。
对投资者而言,这改变了债券与股票之间的权衡。
一只收益率超过5%的美债,能够在没有股票那种盈利风险的情况下提供相对较高的回报。对于估值较高的成长型公司而言,这一点尤其重要,因为更高的美债收益率会降低多年后预期利润的现值。
这一走势已将30年期收益率推向2007年以来的水平,重新引发了对长期借贷成本的担忧。
高债务仍是主要风险
PIMCO看多债券并不意味着推动收益率上行的力量已经消失。
美国联邦债务已超过40万亿美元,而政府每年支付的利息约为1万亿美元。大规模发债意味着投资者必须消化不断增加的政府证券供应,使财政前景继续成为债券市场的核心议题。
市场部分领域的需求也在减弱。2026年前三个季度,货币市场基金仅录得约1580亿美元净流入,而前几年这一数字超过8000亿美元,这减少了国库券买盘的一个重要来源。
近期拍卖也显示出类似压力。9月一场五年期国债拍卖录得九年来最弱的投标倍数,进一步加剧了投资者可能要求更高收益率来消化新增供给的担忧。