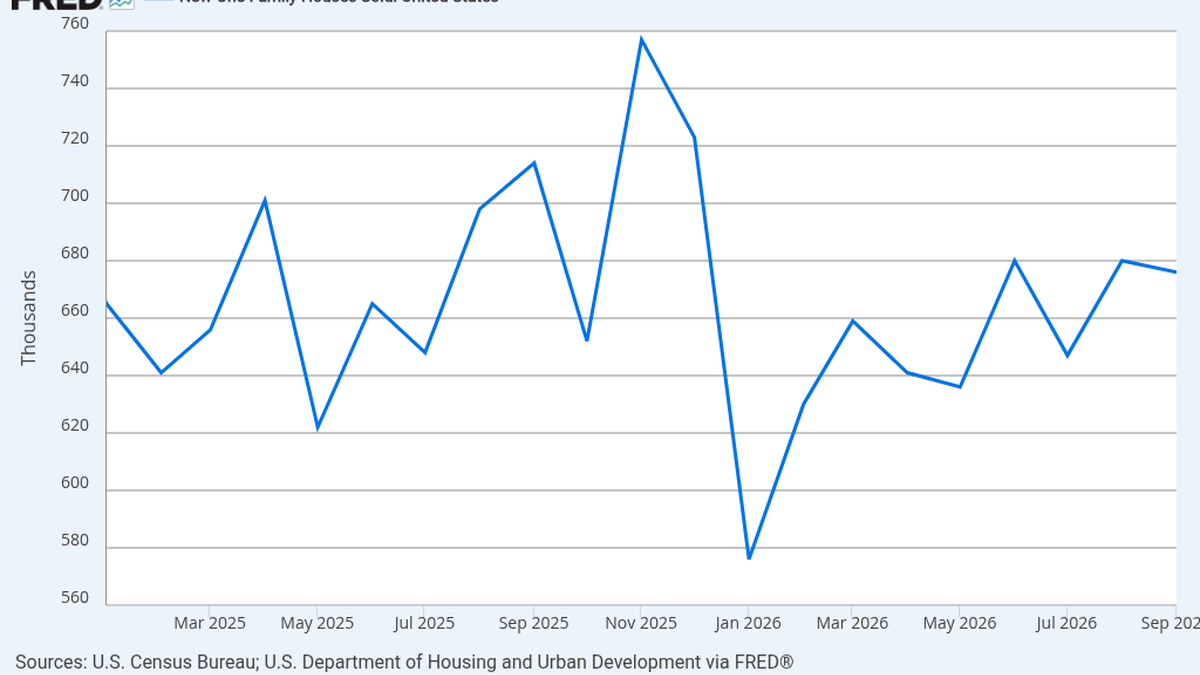


美国人口普查局与住房和城市发展部10月27日公布,9月新建独栋住宅销售经季节调整后的折年率为67.6万套,比8月修订值68万套低0.6%,比2025年9月低5.3%。标题里的“下降”没有错,但这组数据最重要的注脚在误差范围:官方给出的环比变化误差为正负13.8个百分点,同比变化误差为正负12.5个百分点,两者都大于点估计的跌幅。换句话说,单凭当月销售率,很难断言需求明显转弱。市场可以讨论住宅负担能力、贷款利率和库存的压力,但不能把0.6%的估计变化写成已经证实的趋势逆转。
新房销售统计常被视为房地产市场的先行观察窗口,因为合同签订可早于房屋竣工。然而这个指标并不等于当月实际交房,也不代表整个住宅市场。它只覆盖新建独栋住宅,不包括二手房,也不直接显示购房者融资成本和开发商让利。折年率是把当月经过季节调整后的节奏换算成年化数值,不是9月实际卖出67.6万套。读者若要判断经济意义,必须把销售、库存、价格和此前数据修订一起看,再对照后续月份,而不能用一个数替代整条住房链。
库存和售价给出不同的观察角度
截至9月底,官方估计待售新房47.6万套,低于8月的48.1万套;以当时销售速度计算,可供销售8.4个月,8月为8.5个月。库存量、去化月数都略有下降,说明市场没有出现单月数据能确认的急剧积压。但这些比较同样有各自误差,尤其“月数”依赖销售速度这个分母,分母变化会让去化时间波动。库存略少也不一定是需求强,可能由新开工、完工、挂牌节奏改变。若开发商推迟建设或调整产品结构,待售数量会变,却未必说明终端购买力同步好转。把供给变化与价格、成交区域以及后续开工资料放在一起,解释才较稳妥。
售价同样不能简单当作房价指数。9月售出新房中位价为40.04万美元,高于8月的38.54万美元约3.9%,低于去年同期41.68万美元约3.9%。平均售价为47.28万美元,较8月微升0.4%,较去年同期低6.7%。这些数字描述的是当月卖出的房屋组合,不是对同一套房屋反复测价。若当月更大面积或更高价位的房型成交占比上升,中位价可能上涨,即使同类型住宅并未普遍涨价;反之亦然。官方对价格变动也给出较大的抽样误差,故不宜据此推断全国新房价格已经重新上行。要判断价格趋势,还应参考更长时间序列、地区结构和质量调整后的指标。
当前数据对开发商和金融市场的共同启示,是订单与库存之间尚未出现清晰的单方向信号。若只看到销售环比负值,可能忽视库存供应并未同步走高;若只看到月度中位价反弹,也可能忽视同比仍低。宏观叙事容易把房市压缩为“利率下降就反弹”,实际决策还受家庭收入、首付、保险、税费、土地与建造成本以及区域人口流动影响。公告没有直接给出这些变量的因果估计。把它们作为解释框架可以,但不应写成官方数据已经证明的原因。
下一个月比这一位小数更重要
人口普查局的住宅销售数据会随新回报和统计处理持续修订,因此当前8月基数本身是修订后的估计。9月变化的误差范围意味着,下一次发布及后续修订比今日标题里的0.6%更能检验方向。观察者可以设三个问题:销售折年率是否连续偏离此前区间;待售库存和去化月数是否同向变化;售价变化是否主要来自成交组合而非普遍涨跌。若三者连续数月指向同一侧,才有较坚实的市场判断。若指标仍相互抵消,就应保留“不确定”的结论,而不是勉强选一个故事。
这份报告也需要和施工端指标区分。新房销售反映签约意愿,开工和许可反映开发商未来供应安排,完工则更接近实际供给落地。前端需求转弱可能先体现在销售,随后才影响开工;供给约束也可能先影响房源选择,再改变售价与销量。它们时间顺序并不固定,单月数字更容易受天气、促销和统计噪声影响。对普通购房者,最实际的问题仍是本地房源和自己的月供,而不是全国折年率;对宏观投资者,9月数据提供了一个观察点,但尚不能独立支持房市“转强”或“转弱”的确定结论。把误差与修订写进报道,正是对这个指标最基本的尊重。
还要注意,全国平均值会掩盖地域差异。新房供应和土地成本在不同地区相差很大,开发商也可能通过降价、升级配置或补贴贷款利率促成签约,而这些优惠不一定完整反映在挂牌价格里。即使全国销售率连续上行,某些城市仍可能库存偏高;反过来,全国数字偏弱时,供应有限的地区也可能保持韧性。因此购房者不应把全国报告直接当作本地议价指南。更稳妥的做法是同时查看所在区域的在售房源、实际成交、开发商优惠条件与贷款报价,并核对这些数据采用的月份和统计口径。宏观报告提供背景,不替代具体交易中的尽职调查。