要点
- 林德业绩超出预期,受半导体需求扩张推动
- AI芯片热潮下,电子业务增长15%
- 公司上调利润指引,并扩大亚利桑那州气体产能
林德(Linde)10月29日公布强于预期的第三季度业绩,称全球人工智能热潮推高了用于制造先进半导体的工业气体需求。
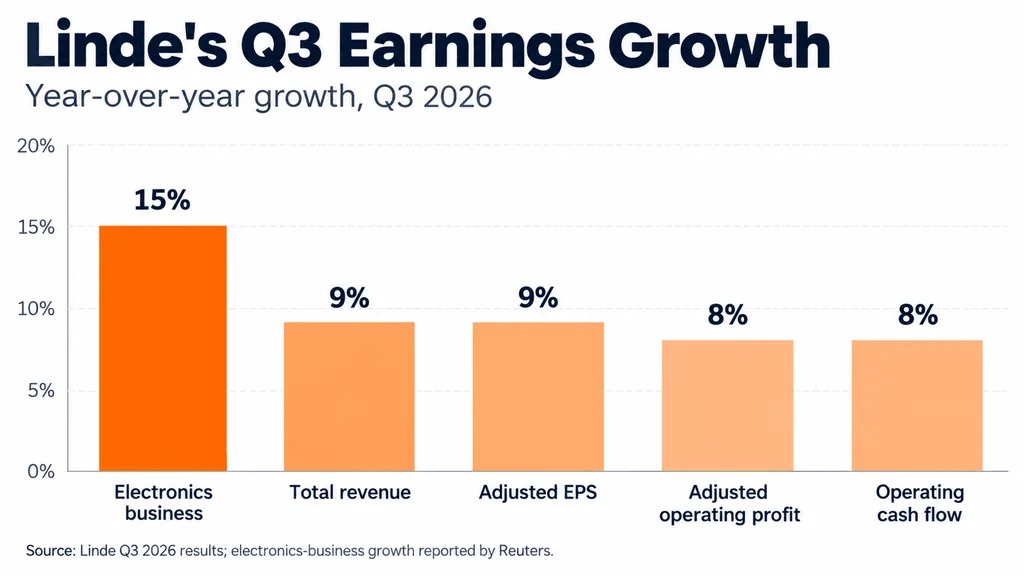
根据林德的官方财报,调整后营业利润增长8%,约为28亿美元,经营现金流增至32亿美元。
AI芯片需求加速,林德电子业务增长15%
据路透社报道,受半导体制造商扩大AI和高性能计算产能推动,林德的电子业务增长约15%。
先进芯片工厂在制造过程中需要超高纯度的氮气、氧气、氢气以及其他专用气体。这些材料用于沉积、蚀刻和污染控制等工艺。
与半导体设计公司不同,工业气体供应商可以通过与工厂运营挂钩的长期供货协议获得收入。
这种商业模式正受益于此前在我们关于SK海力士财报的报道中提到的扩张;当时该公司因AI存储需求升温,营业利润飙升632%。
三星也经历了显著的存储芯片复苏,显示AI需求正在重塑半导体生产。
不过,林德整体基础销售增长更为温和,为5%,反映出价格上涨3%以及多个工业市场销量增加2%。
林德在亚利桑那州投资10亿美元建设半导体气体基础设施
电子业务扩张的支撑来自亚利桑那州的一项重大投资。林德7月宣布,计划投入约10亿美元扩建其位于菲尼克斯的工业气体综合设施。
根据与一家未具名大型半导体制造商签订的长期供货协议,林德将新建两套空气分离装置,为超高纯度氮气、氧气和氩气供货。
这些设施将服务于两座新的半导体晶圆厂。
该项目延续了Coinpaper此前关于台积电的报道所描述的美国制造业扩张,不过林德尚未公开披露其协议对应的客户。
这一机会并不只局限于芯片领域。正如Coinpaper关于AI供应链的分析所解释的那样,在许多AI运营商尚未实现回报之前,基础设施支出已经为工业供应商带来业务。
这也解释了为何向制造环节提供关键投入品的公司,能够在不开发AI模型的情况下受益于这轮扩张。
林德上调2026年利润预期,项目积压订单达110亿美元
在业绩超预期后,林德将全年调整后每股收益(EPS)预期上调至17.82美元至17.92美元,意味着全年增幅预计为8%至9%。
管理层还预计第四季度调整后每股收益为4.40美元至4.50美元,并披露总项目积压订单为110亿美元,其中约79亿美元来自合同制供气项目。
公司预计2026年资本支出为55亿美元至60亿美元,反映出其将继续投资产能。
这些投入发生在微软、亚马逊和谷歌准备合计近6000亿美元AI支出之际。
新计算基础设施的需求可能继续支撑半导体制造,但晶圆厂项目延迟以及芯片投资走弱仍是风险。
这一扩张也与英伟达的AI工厂战略相呼应,后者旨在加快计算基础设施的部署。
Emir Abyazov,Coinpaper主编,负责在加密货币、AI和金融科技领域推进数据驱动的编辑运营、SEO导向发现和以受众为先的叙事。