要点
- 华尔街正通过长期租约为AI基础设施融资
- Blackstone和Blue Owl瞄准可预测的租金收入
- 数据中心所有者面临不断上升的租户和融资风险
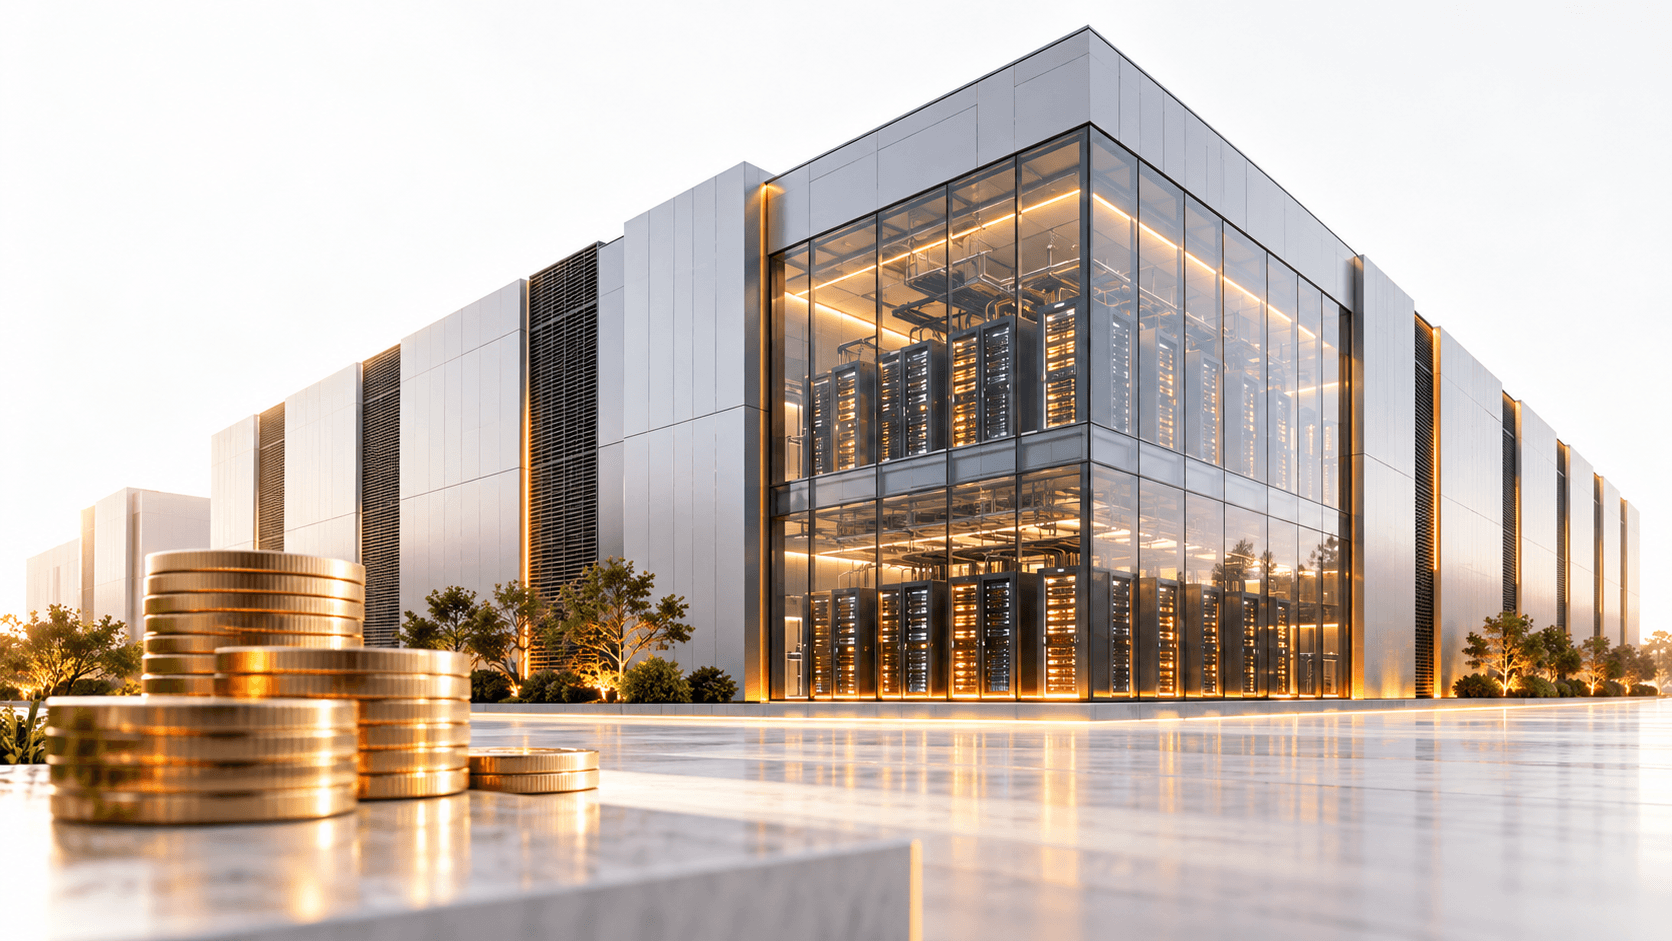
OpenAI或许正在打造人工智能的未来,但一些有望从其扩张中获利的公司并没有在开发AI模型。它们在购买土地、为建筑融资,并从支撑这些设施所需的庞大场地中收取租金。
据路透社10月29日报道,Blackstone、Blue Owl Capital和Ares Management正越来越多地把AI数据中心当作传统基础设施投资。它们的策略依赖于与大型科技公司的长期合同,而不是直接押注某个单独AI产品是否最终能够盈利。
华尔街如何把AI需求转化为租金收入
Blue Owl表示,公司拥有或正在开发超过130个数据中心,合计容量接近14吉瓦,另有21吉瓦处于管线中。
该公司典型租约期限为15至20年,并包含年度租金递增条款。即便更广泛的AI行业仍在努力建立可持续利润,这些协议也能为投资者提供相对可预测的合同收入。
Ares采取类似模式,开发的设施会预先租给投资级科技公司,合同期限为12至15年。
Blackstone表示,其数据中心交易对手中有96%拥有投资级信用评级,而其投资组合中的大多数租约最初期限为15至20年。
为什么在OpenAI实现盈利前,投资者也能赚钱
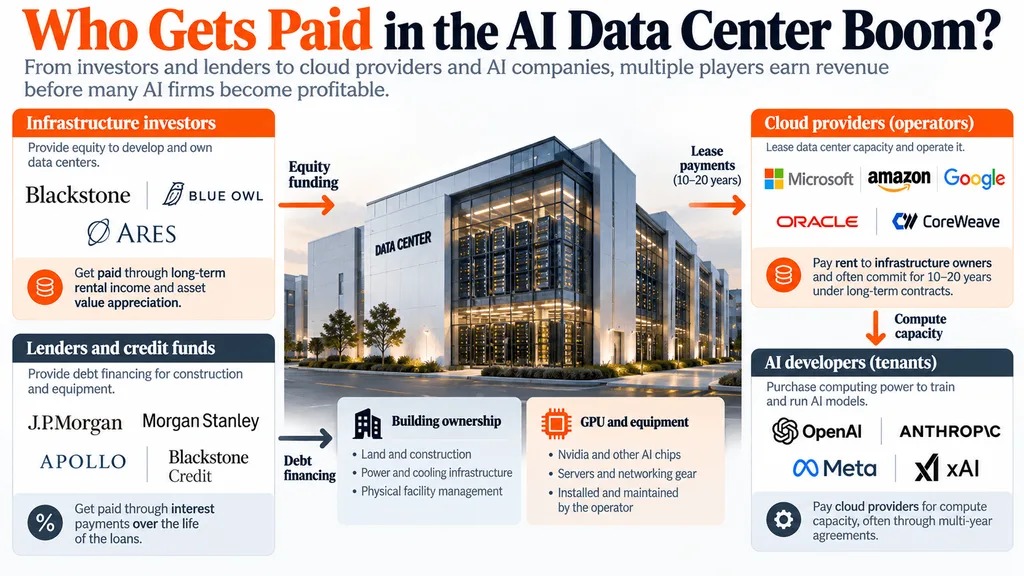
可以设想一个由投资者和银行融资、规模为100亿美元的数据中心,然后租给一家大型云服务商。
一旦合同约定的付款义务开始生效,建筑所有者就可以收取租金,即便最终使用算力的AI开发者仍在持续亏损。
同样,银行可以按计划收取利息,而设备供应商则会在芯片和网络硬件交付时获得收入。
不过,合同收入并不等于利润。所有者仍需承担融资成本、维护费用和其他支出,而放贷方则依赖借款人履行义务。
这一区别在OpenAI身上尤其重要,因为其主要计算协议涉及Oracle和CoreWeave等基础设施提供商。
这些公司可能会在收取与其AI合同相关的全部收入之前,就先为设施投入数十亿美元。
如果AI热潮放缓会怎样?
长期合同可以降低不确定性,但无法消除财务风险。
9月,Oracle就与新墨西哥州一个由Blue Owl支持开发的数据中心项目Project Jupiter相关的不可抗力通知发出说明。施工延误威胁到完工后原本预期更高的回报。
更近一些时候,市场对CoreWeave约500亿美元更广泛债务敞口的担忧,曾将其部分债券收益率推高至15%至16%,显示当投资者质疑偿债前景时,融资条件会多么迅速恶化。
这些担忧推动了更广泛的AI债务讨论,尤其是在越来越多大型项目依赖私募信贷基金和机构放贷方的背景下。
租给微软或亚马逊,与依赖一家负债沉重且客户集中的云服务商之间,也存在差别。
如果租户无法付款,仅靠租约并不能阻止损失。业主可能需要寻找替代客户、重组融资,或者接受更低的资产估值。
这就是为什么租户身份和建筑本身同样重要,也解释了为何投资者越来越担心CoreWeave的借贷成本。
Adrian Cole
Adrian Cole从事金融市场报道超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变动的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。