

超微半导体(AMD)定于周二11月3日收盘后公布第三季度财报。此前,该股在周五大跌10.88%,收于504.80美元。此次下跌发生在竞争对手英特尔(INTC)发布疲弱的PC销售展望之后,引发了整个芯片板块的担忧。华尔街预计,AMD每股收益为1.20美元,高于一年前的1.20美元,强劲的AI芯片和数据中心处理器需求继续推动增长。
这家芯片制造商是在创纪录的第二季度之后进入财报期的。第二季度,公司营收同比增长50%,达到115亿美元。数据中心收入同比增长107%,至67亿美元,主要受EPYC服务器处理器和Instinct AI加速器需求增长推动。该业务板块目前约占AMD总营收的58%。
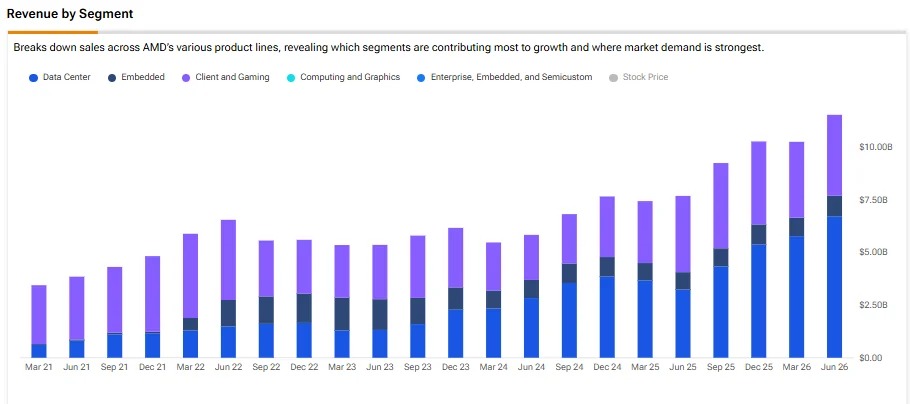
AMD的AI业务能否继续增长?
AMD此前预计第三季度营收约为130亿美元,上下浮动3亿美元,意味着同比增长约41%。公司还预计调整后毛利率约为56%,与上一季度持平。
乐观情绪很大程度上来自AMD不断扩大的AI业务。上季度,其Instinct加速器销售额增长超过一倍,公司还与OpenAI、Meta(META)、Anthropic和微软(MSFT)达成了重要AI合作。
AMD也在准备加快出货其新的Helios AI平台。该平台将MI450 GPU与EPYC处理器及其他硬件结合在一起。初步发货预计将于第三季度开始,更广泛的增长计划则安排在第四季度和2027年。
但问题在于,AMD的PC业务如今面临新的疑问。英特尔令人失望的展望指向更疲弱的PC需求、更高的内存成本以及更紧的企业支出。AMD即将发布的报告或许能显示这些压力是否也影响到其Ryzen处理器销售。
运营成本也是一个因素。AMD预计第三季度调整后费用约为36.5亿美元,因为公司正投资AI产品并扩大产能。公司需要强劲的销售增长来帮助消化这些成本。
除了季度数据之外,AMD对2027年的展望可能尤其重要。管理层此前预计,在大规模AI芯片部署的推动下,数据中心收入明年将再度翻倍以上。
事实上,周五的抛售让AMD即将给出的指引变得更加重要。其数据中心业务增长迅速,但公司也向PC市场销售处理器,而英特尔现在预计该市场到2027年仍将保持疲弱。AI需求能否抵消该业务的任何放缓,将可能影响投资者对周二业绩的反应。
财报前AMD股票值得买入吗?
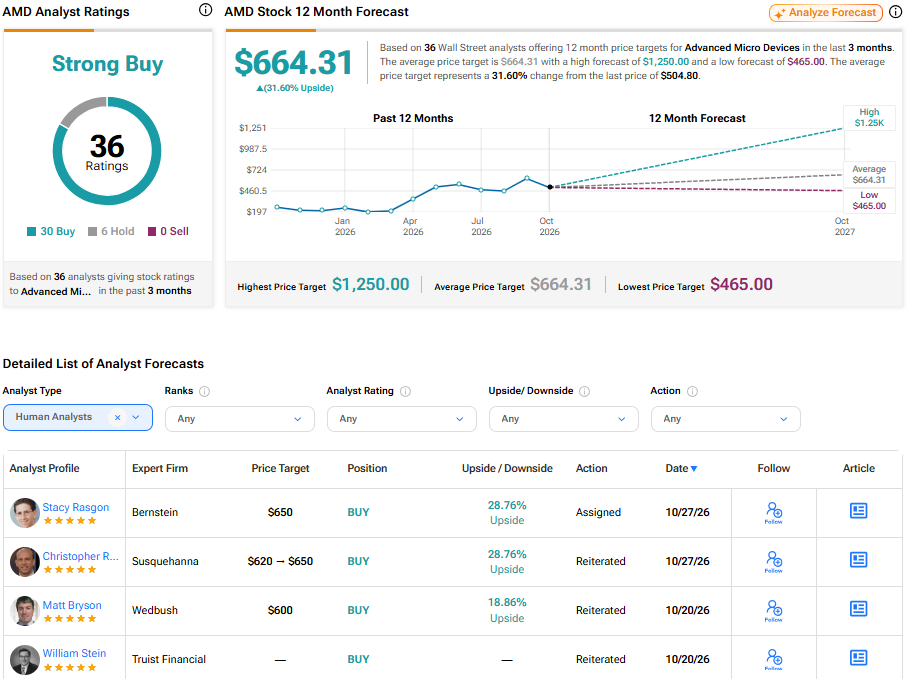
根据TipRanks数据,AMD获得36位分析师给出的“强烈买入”一致评级。其中30位给予买入评级,6位给予持有评级。AMD股票的平均目标价为664.31美元,较周五收盘价504.80美元意味着约32%的上涨空间。
免责声明与披露 举报问题
AMD新闻 更多