

这听起来似乎自相矛盾:美联储降息了,但10年期美国国债收益率却上升了。
但美联储并不直接控制10年期国债收益率。
央行设定的是非常短期的政策利率。较长期的美国国债收益率则由投资者决定,投资者会把未来多年内对通胀、经济增长、政府借款以及未来美联储政策的预期计入价格。
美联储关于收益率曲线的框架,大体上将长期收益率拆分为两部分:对未来短期利率的预期,以及投资者持有较长期限债券所要求的期限溢价。
这就是为什么美联储降息的同时,长期收益率仍可能上升。
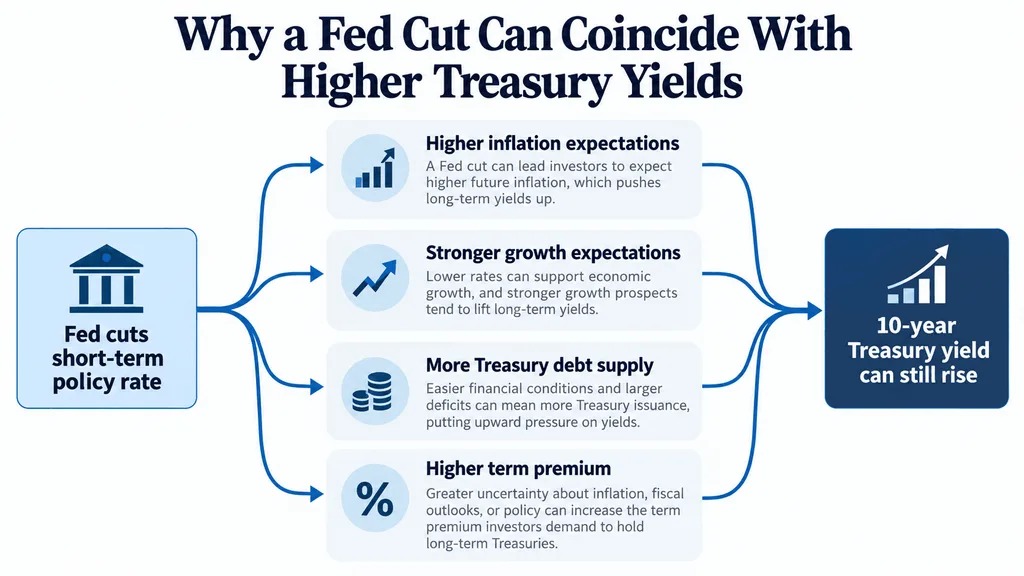
降息实际上可能抬高长期预期
假设美联储为了支持经济增长而降息。
投资者可能会得出这样的结论:更宽松的政策会让经济更长时间保持强劲,推高通胀,或者迫使美联储在之后再度转向。
如果市场预期未来短期利率将高于此前假设的水平,那么即使当前政策利率刚刚下调,10年期国债收益率仍可能上升。
这也是为什么在宽松周期中,强劲的经济数据会推动美国国债收益率走高。Coinpaper近期观察到这一动态:在美国商业活动数据强劲之后,10年期美国国债收益率升破了5%。
通胀可能盖过降息影响
通胀尤其重要,因为美国国债承诺的是固定支付。
如果投资者预期未来十年通胀会更高,那么这些未来支付按实际价值计算就会缩水。因此,债券持有人会要求更高的名义收益率作为补偿。
这种压力可能来自工资增长更强、商品价格上涨、财政刺激,或者经济热度高于预期。
更高的美国国债收益率随后也会外溢到其他市场。关于收益率上升为何会打击AI和科技股,Coinpaper曾指出,更高的无风险利率会压低股票估值,并提高借贷成本。
更多政府债务也会推高收益率
美国国债供给同样重要。
如果美国政府发行更多债务,投资者就必须吸收更多债券。供给增加,可能需要更高的收益率来吸引足够多的买家,尤其是在需求增长没有同步跟上的情况下。
这意味着,货币政策可能正在转向宽松,而财政借款却在朝相反方向施压。
期限溢价又增加了一层影响。当围绕通胀、赤字或未来利率的不确定性上升时,投资者可能会要求额外补偿,才愿意持有10年期国债。
Coinpaper近期还报道过类似的背离现象,即为何在美国国债收益率升至数十年高位时,VIX仍维持低位。
关键点很简单:美联储降息只是影响长期收益率的一个因素。
如果通胀风险、增长预期、政府借款或期限溢价上升得足够多,那么即使美联储正在降息,10年期美国国债收益率仍可能上行。
这并不是债券市场无视美联储,而是债券市场看得更远。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密资产、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场波动的数据。多年来,他撰写了数百篇市场动态和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。