

主要股指本周也录得上涨,尽管债券收益率仍是悬在市场上方的最大风险之一。
10年期美国国债收益率收于5.17%。黄金(CM:XAUUSD)收于约4,322.40美元,原油(CM:CL)在周五下跌2.01%后,交易价格接近92.79美元。比特币(BTC-USD)收于约83,809美元。VIX下跌2.94%,至14.87。
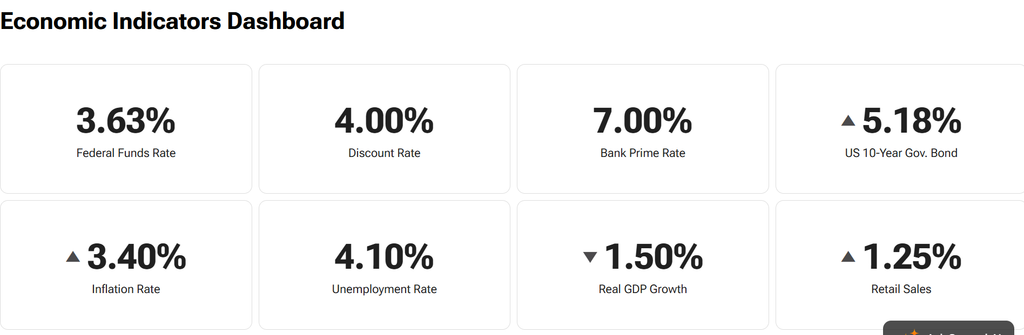
在美债收益率维持在5%以上之际,股市仍保持韧性
本周,债券市场仍是影响股市的主要力量之一。
基准10年期美债收益率一直维持在5%以上,而30年期收益率则升至20多年来最高水平,原因是投资者继续要求持有美国政府债务获得更高回报。
不过,从指数层面看起来的强势,掩盖了市场大部分板块更弱的表现。
标普500指数11个板块中有8个在9月处于下跌区间,而等权重版本的标普500指数本月下跌约4%。金融和公用事业股是表现较弱的板块之一。
这使得市场越来越依赖市值最大的公司。更高的美债收益率会对成长股形成特别压力,因为它会降低未来盈利按今天美元计算的价值,同时也为投资者提供了收益率更高的债券替代选择。
IonQ在量子计算突破后大涨
IonQ, Inc.(IONQ)在宣布实时量子纠错取得新进展后,成为本周涨幅最大的股票之一。
该公司表示,其研究人员开发并成功测试了其所称的业内首个端到端、实时量子纠错解码器,且该解码器能够在单个标准CPU上运行。
与此同时,人工智能仍是本周支撑大型科技股的另一大主题。
Meta Platforms(META)继续围绕其Muse应用扩展AI布局,并在Connect 2026活动上推出新产品。
这些进展出现在Meta持续大举投入AI基础设施、模型和消费级产品之际。投资者越来越关注,这些支出能否转化为新的收入来源,并在Meta的应用和硬件产品中带来更深层次的用户参与。
Microsoft Corporation(MSFT)也因市场对其AI战略的乐观情绪而受到提振。
Copilot已成为微软将其在AI基础设施上的巨额投资转化为经常性软件收入的主要尝试之一。Azure AI服务的需求以及付费Copilot产品的采用情况,将继续是衡量这一战略是否产生足够增长、以抵消数据中心扩张成本的重要指标。
Alphabet(GOOGL)也上涨,投资者继续偏好那些有望受益于企业和消费者AI支出的最大公司。
消费者面临高利率和持续的价格压力
美国消费者的经济图景则不那么乐观。
根据原始材料,密歇根大学调查显示,消费者信心降至74年历史中的第二低水平,原因是通胀和高物价继续压制家庭信心。
住房也是另一个压力点。
美国30年期固定抵押贷款平均利率升至7.45%,为2025年1月以来最高水平。更高的借贷成本会让住房更难负担,并可能进一步拖累本已受高房价和可负担性不足困扰的房地产市场活动。
Costco Wholesale Corporation(COST)则表示,计划将一笔1.84亿美元的关税退款中的大部分用于下调包括生鲜、肉类和家庭用品在内的商品价格。
这一举措发生在消费者对价格异常敏感的时期。对于零售商而言,如果借贷成本和通胀维持高位,如何在保持客流的同时保护利润率,可能会变得越来越重要。
下周前瞻
接下来的一周将使美联储和利率重新成为市场焦点。
9月就业报告定于10月2日周五公布。路透社调查的经济学家预计,美国经济将新增10万个就业岗位,失业率预计将维持在4.2%。
这份报告发布前,美联储已于9月16日将利率上调0.25个百分点,并暗示在年底前可能还会再次加息。
如果就业报告远强于预期,可能会强化市场对美联储10月会议再次加息的预期,尤其是在就业依然强劲、足以让政策制定者继续抗击通胀的情况下。
投资者还将在本周更早时候迎来另一个重要数据点——个人消费支出(PCE)价格指数,这是美联储偏好的通胀指标。
上一份报告显示,核心PCE同比增长3.3%,仍远高于美联储2%的通胀目标。
因此,就业、通胀和债券收益率的组合对股市尤为重要。疲弱数据可能缓解部分美债收益率压力,而更强的劳动力或通胀数据则可能强化利率将在更长时间内维持高位的预期。
对市场而言,两种主题仍在相互拉扯。人工智能和科技支出继续支撑主要指数中的一些最大股票,而5%以上的美债收益率、高抵押贷款利率和持续通胀则正在给更广泛的经济带来更紧的金融条件。
下周的就业和通胀数据将帮助判断,这两股力量能否继续并存,还是更高利率会开始对股市近期的韧性施加更大压力。
即将公布的财报和除息公告
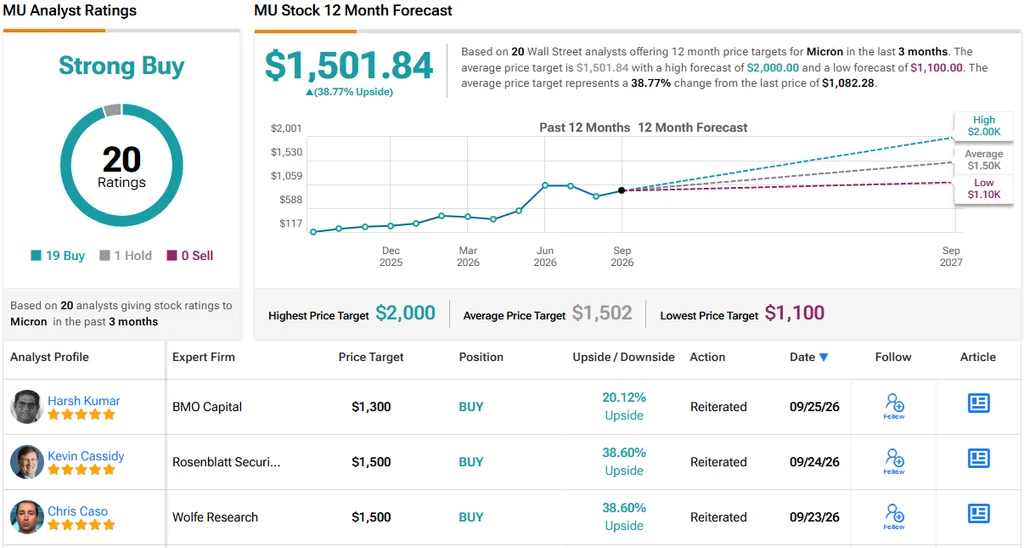
9月28日所在这一周的财报日程相对清淡,但仍有几家大型公司计划公布业绩。Carnival Corporation(CCL)将于周一率先披露,Micron Technology(MU)、Nike(NKE)和Accenture(ACN)则是本周后半段值得关注的重点公司。
Carnival将在周一开盘前公布财报。周二的日程包括Micron、Jabil(JBL)和Jefferies Financial Group(JEF)。Nike、Accenture和McCormick & Company(MKC)则在周三公布。
收益型投资者本周也将迎来密集的除息日程。Realty Income(O)、American Tower(AMT)、Deere(DE)、Cisco Systems(CSCO)、Bristol-Myers Squibb(BMY)、Philip Morris International(PM)和Air Products and Chemicals(APD)等知名公司都将在本周除息交易。
财报前瞻
这家邮轮运营商是周一财报日程中规模最大的公司,将为投资者提供消费者对旅行和可选消费需求的另一视角。
周二(9月30日),Micron是计划公布业绩的最大公司。TipRanks的财报日历目前显示,其每股收益预测为31.52美元,营收约为510.7亿美元。
本周除息日期
9月28日周一,Keurig Dr Pepper(KDP)将除息,派息0.23美元,约12天后支付。该股的指示性股息收益率为2.88%。
Telefônica Brasil(VIV)较为突出,指示性股息收益率为7.46%,股息为0.06美元。
9月29日周二,Ericsson(ERIC)将除息,派息0.16美元,指示性股息收益率为3.28%。
Nintendo(NTDOY)将除息,派息0.07美元,约两个月后支付。其指示性股息收益率为4.51%。
TC Energy(TRP)将在下个月派发0.62美元,指示性股息收益率为4.22%。
周二日程还包括多家国际公司,如Sony(SNEJF)、SoftBank、Hitachi、Panasonic、Tokyo Electron、Subaru和Mitsui。
9月30日周三,Realty Income将除息,派息0.27美元,约18天后支付。该股的指示性股息收益率为5.84%。
AGNC Investment(AGNC)较为突出,指示性收益率为14.97%,派息0.12美元,约12天后支付。
Deere将在下个月派发1.62美元,指示性收益率为0.94%;U.S. Bancorp(USB)将在约18天后支付0.54美元,指示性收益率为3.51%。
W. P. Carey(WPC)将除息,派息0.95美元,约18天后支付。其指示性收益率为5.60%。
10月1日周四,Air Products and Chemicals将除息,派息1.81美元,预计下个月支付。该股的指示性股息收益率为2.56%。
Progressive(PGR)较为突出,指示性收益率为6.76%,派息0.10美元,约12天后支付。
Marsh & McLennan(MRSH)将在约两个月后支付0.99美元,而Cardinal Health(CAH)将在约18天后支付0.52美元。
10月2日周五,Cisco Systems将除息,派息0.42美元,约24天后支付。该股的指示性股息收益率为1.56%。
Philip Morris International将在约29天后支付1.60美元,指示性股息收益率为3.09%。
British American Tobacco(BTI)将在约两个月后派发0.83美元,指示性收益率为5.82%,而Itaú Unibanco的指示性收益率为6.43%。