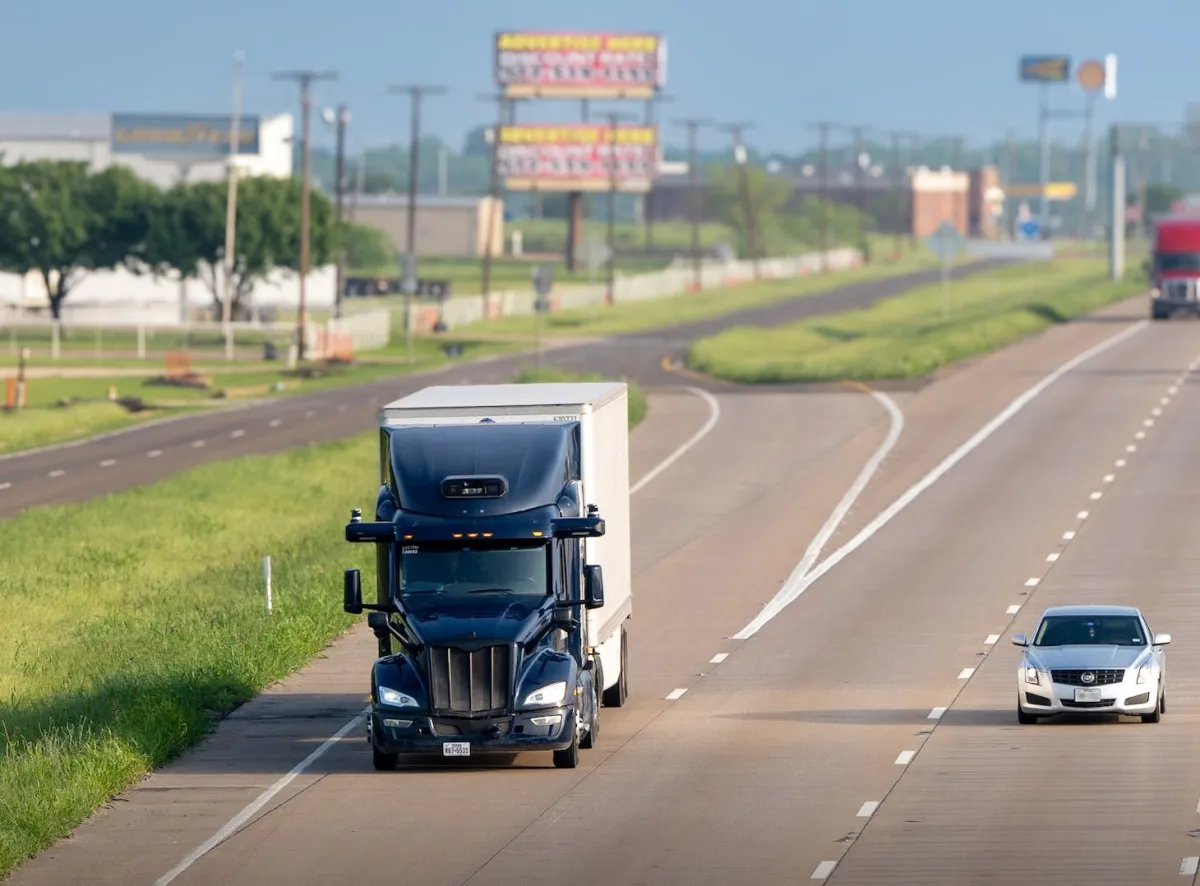


自动驾驶技术公司 Aurora 上周告诉投资者,预计到2030年底,其上路行驶的无人驾驶卡车将超过3万辆,年收入将达到50亿美元。考虑到该公司预计到2026年底时只有200辆无人驾驶卡车、年化收入运行率仅为8000万美元,这一计划相当大胆。
首席财务官 David Maday 认为,这个看起来规模很大的目标并没有表面上那么夸张,也没有那么遥不可及。
“虽然3万辆听起来确实很多——在自动驾驶领域尤其如此——但如果放到卡车总量里看,其实相当小,”他在最近接受 TechCrunch 采访时说。Maday 补充称,四大卡车制造商每年合计生产的新卡车大约在25万至30万辆之间。“我不认为这是一个遥不可及的目标,”他表示,“我认为我们能做到。”
投资者并没有完全接受 Aurora 对2030年的愿景。自该公司9月23日举行年度分析师和投资者日以来,股价持续下跌。周一收盘时,Aurora 股价下跌12.42%,报5.29美元。
不过,投资者还有时间重新评估这一前景。根据 Maday 的说法,Aurora 的关键“解锁”将从2027年开始,并在此后加速。公司预计,卡车数量将从2026年底的200辆增加到一年后的1000多辆。
目前,Aurora 运营的是其所称的 transportation-as-a-service 业务——一种概念验证模式,计划将规模限制在约500辆卡车。公司拥有并运营这些自动驾驶卡车,并向客户收费,包括 Detmar Logistics、Hirschbach、McLane 和 Werner,收费约为每英里2美元,其中包括燃油附加费。
这与其他承运商的典型定价大致相当。Maday 表示,真正的变化——也是真正的节省——将发生在明年,当 Aurora 开始转向 driver-as-a-service 模式时。届时,Aurora 将不再拥有卡车,而是由客户购买自动驾驶卡车,并按每英里向 Aurora 支付自动驾驶技术订阅费,公司预计这一费用约为0.85美元。在这一模式下,客户将拥有并维护卡车,而 Aurora 负责维护自动驾驶系统及其配套硬件。
如果 Aurora 想要扩大规模,将卡车从资产负债表上移出至关重要,而这也很可能是投资者关注的重点。公司表示,预计在2027年上半年,以运行率计算实现盈亏平衡毛利率——也就是收入足以覆盖运营卡车的直接成本——届时道路上将有约500辆卡车。
下一个重大跃升将在2027年底到来,届时 Aurora 的第三代硬件——即让卡车实现自动驾驶的传感器、计算机及其他设备——将开始量产。这套自动驾驶硬件将由合作伙伴 Aumovio(前身为 Continental)制造。Aumovio 不仅负责该硬件套件的工程设计和制造,还将为 Aurora 提供融资,减轻这家自动驾驶卡车公司的资金压力。Aumovio 还将为客户提供这些套件的维修和保养服务。
Aurora 计划同时扩大运营范围。Maday 表示,到2030年,公司预计业务将从美国南部的少数几个州扩展到美国本土绝大多数地区。
“到2028年,我预计我们的成本结构会非常出色,这就是你看到我们的毛利率开始起飞的原因……”Maday 说。“一旦达到那个阶段,我认为进入网约车业务也没问题,”他表示,并确认 Aurora 仍计划最终进入 robotaxi 市场。