

从用户的角度看,稳定币和银行存款可能出人意料地相似。两者都可能代表1美元,都可以用于支付,也都可能只是存在于应用程序中,而不是以实物现金形式存在。
然而,从法律和金融层面看,它们是两种非常不同的货币形式。
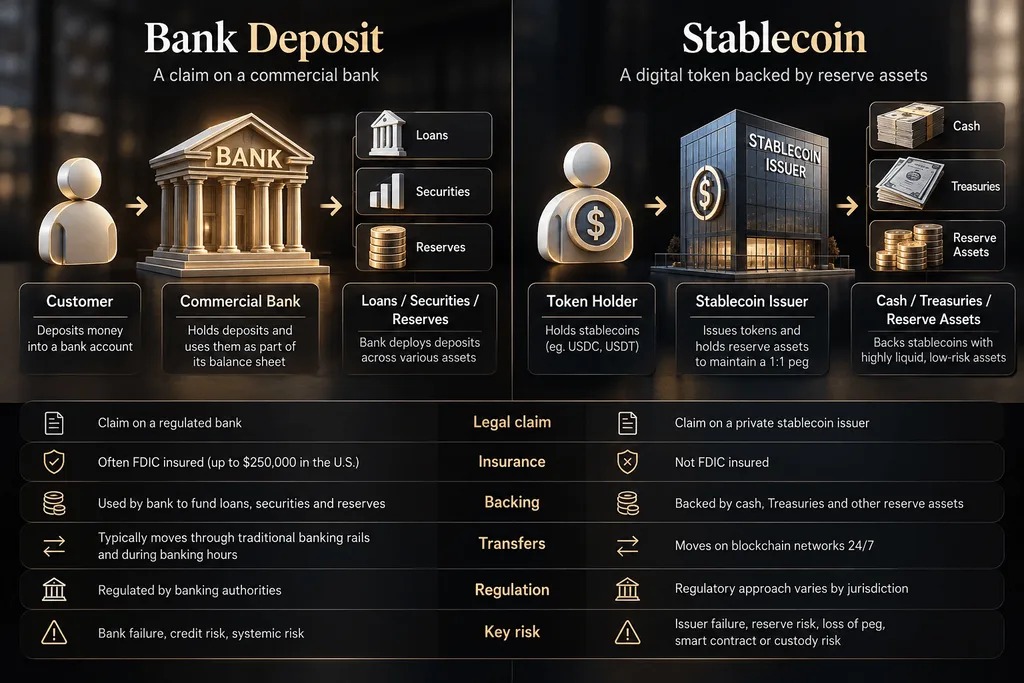
银行存款是对商业银行的债权。当1,000美元存放在支票账户中时,银行就欠客户1,000美元。稳定币通常则是由独立的私人实体发行的数字代币,并由储备资产支持,以使其价值尽量接近美元等货币。国际货币基金组织(IMF)将这种区别描述为“基于账户的货币”与“基于代币的货币”之间的差异。
这种差异会影响从存款保险到资金流转方式的一切。
银行存款依赖银行,稳定币依赖储备
商业银行通常不会把每一笔存入的美元都原封不动地放在金库里。存款构成了银行体系资金来源的一部分,而银行持有的资产包括贷款、证券和准备金。
稳定币发行方采用的是不同的模式。
例如,Circle表示,USDC由以美元计价的储备资产支持,并可按1:1比例兑换为美元。其储备包括现金以及短期美国国债、隔夜美国国债回购等高流动性工具。
这种储备结构也是许多稳定币业务盈利的方式。发行方并不会将大部分收益支付给代币持有人,而是可以从支撑其代币的证券中获取收入:这也是我们在稳定币储备拆解文章中探讨过的一种模式。
存款保险是一个重大差异
在美国,符合条件、且存放在受美国联邦存款保险公司(FDIC)承保银行的存款,通常可获得保障,额度为每位存款人在每家受保银行、每种所有权类别下最高25万美元。FDIC明确表示,加密资产本身并不受存款保险覆盖。
因此,持有稳定币并不能提供与将资金直接存放在受保银行账户中相同的保护。
稳定币还会带来不同的风险,包括发行方倒闭、储备资产出现问题、暂时脱离美元锚定、区块链故障,以及私钥或钱包地址操作失误等。
这也是为什么银行稳定币和代币化存款不应被视为可以互换的原因之一。代币化存款可能使用区块链技术,但它仍然是银行负债,而不会因此变成一种由独立储备支持的代币。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密资产、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品,以及推动市场变化的各类数据。多年来,他撰写了数百篇市场动态和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。