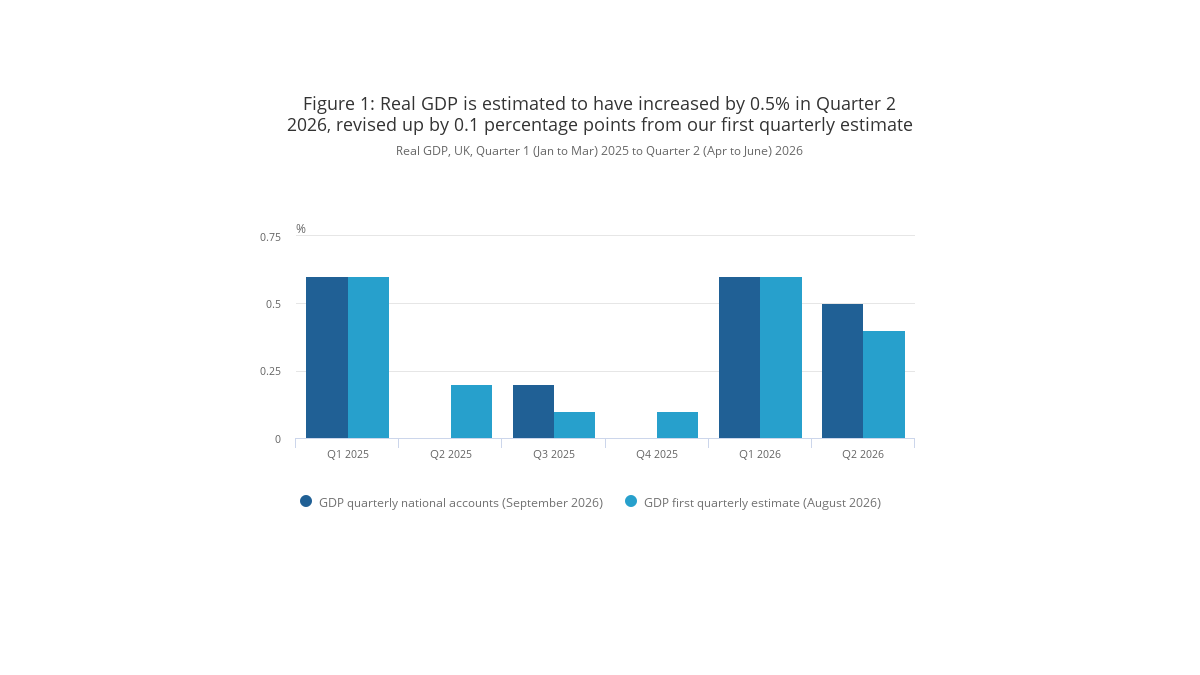


英国国家统计局9月30日公布二季度国民账户终值,将实际国内生产总值环比增速由初值0.4%上修至0.5%。这一变化让春季经济表现略好于最初估计,但并未改写增长温和的总体图景:一季度增速为0.6%,二季度略有放缓;服务业和建筑业扩张,生产部门却小幅收缩。对于观察英国经济的人来说,修订数字背后的行业分化,比多出的0.1个百分点更值得追踪。
季度GDP通常经过初步估计和后续修订。初值依赖当时能够取得的部分企业、税务及行政资料;更多数据到齐后,统计局会重新估算行业产出和支出。因此,上修不是突然多出一批生产活动,而是对同一时期活动的更完整计量。把统计修订解释为9月经济突然加速,时间逻辑就颠倒了。这份报告反映的是4月至6月的英国经济,而不是10月的即时景气。
服务业仍是主力,生产端没有同步跟上
按产出法看,二季度服务业增长0.6%,建筑业增长0.8%,生产部门则下降0.1%。服务业体量更大,因此对总量贡献显著。国家统计局称,二十个服务子行业中有十三个实现增长。这说明增长并非完全由单一行业撑起,但也不能据此判断所有企业都感受到相同的需求。服务业内部的商业服务、消费活动和公共相关业务,周期与成本结构各不相同。
建筑业正增长也需要放在基数和持续性中看。一个季度的项目推进,可能带来产出回升;利率、融资条件和工程订单却会决定下一阶段能否保持。生产部门小幅下滑则提醒市场,服务修复并没有自动传导到工业。若把“GDP上修”简单写成制造业全面回暖,既与分项数据不符,也会误导对企业盈利的判断。
从更长一点的基准看,统计局此次估算的二季度GDP水平比2024年第四季度高2.0%,高于先前估计的1.9%。这说明过去一段时间累计扩张的水平被轻微抬高,但依然不能仅用一个比较点断定潜在生产率已经改善。人口、劳动时间、资本投资和单位工时产出都会影响人均感受,GDP总量增加不等于每户家庭的购买力同步提高。
家庭端提供了另一条线索。报告显示,人均实际可支配收入二季度增长1.0%,此前一季度下降0.8%;家庭储蓄率上升0.2个百分点至8.8%。收入回升支持了消费能力,但储蓄率没有明显下滑,意味着居民并未把全部收入改善立刻用于支出。对零售商而言,工资账面增幅和消费者愿意打开钱包,仍是两回事。
判断消费能否延续,还要看通胀、就业和利率。实际可支配收入已经扣除物价影响,比名义工资更接近家庭能够购买的商品与服务数量;但它是全国平均指标,不能显示不同收入组别的差异。高房租或高按揭支出的家庭,可能仍感到压力。统计数字改善和生活体验分化可以同时存在,报道时没有必要把其中一边消去。
上修不等于政策前景已经确定
GDP终值会影响市场对增长和财政收入的判断,但货币政策不会因一个历史季度上修0.1个百分点就自动转向。决策者还要观察工资、服务通胀、失业率及后续月度GDP。投资者尤其需要避免把“比预期好”直接等同于“降息更慢”,因为更高增长可能来自供应能力改善,也可能来自短期需求,两者对价格压力的含义不同。
修订还提醒使用者关注统计口径。英国国家统计局同时调整了2025年全年增长估计,从1.3%修订为1.2%;有关序列与即将发布的Blue Book 2026口径保持一致,完整蓝皮书计划10月30日公布。不同版本的历史数据若被混用,计算同比、趋势和政策前后效果时可能出现看似矛盾的结果。新闻标题强调二季度上修,分析则应说明更广的历史序列也在变化。
对于企业,最实际的读法是按行业拆解,而不是依据一个总量安排投资。消费品公司关注居民实际收入能否转成订单,制造企业关注生产活动是否止跌,建筑企业关注项目和资金链。服务业扩张说明英国经济仍具韧性,却不足以替所有板块给出同一结论。当前已确认的事实是二季度增速修订至0.5%,其后增长路径仍需要新数据验证。
还要注意,季度环比和年度同比回答的是不同问题。环比0.5%比较的是今年二季度与一季度,经季节调整后更适合观察短期动能;同比则可能被去年同期的异常高低基数影响。媒体若在同一篇文章里交替引用两种增速却不说明比较基准,读者很容易误以为数据相互冲突。未来的月度产出、企业调查和家庭消费数据,可以帮助判断二季度上修是一段更稳固复苏的开端,还是一次统计层面的微调。